Mình từng nói chuyện với một anh khách hàng, kể lại rằng năm ngoái anh phải nhập viện một tuần vì một ca phẫu thuật không quá nghiêm trọng. Anh nói: "Chị biết không, cái làm em bất ngờ không phải là viện phí — em tính được khoản đó rồi. Cái em không tính tới là một tháng sau đó, thu nhập giảm vì em nghỉ làm, rồi tiền thuê người chăm, tiền đi lại, tiền ăn uống riêng cho người bệnh… Cộng lại mới thấy nó lệch hẳn kế hoạch chi tiêu của cả nhà."
Câu chuyện này không phải để làm bạn lo lắng. Mình kể lại vì nó rất thật, và rất đáng để mỗi người tự hỏi mình một câu: nếu ngày mai mình hoặc người thân phải nằm viện, kế hoạch chi tiêu của mình sẽ bị ảnh hưởng đến đâu?
1. Viện phí chỉ là phần nổi của tảng băng
Khi nghĩ đến "chi phí nằm viện", phần lớn chúng ta chỉ nghĩ đến con số trên hóa đơn viện phí — tiền phòng, tiền thuốc, tiền xét nghiệm. Nhưng nếu bạn hỏi bất kỳ ai đã từng trải qua một đợt điều trị dài ngày, họ sẽ kể cho bạn nghe về rất nhiều khoản chi phí khác, âm thầm cộng dồn mà ít ai tính trước.
Đây không phải là điều để sợ hãi — đây là điều để nhìn thấy rõ hơn, để từ đó bạn có thể chuẩn bị tốt hơn, chủ động hơn, thay vì bị động khi nó thật sự xảy ra.
2. Những khoản chi phí hay bị bỏ sót khi lập kế hoạch
Gián đoạn thu nhập
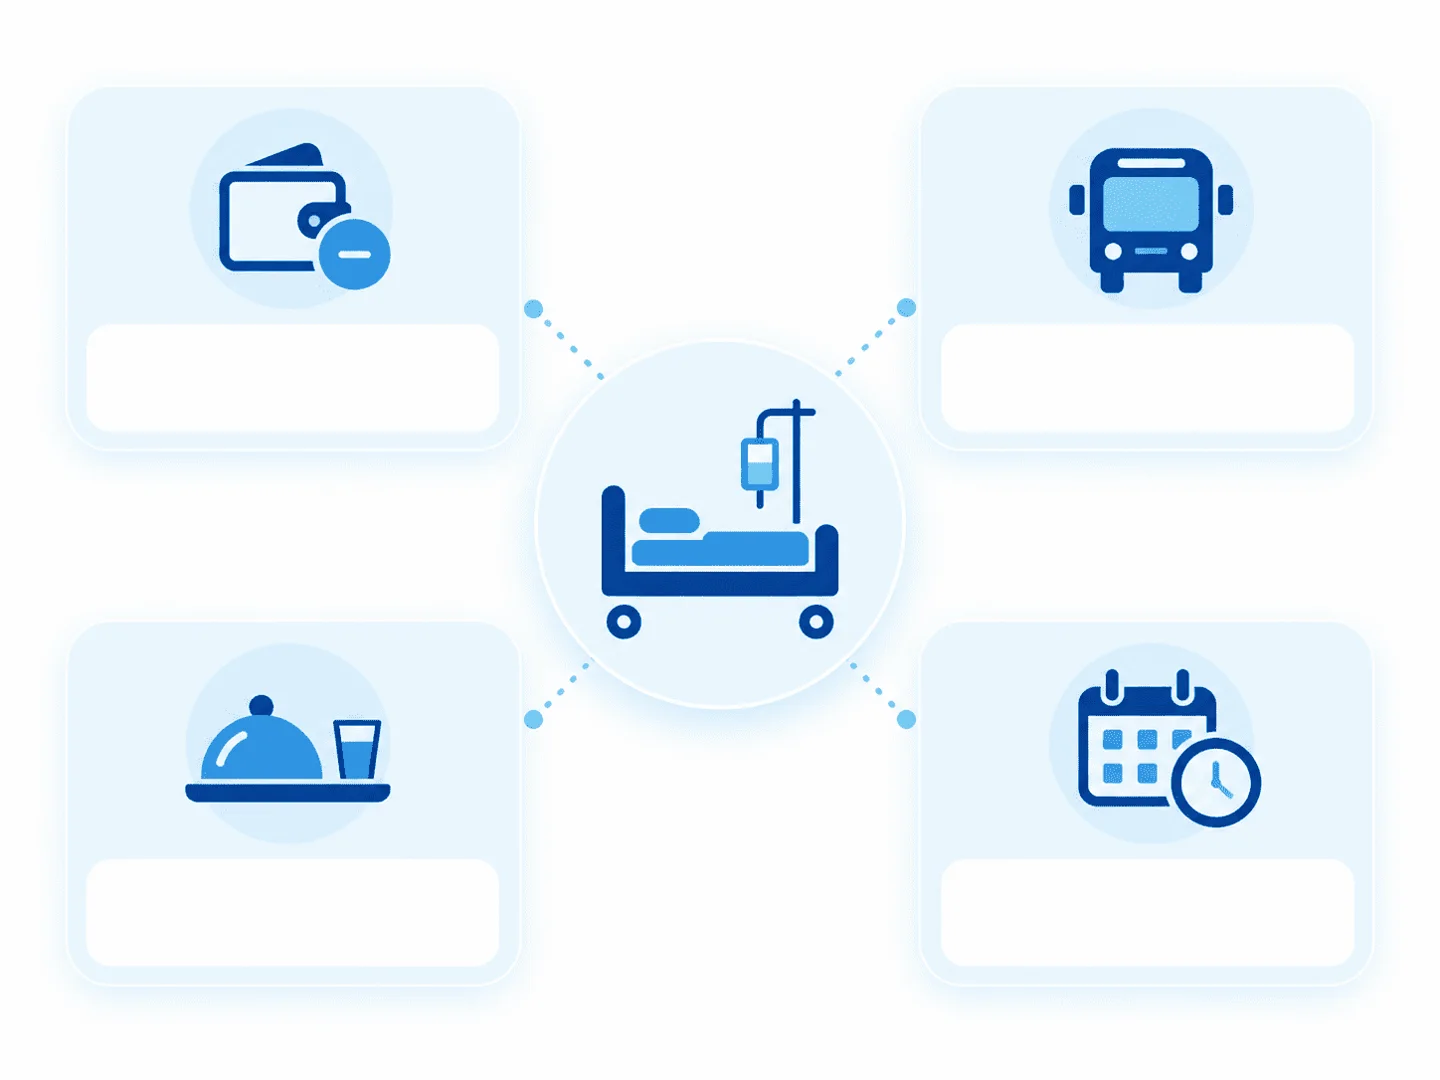
Nếu bạn hoặc người tạo thu nhập chính trong gia đình phải nghỉ làm để điều trị hoặc hồi phục, khoản thu nhập bị mất đi trong thời gian đó thường không được tính vào "chi phí nằm viện" — nhưng nó ảnh hưởng trực tiếp đến dòng tiền của cả gia đình, đôi khi còn lớn hơn cả viện phí.
Chi phí đi lại và người chăm sóc
Người thân đi lại giữa nhà và bệnh viện, có thể cần nghỉ làm để chăm sóc, hoặc thuê người hỗ trợ — đây là những khoản chi rất thực tế nhưng dễ bị quên khi lập ngân sách ban đầu.
Sinh hoạt phí trong thời gian điều trị
Ăn uống riêng, các vật dụng cần thiết trong thời gian nằm viện, và cả sinh hoạt phí của gia đình vẫn tiếp diễn bình thường dù có một người đang phải tập trung cho việc điều trị.
Thời gian hồi phục kéo dài hơn dự kiến
Nhiều người lập kế hoạch dựa trên "thời gian nằm viện", nhưng quên rằng thời gian hồi phục hoàn toàn — để quay lại làm việc với năng suất như trước — có thể dài hơn nhiều so với số ngày trên giấy ra viện.
3. Vì sao điều này đáng để bạn dừng lại và tự hỏi
Mình không kể những điều này để làm bạn lo lắng hơn — ngược lại, mình muốn bạn nhìn thấy rõ bức tranh thật, vì khi thấy rõ, bạn mới có thể chuẩn bị đúng.
Hãy thử tự hỏi mình vài câu đơn giản:
Nếu mình hoặc người tạo thu nhập chính trong nhà phải nghỉ làm một tháng, gia đình mình sẽ xoay sở ra sao?
Mình có khoản dự phòng nào riêng cho những tình huống như vậy không, hay đang dùng chung với các khoản chi tiêu khác?
Nếu phải chi một khoản ngoài dự kiến bằng vài tháng lương, kế hoạch tài chính của mình có bị ảnh hưởng nhiều không?
Không cần trả lời ngay, không cần có đáp án hoàn hảo. Chỉ cần bạn đã tự hỏi, đó đã là một bước chủ động rồi.
4. Một vài hướng chuẩn bị để kế hoạch chi tiêu không bị lệch quá nhiều
Mình không nghĩ có một công thức đúng cho tất cả mọi người, nhưng đây là vài hướng đáng cân nhắc:
Xây dựng một quỹ dự phòng riêng, tách biệt với chi tiêu hằng ngày, dành cho các tình huống bất ngờ về sức khỏe.
Tìm hiểu các lớp bảo vệ có thể giúp giảm bớt gánh nặng tài chính khi có sự cố y tế xảy ra, để quỹ dự phòng của bạn không phải "gánh" toàn bộ một mình.
Trao đổi với người thân trong gia đình về việc nếu có tình huống xảy ra, ai sẽ là người hỗ trợ, nguồn tài chính nào sẽ được dùng trước.
Rà soát định kỳ, không chỉ làm một lần rồi thôi — khi hoàn cảnh gia đình thay đổi (có con, mua nhà, đổi việc…), mức dự phòng cần thiết cũng thay đổi theo.
Nếu bạn muốn tìm hiểu các lớp bảo vệ có thể hỗ trợ trong tình huống này, bài 5 điểm cần lưu ý trước khi mua bảo hiểm là một điểm bắt đầu nhẹ nhàng, không có gì vội vàng cả.
Kết luận
Một lần nằm viện không chỉ là một con số trên hóa đơn — nó có thể kéo theo rất nhiều khoản chi phí âm thầm khác, đủ để làm lệch cả một kế hoạch chi tiêu đã xây dựng cẩn thận. Điều quan trọng không phải là lo sợ trước những điều chưa xảy ra, mà là dành ra vài phút để nhìn rõ bức tranh, rồi từ đó chuẩn bị theo cách phù hợp với hoàn cảnh của riêng mình.
Đó chính là tinh thần mình luôn muốn lan tỏa: sống chủ động, chuẩn bị thông minh — không phải vì sợ, mà vì mình xứng đáng có một kế hoạch vững vàng hơn.
Nếu bạn muốn tìm hiểu thêm về cách xây dựng các lớp bảo vệ phù hợp với hoàn cảnh của mình, bạn có thể bắt đầu từ giải pháp theo từng giai đoạn cuộc sống — không có gì phải vội, chỉ là một bước nhỏ để hiểu rõ hơn về chính mình.
Bài viết mang tính chia sẻ và tham khảo, dựa trên quan sát và kinh nghiệm thực tế, không phải số liệu thống kê chính thức hay tư vấn tài chính cá nhân.