Bảo hiểm tín dụng thương mại: Bảo vệ khoản phải thu, chủ động dòng tiền doanh nghiệp
Bảo hiểm tín dụng thương mại giúp doanh nghiệp quản trị rủi ro bán chịu, bảo vệ khoản phải thu và chủ động dòng tiền. Tìm hiểu cách hoạt động và báo giá.
Đơn hàng đã giao, hóa đơn đã xuất, doanh thu đã ghi nhận. Nhưng tiền vẫn chưa về tài khoản. Với doanh nghiệp bán hàng trả chậm, khoảng thời gian giữa giao hàng và thu tiền chính là lúc vốn lưu động có thể chịu áp lực lớn nhất.
Một khách hàng lớn trì hoãn thanh toán có thể khiến doanh nghiệp phải xoay thêm vốn để nhập hàng, trả nhà cung cấp hoặc duy trì sản xuất. Nếu đối tác mất khả năng thanh toán, khoản phải thu còn có nguy cơ trở thành nợ khó đòi.
Bảo hiểm tín dụng thương mại giúp doanh nghiệp xem xét bảo vệ những khoản phải thu đủ điều kiện, đồng thời hỗ trợ cách ra quyết định bán chịu dựa trên đánh giá rủi ro người mua. Đây không phải công cụ bảo đảm mọi hóa đơn đều được trả đúng hạn.
Bảo hiểm tín dụng thương mại là gì?
Đây là loại hình bảo hiểm dành cho doanh nghiệp bán hàng hóa hoặc cung cấp dịch vụ cho doanh nghiệp khác theo hình thức thanh toán sau. Đối tượng bảo vệ là các khoản phải thu thương mại đáp ứng điều kiện hợp đồng, trước rủi ro người mua không thanh toán do mất khả năng thanh toán, trì hoãn thanh toán kéo dài hoặc một số rủi ro chính trị được thỏa thuận.
Bảo hiểm Bảo Việt công bố triển khai giải pháp tín dụng thương mại với sự hợp tác của Atradius, phục vụ giao dịch nội địa và xuất khẩu. Không phải mọi khách hàng, quốc gia, hóa đơn hoặc khoản nợ cũ đều mặc nhiên được bảo hiểm.
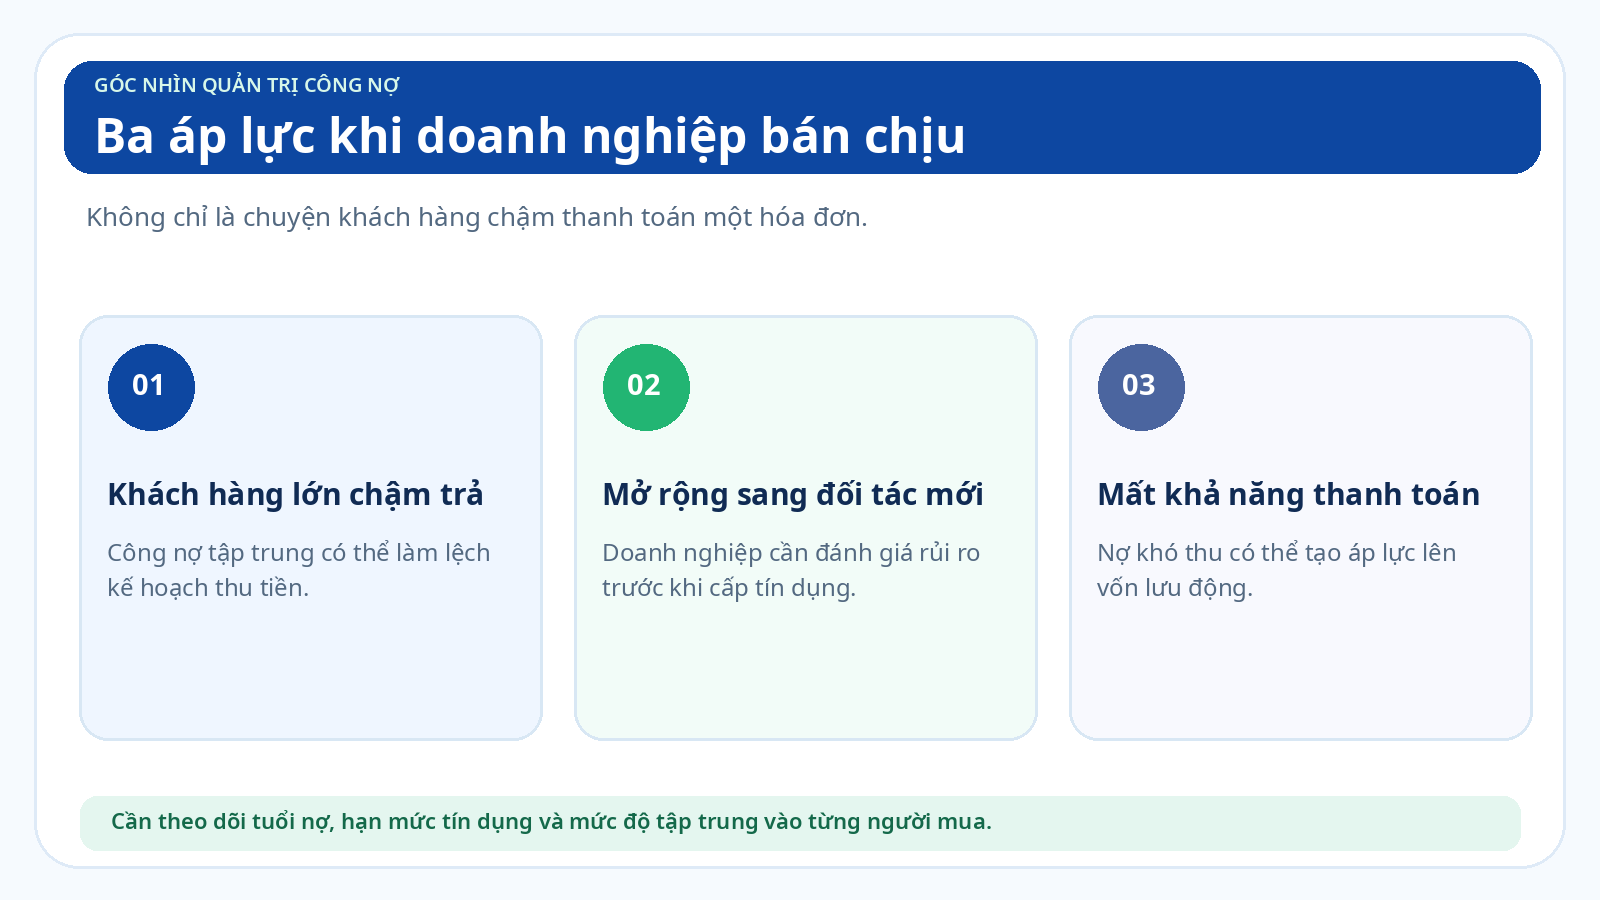
Ba tình huống khiến doanh nghiệp nên rà soát rủi ro công nợ
Khách hàng lớn đột ngột kéo dài thời gian thanh toán
Một nhà phân phối cho chuỗi đại lý mua hàng trả chậm. Khi một đại lý chiếm tỷ trọng công nợ lớn xin gia hạn liên tiếp, áp lực không chỉ nằm ở khoản tiền chưa thu được mà còn ở khả năng tiếp tục nhập hàng và phục vụ những đơn hàng khác. Bảo hiểm có thể là một phần trong chiến lược kiểm soát rủi ro tập trung, nếu người mua và khoản phải thu được chấp thuận.
Doanh nghiệp muốn mở thị trường nhưng chưa hiểu rõ người mua
Nhà sản xuất nhận đơn hàng từ đối tác mới ở nước ngoài, được yêu cầu thanh toán sau giao hàng. Cơ hội tăng doanh thu đi kèm câu hỏi: năng lực thanh toán của đối tác ra sao, nên cấp hạn mức bán chịu bao nhiêu và những rủi ro thị trường nào cần đánh giá? Thông tin tín dụng và hạn mức được xem xét trước giao dịch có thể giúp doanh nghiệp thận trọng hơn.
Khách hàng không còn khả năng trả nợ
Sau khi hàng đã giao hoặc dịch vụ hoàn thành, người mua gặp khó khăn tài chính nghiêm trọng. Nếu khoản phải thu thuộc phạm vi, đáp ứng hạn mức và các nghĩa vụ thông báo, thu hồi nợ theo hợp đồng, doanh nghiệp có thể đề nghị xem xét bồi thường phần tổn thất được bảo hiểm. Đây là tình huống giả định, không phải cam kết giải quyết cho một trường hợp cụ thể.
Bảo hiểm tín dụng thương mại vận hành như thế nào?
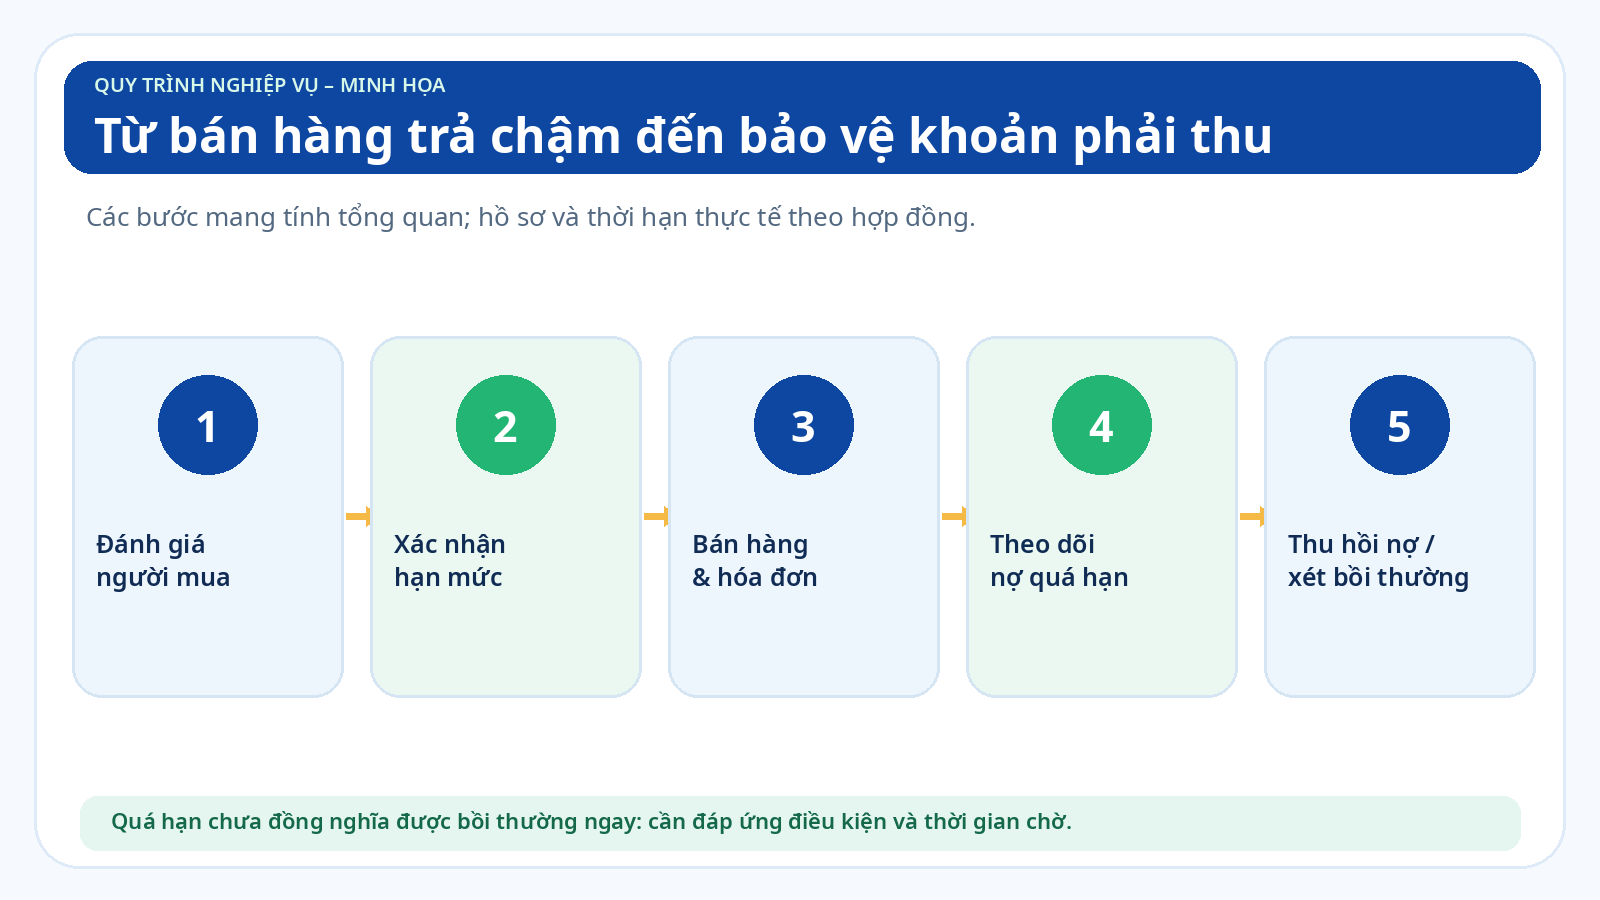
Về nguyên tắc, bộ phận nghiệp vụ sẽ đánh giá mức độ tín nhiệm của từng người mua, xem xét hạn mức tín dụng được bảo hiểm, sau đó doanh nghiệp tiến hành giao dịch và quản lý công nợ. Khi xuất hiện dấu hiệu bất lợi hoặc nợ quá hạn, doanh nghiệp phải thực hiện nghĩa vụ thông báo, giảm thiểu tổn thất và phối hợp thu hồi nợ theo điều kiện áp dụng.
Việc bồi thường chỉ được xem xét khi đã hình thành nguyên nhân tổn thất được bảo hiểm và đáp ứng thời gian chờ, chứng từ, hạn mức, tỷ lệ bảo hiểm cũng như các điều kiện khác. Tài liệu quy tắc công khai của Bảo Việt có đề cập riêng hạn mức tín dụng cho người mua, thời gian chờ, điều kiện khai báo và các trường hợp tự động dừng bảo hiểm.
Giá trị đối với chủ doanh nghiệp, CFO và bộ phận kinh doanh
Bảo vệ vốn lưu động và giảm cú sốc từ nợ xấu
Bảo hiểm có thể giảm mức tổn thất tài chính doanh nghiệp tự gánh khi một khoản phải thu được bảo hiểm không được thanh toán. Tuy nhiên, khoản bồi thường không xuất hiện ngay khi hóa đơn quá hạn và không nhất thiết bằng toàn bộ giá trị hóa đơn.
Bán hàng trả chậm có cơ sở hơn
Thay vì chỉ dựa vào quan hệ quen biết hoặc mục tiêu doanh số, doanh nghiệp có thêm một góc nhìn đánh giá rủi ro trước khi quyết định cấp tín dụng cho khách hàng. Hạn mức tín dụng của người mua có thể được xem xét, điều chỉnh theo diễn biến năng lực thanh toán.
Hỗ trợ mở rộng thị trường và làm việc với ngân hàng
Khi khoản phải thu được quản lý tốt và có bảo hiểm phù hợp, doanh nghiệp có thể thuận lợi hơn trong việc thảo luận về tài trợ vốn lưu động hoặc các giải pháp dựa trên khoản phải thu. Việc ngân hàng có cấp vốn hay không vẫn do ngân hàng thẩm định độc lập; bảo hiểm không phải cam kết giải ngân.
Tăng kỷ luật quản trị công nợ
Quy trình xét người mua, theo dõi tuổi nợ, phát hiện dấu hiệu bất lợi và thông báo kịp thời giúp CFO, kế toán công nợ và bộ phận kinh doanh phối hợp rõ trách nhiệm hơn. Giá trị này vẫn hữu ích ngay cả khi doanh nghiệp chưa phát sinh yêu cầu bồi thường.
Doanh nghiệp nào nên tìm hiểu?
Giải pháp đáng cân nhắc với nhà sản xuất, đơn vị xuất nhập khẩu, doanh nghiệp bán buôn và phân phối, nhà cung cấp nguyên vật liệu, thiết bị hoặc dịch vụ B2B có hợp đồng trả chậm. Đặc biệt nên rà soát nếu công nợ tập trung vào một vài người mua lớn, doanh nghiệp thường cấp hạn mức bán chịu cho khách mới hoặc đang mở rộng sang thị trường xuất khẩu.
Sáu điều cần làm rõ trước khi chọn phương án
Người mua và khoản phải thu nào đủ điều kiện? Cần kiểm tra danh sách người mua, quốc gia, hoạt động kinh doanh, thời hạn thanh toán và khoản nợ đã tồn tại trước hiệu lực.
Hạn mức tín dụng được bảo hiểm là bao nhiêu cho từng người mua? Hạn mức có thể thay đổi và không đồng nghĩa toàn bộ công nợ đều được bảo vệ.
Các trường hợp mất khả năng thanh toán, chậm trả kéo dài và rủi ro chính trị được định nghĩa thế nào? Mỗi trường hợp có thể có thời gian chờ, điều kiện riêng.
Tỷ lệ bồi thường, ngưỡng yêu cầu bồi thường và trách nhiệm tối đa được tính ra sao? Không nên lấy mức giới thiệu trên website áp dụng cho mọi hợp đồng.
Những loại trừ nào cần lưu ý? Tranh chấp thương mại về chất lượng hoặc nghĩa vụ giao hàng, lãi phạt chậm trả và một số loại người mua có thể không thuộc phạm vi.
Doanh nghiệp có nghĩa vụ gì về khai báo doanh thu, thông báo nợ quá hạn, gia hạn thanh toán và phối hợp thu hồi nợ? Vi phạm nghĩa vụ có thể ảnh hưởng phạm vi bảo vệ.
Cần chuẩn bị gì khi yêu cầu xem xét báo giá?
Ở bước đầu, doanh nghiệp có thể cung cấp ngành nghề, thị trường bán hàng, doanh thu bán chịu ước tính, danh sách người mua chính, thời hạn thanh toán thường áp dụng, quy mô công nợ và lịch sử chậm trả hoặc nợ khó thu. Bộ phận nghiệp vụ sẽ hướng dẫn bổ sung dữ liệu theo hồ sơ thẩm định; không cần gửi toàn bộ danh sách công nợ nhạy cảm ngay trong biểu mẫu liên hệ ban đầu.
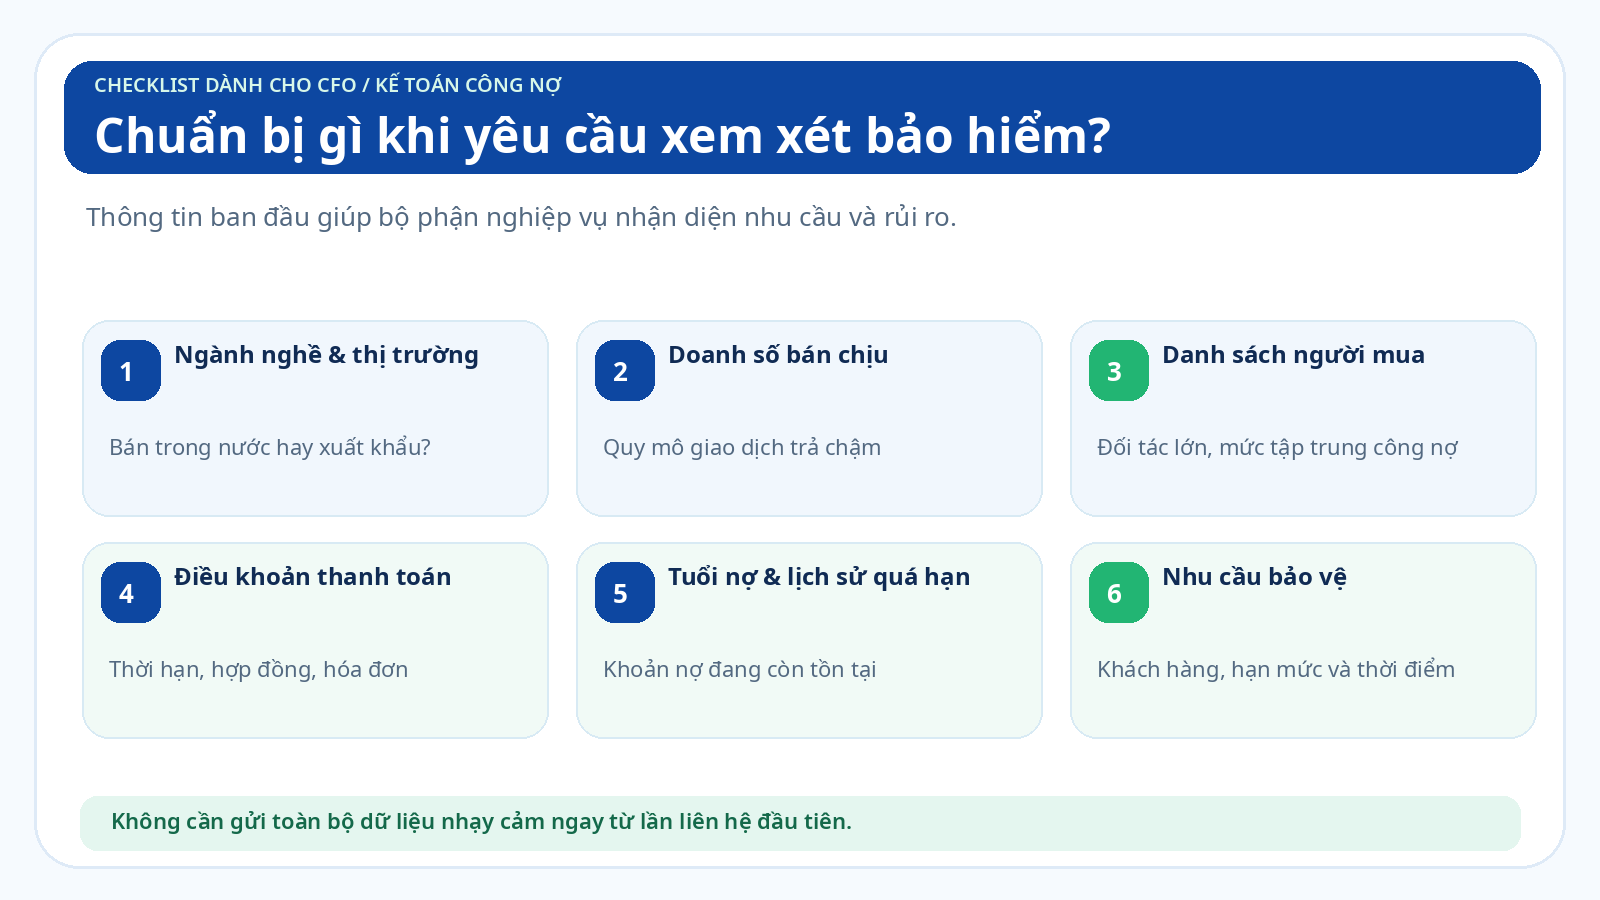
Quy trình tiếp nhận tại Lá Chắn Bảo Hiểm
Lá Chắn Bảo Hiểm tiếp nhận nhu cầu sơ bộ và chuyển đến bộ phận nghiệp vụ Bảo Việt để xem xét khả năng triển khai, yêu cầu thông tin bổ sung, đánh giá người mua và xây dựng phương án chào phí. Doanh nghiệp chỉ quyết định sau khi đã xem tài liệu chính thức về phạm vi, hạn mức, điều kiện và nghĩa vụ trong quá trình tham gia.
Câu hỏi thường gặp
Bảo hiểm tín dụng thương mại có áp dụng cho bán hàng trong nước không?
Có thể. Bảo Việt công bố giải pháp cho cả giao dịch B2B nội địa và quốc tế, nhưng từng người mua và khoản phải thu vẫn cần đáp ứng điều kiện nhận bảo hiểm.
Hóa đơn chậm trả vài ngày có được bồi thường ngay không?
Không. Chậm thanh toán chưa đồng nghĩa có sự kiện bồi thường. Doanh nghiệp phải kiểm tra thời gian chờ, nghĩa vụ thông báo, thủ tục thu hồi nợ và các điều kiện liên quan.
Bảo hiểm có chi trả cả khoản nợ đang quá hạn từ trước khi tham gia không?
Không nên mặc định. Việc bảo hiểm cho khoản phải thu đã phát sinh hoặc đang có dấu hiệu không thanh toán phải được doanh nghiệp bảo hiểm xác nhận rõ bằng văn bản.
Bảo hiểm tín dụng thương mại có thay thế bao thanh toán hoặc bảo lãnh ngân hàng?
Không. Bảo hiểm tín dụng thương mại hướng đến rủi ro không thu được khoản phải thu đủ điều kiện; bao thanh toán chủ yếu là một hình thức tài trợ hoặc mua khoản phải thu theo thỏa thuận; bảo lãnh thanh toán là một nghĩa vụ cam kết riêng theo văn bản bảo lãnh.
Cùng Lá Chắn Bảo Hiểm rà soát rủi ro bán chịu và công nợ
Nếu doanh nghiệp thường bán hàng trả chậm, phụ thuộc vào một số người mua lớn hoặc muốn thận trọng hơn khi mở rộng thị trường, hãy chia sẻ nhu cầu ban đầu. Lá Chắn Bảo Hiểm sẽ kết nối bộ phận nghiệp vụ Bảo Việt để đánh giá khả năng triển khai và xây dựng phương án phù hợp.

Cùng Thùy làm rõ bước đầu tiên
Chia sẻ điều bạn đang muốn chuẩn bị hoặc bảo vệ. Mình sẽ cùng bạn làm rõ nhu cầu và các điểm cần lưu ý trước khi lựa chọn chương trình bảo hiểm phù hợp.