Bảo hiểm hàng hải cho doanh nghiệp: Bảo vệ con tàu, trách nhiệm và hành trình kinh doanh
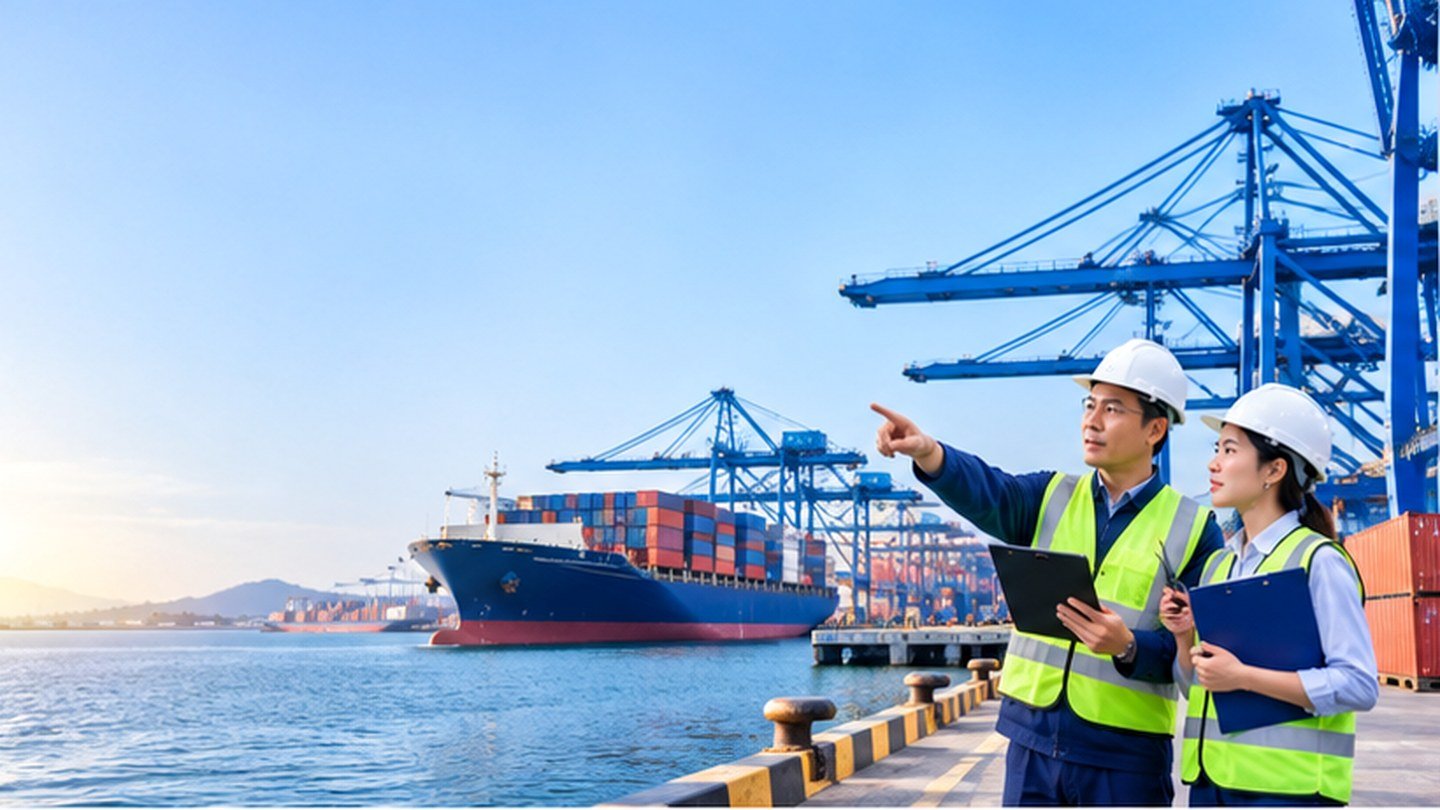
Một chuyến tàu không chỉ chuyên chở hàng hóa. Nó còn mang theo vốn đầu tư, trách nhiệm pháp lý và những cam kết kinh doanh.
Với một doanh nghiệp vận tải biển, sự cố không dừng lại ở vết hư hại trên thân tàu. Một vụ đâm va có thể kéo theo chi phí sửa chữa, cứu hộ, khiếu nại từ bên thứ ba và những ngày tàu không thể khai thác. Người quản lý phải đồng thời lo cho an toàn thuyền viên, nghĩa vụ với khách hàng và kế hoạch vận hành tiếp theo.
Vì vậy, câu hỏi quan trọng không chỉ là “Tàu có mua bảo hiểm chưa?”, mà còn là: “Doanh nghiệp đang bảo vệ những quyền lợi nào, còn khoảng trống trách nhiệm nào và cần chuẩn bị ra sao nếu xảy ra sự cố?”.
Bảo hiểm hàng hải giúp doanh nghiệp xem xét những lớp bảo vệ phù hợp với từng hoạt động trên biển và đường thủy. Đây là một nhóm nghiệp vụ có điều kiện, phạm vi và cách nhận bảo hiểm khác nhau; không phải một hợp đồng duy nhất bao trọn mọi rủi ro.
Bảo hiểm hàng hải là gì?
Bảo hiểm hàng hải là nhóm nghiệp vụ bảo hiểm gắn với những rủi ro trong hoạt động của tàu, con người, hàng hóa và các quyền lợi, trách nhiệm phát sinh từ hành trình trên biển hoặc vùng nước có liên quan. Tùy trường hợp, doanh nghiệp có thể cần bảo hiểm cho bản thân con tàu, trách nhiệm dân sự của chủ tàu, thuyền viên, hàng hóa vận chuyển hoặc rủi ro trong quá trình đóng mới, chạy thử tàu.
Điều quan trọng là phân biệt rõ đối tượng bảo hiểm: thân tàu là tài sản; trách nhiệm dân sự của chủ tàu là nghĩa vụ pháp lý đủ điều kiện; bảo hiểm hàng hóa gắn với quyền lợi đối với lô hàng; còn bảo hiểm tai nạn con người xem xét rủi ro của người được bảo hiểm theo chương trình cụ thể. Một quyền lợi không tự động thay thế quyền lợi khác.
Những lớp bảo vệ doanh nghiệp nên tìm hiểu
1. Bảo hiểm thân tàu – bảo vệ tài sản có giá trị lớn
Đối với chủ tàu, một con tàu không chỉ là phương tiện vận tải mà còn là tài sản tạo doanh thu, thường gắn với vốn đầu tư và nghĩa vụ tài chính dài hạn. Bảo hiểm thân tàu hướng tới các tổn thất vật chất thuộc phạm vi đối với thân vỏ, máy móc và trang thiết bị; những nội dung như đâm va, mắc cạn, cháy nổ, cứu hộ hoặc tổn thất chung chỉ được xem xét theo điều kiện và phần bảo hiểm đã thỏa thuận.
Khi chuẩn bị phương án, doanh nghiệp cần xác định rõ loại tàu, tuổi tàu, giá trị bảo hiểm, tình trạng kỹ thuật, tuyến hoạt động, mục đích sử dụng và các rủi ro mở rộng nếu có. Việc tàu ngừng khai thác dẫn đến mất doanh thu không mặc nhiên được bảo hiểm thân tàu chi trả.
2. Bảo hiểm trách nhiệm dân sự chủ tàu – khi sự cố ảnh hưởng đến bên khác
Một vụ đâm va không chỉ khiến tàu của doanh nghiệp hư hại. Tàu khác, cầu cảng, công trình ven bờ, hàng hóa, hành khách hay môi trường có thể bị ảnh hưởng và phát sinh yêu cầu bồi thường. Đây là lý do cần nghiên cứu riêng bảo hiểm trách nhiệm dân sự chủ tàu, thường được nhắc đến cùng thuật ngữ P&I (Protection & Indemnity) đối với những mô hình phù hợp.
Phạm vi có thể được thẩm định liên quan đến các trách nhiệm pháp lý về con người, tài sản bên thứ ba, hàng hóa, ô nhiễm, xác tàu, cứu hộ hoặc chi phí pháp lý; tuy nhiên không phải mọi khoản đều có trong một hợp đồng. Chương trình P&I, trách nhiệm đâm va trong bảo hiểm thân tàu và các giới hạn bảo hiểm có thể khác nhau, cần được bộ phận nghiệp vụ đối chiếu để tránh bảo hiểm trùng hoặc bỏ sót trách nhiệm.
3. Bảo vệ thuyền viên và con người trên tàu
Sau một tai nạn hàng hải, con người luôn là ưu tiên trước tiên. Tùy loại tàu và hoạt động, doanh nghiệp có thể cần xem xét trách nhiệm đối với thuyền viên, hành khách và bảo hiểm tai nạn phù hợp. Trách nhiệm của chủ tàu và quyền lợi của hợp đồng tai nạn không phải lúc nào cũng trùng nhau; cần kiểm tra đối tượng tham gia, giới hạn, địa bàn hoạt động và các nghĩa vụ bắt buộc có liên quan.
4. Rủi ro đóng tàu, hạ thủy và chạy thử
Với nhà máy đóng tàu hoặc chủ đầu tư đóng mới, rủi ro có thể bắt đầu trước khi con tàu chính thức khai thác. Quá trình chế tạo, lắp đặt, hạ thủy, thử nghiệm và bàn giao cần được đánh giá theo phương án chuyên biệt. Bảo Việt có giới thiệu nghiệp vụ bảo hiểm rủi ro người đóng tàu; phạm vi cụ thể phụ thuộc hồ sơ công trình và chấp thuận bảo hiểm.
5. Bảo hiểm hàng hóa – một lớp bảo vệ khác trong chuỗi vận tải
Hàng hóa thuộc quyền lợi của chủ hàng hoặc bên có quyền lợi được bảo hiểm cần được đánh giá theo hợp đồng mua bán, điều kiện giao hàng, tuyến vận chuyển và điều khoản bảo hiểm hàng hóa. Doanh nghiệp logistics cũng cần làm rõ trách nhiệm của mình trong hợp đồng vận chuyển. Phần này đã được Lá Chắn Bảo Hiểm dành một bài riêng về bảo hiểm hàng hóa doanh nghiệp; trang bảo hiểm hàng hải chỉ giúp người đọc nhìn thấy mối liên hệ giữa các lớp rủi ro.
Ba tình huống khiến bài toán hàng hải trở nên phức tạp
Tàu đâm va tại khu vực cảng: thiệt hại không chỉ ở thân tàu
Giả sử tàu chở hàng khi điều động tại cảng va vào một công trình hoặc tàu khác. Doanh nghiệp có thể phải xử lý đồng thời việc sửa tàu, trách nhiệm với bên bị thiệt hại, hồ sơ giám định, quyền lợi của hàng hóa trên tàu và kế hoạch vận chuyển tiếp. Mỗi khoản cần được phân loại theo quyền lợi được bảo hiểm, trách nhiệm pháp lý, điều khoản và giới hạn tương ứng.
Tàu gặp sự cố xa bờ: chi phí cứu hộ và thời gian khôi phục
Khi tàu mắc cạn hoặc gặp sự cố kỹ thuật trên hành trình, quyết định đưa tàu về nơi an toàn, thuê phương tiện cứu hộ hay sửa chữa có thể cần thực hiện trong điều kiện khẩn cấp. Bên cạnh giảm thiểu tổn thất, doanh nghiệp phải lưu giữ thông tin, thông báo kịp thời cho đầu mối bảo hiểm và tuân thủ hướng dẫn giám định. Chi phí cứu hộ, tổn thất chung hoặc thiệt hại phát sinh thêm chỉ được đánh giá theo điều khoản phù hợp.
Tuyến vận tải thay đổi: hợp đồng bảo hiểm có còn phù hợp?
Một doanh nghiệp bắt đầu khai thác tuyến mới, đi qua vùng có cảnh báo an ninh hoặc chuyển sang vận chuyển loại hàng khác. Việc thay đổi vùng hoạt động, phương thức khai thác, hàng hóa, tình trạng tàu hay điều kiện hợp đồng có thể làm thay đổi rủi ro nhận bảo hiểm. Doanh nghiệp nên trao đổi trước với đầu mối nghiệp vụ về yêu cầu thông báo, phụ phí hoặc bảo hiểm rủi ro chiến tranh khi cần; không mặc định phạm vi cũ vẫn áp dụng.
Các tình huống trên nhằm minh họa nhu cầu quản trị; không phải hồ sơ đã được Bảo Việt nhận bảo hiểm hoặc cam kết bồi thường.
Vì sao bảo hiểm hàng hải quan trọng đối với chủ doanh nghiệp?
Giá trị lớn nhất không nằm ở việc có thêm một giấy chứng nhận trong hồ sơ. Khi xây dựng đúng, chương trình bảo hiểm giúp doanh nghiệp nhận diện các nhóm tổn thất có thể làm suy giảm vốn, những trách nhiệm với người khác và những bước cần thực hiện để xử lý sự cố theo quy trình.
- Bảo vệ nguồn vốn đầu tư: xem xét tổn thất vật chất với tàu và thiết bị trong phạm vi được chấp thuận.
- Quản trị trách nhiệm pháp lý: chuẩn bị phương án xử lý khiếu nại từ bên thứ ba, thay vì chỉ nhìn vào tổn thất của tàu mình.
- Hỗ trợ quản trị đội tàu: kết hợp đánh giá tuyến hoạt động, điều kiện an toàn, đăng kiểm, lịch sử tổn thất và quy trình báo sự cố.
- Giữ tính chủ động trong quan hệ đối tác: giúp doanh nghiệp trình bày rõ phương án quản trị rủi ro khi làm việc với bên thuê tàu, ngân hàng hoặc đối tác vận chuyển; không đồng nghĩa mọi đối tác đều yêu cầu cùng một loại bảo hiểm.
Cần lưu ý rằng bảo hiểm không thay thế việc bảo trì tàu, huấn luyện thuyền viên, tuân thủ quy định hàng hải hoặc kế hoạch ứng phó khẩn cấp. Những yếu tố vận hành này vẫn rất quan trọng để phòng ngừa và giảm nhẹ tổn thất.
Doanh nghiệp nào nên tìm hiểu bảo hiểm hàng hải?
Những đơn vị nên chủ động rà soát gồm chủ tàu biển và doanh nghiệp cho thuê, thuê hoặc quản lý khai thác tàu; công ty vận tải hàng hóa, tàu khách và dịch vụ biển; đơn vị vận tải đường thủy nội địa; nhà thầu đóng mới, sửa chữa tàu; doanh nghiệp khai thác tàu cá hoặc tàu dịch vụ hậu cần; và doanh nghiệp logistics có quyền lợi hoặc nghĩa vụ trong quá trình vận chuyển.
Không có một cấu trúc bảo hiểm chung cho tất cả nhóm trên. Một chủ tàu chạy tuyến quốc tế, một tàu du lịch đường sông và một nhà máy đóng tàu có hồ sơ rủi ro, trách nhiệm và yêu cầu thẩm định rất khác nhau.
Bảy câu hỏi cần làm rõ trước khi yêu cầu báo giá
- Đối tượng: cần bảo hiểm tàu, trách nhiệm chủ tàu, con người, hàng hóa hay rủi ro đóng tàu?
- Thông tin tàu: loại tàu, năm đóng, đăng ký/đăng kiểm, công suất, trọng tải, giá trị và tình trạng kỹ thuật hiện tại?
- Hoạt động: tàu chạy tuyến nào, vùng nước nào, chở hàng hoặc hành khách gì, có lai kéo hay hoạt động chuyên biệt không?
- Hợp đồng liên quan: doanh nghiệp là chủ sở hữu, người thuê, người quản lý hay bên có quyền lợi bảo hiểm khác?
- Lịch sử rủi ro: đã có sự cố, khiếu nại, sửa chữa lớn hoặc thay đổi kỹ thuật nào cần thông báo?
- Giới hạn mong muốn: số tiền bảo hiểm, trách nhiệm với bên thứ ba và mức tự chịu dự kiến có phù hợp với rủi ro thực tế?
- Điều khoản đặc biệt: vùng chiến tranh, cấm vận, rủi ro ô nhiễm, cứu hộ, tổn thất chung, mất thời gian khai thác… có cần kiểm tra hoặc thu xếp riêng không?
Quy trình tiếp nhận nhu cầu tại Lá Chắn Bảo Hiểm
Bước 1 – Tiếp nhận thông tin ban đầu: Lá Chắn Bảo Hiểm ghi nhận loại hình kinh doanh, nhóm tàu hoặc rủi ro cần quan tâm, khu vực hoạt động, thời điểm dự kiến tham gia và đầu mối liên hệ.
Bước 2 – Chuyển bộ phận nghiệp vụ: Thông tin được chuyển đến đầu mối chuyên môn Bảo Việt để kiểm tra khả năng triển khai, yêu cầu hồ sơ, kiểm tra kỹ thuật hoặc khảo sát rủi ro khi cần. Một số trách nhiệm hàng hải có thể cần cấu trúc bảo hiểm và đối tác nghiệp vụ chuyên biệt.
Bước 3 – Xem xét phương án: Doanh nghiệp đối chiếu đề xuất chính thức về phạm vi, điều kiện, loại trừ, số tiền hoặc giới hạn bảo hiểm, mức tự chịu, khu vực hoạt động, phí và nghĩa vụ thông báo.
Bước 4 – Hoàn tất theo quy trình: Chỉ tài liệu chính thức do doanh nghiệp bảo hiểm phát hành và hồ sơ hợp đồng có hiệu lực mới xác định quyền lợi và nghĩa vụ của các bên. Lá Chắn Bảo Hiểm không tự thẩm định, chấp thuận bảo hiểm hoặc xác nhận bồi thường thay doanh nghiệp bảo hiểm.
Câu hỏi thường gặp
Bảo hiểm thân tàu có bao gồm trách nhiệm với bên thứ ba không?
Không nên mặc định. Một số trách nhiệm đâm va có thể được quy định trong phần bảo hiểm thân tàu; những trách nhiệm khác cần xem xét theo bảo hiểm trách nhiệm dân sự chủ tàu hoặc chương trình P&I thích hợp. Phải đối chiếu hợp đồng cụ thể để xác định phần nào được bảo hiểm.
Nếu tàu phải dừng hoạt động thì doanh nghiệp có được bồi thường doanh thu mất đi?
Không tự động. Thiệt hại vật chất đối với tàu và tổn thất do mất thời gian khai thác là hai vấn đề khác nhau. Quyền lợi liên quan đến mất ngày tàu hoặc mất thu nhập, nếu có, phải được thỏa thuận rõ trong phương án phù hợp.
Doanh nghiệp chỉ khai thác tàu đường sông có cần nghiên cứu bảo hiểm hàng hải?
Có. Nghiệp vụ bảo hiểm tàu thủy nội địa và trách nhiệm liên quan đến hoạt động trên sông, hồ, tuyến ven biển có thể phù hợp hơn với loại tàu và vùng hoạt động thực tế. Điều kiện tham gia cần được xác minh riêng.
Có thể mua bảo hiểm hàng hóa một lần để bảo vệ luôn tàu và chủ tàu không?
Không. Bảo hiểm hàng hóa gắn với quyền lợi đối với lô hàng; bảo hiểm thân tàu và trách nhiệm của chủ tàu là những đối tượng, nghĩa vụ khác. Doanh nghiệp cần xem xét từng lớp bảo hiểm thay vì dùng một hợp đồng để suy ra mọi quyền lợi.
Cùng Lá Chắn Bảo Hiểm chuẩn bị phương án bảo vệ phù hợp
Hoạt động hàng hải luôn gắn với nhiều bên: chủ tàu, người khai thác, thuyền viên, chủ hàng, đối tác cảng và người vận chuyển. Nhìn rõ quyền lợi và trách nhiệm của từng bên ngay từ đầu sẽ giúp doanh nghiệp chuẩn bị tốt hơn cho những sự cố ngoài dự kiến.
Lá Chắn Bảo Hiểm tiếp nhận nhu cầu ban đầu và kết nối bộ phận nghiệp vụ Bảo Việt để xem xét phương án phù hợp với loại tàu, tuyến hoạt động và hồ sơ doanh nghiệp. Hãy chia sẻ những thông tin cơ bản để bắt đầu quá trình trao đổi.

Cùng Thùy làm rõ bước đầu tiên
Chia sẻ điều bạn đang muốn chuẩn bị hoặc bảo vệ. Mình sẽ cùng bạn làm rõ nhu cầu và các điểm cần lưu ý trước khi lựa chọn chương trình bảo hiểm phù hợp.