Bảo hiểm Du lịch trong nước Bảo Việt: Quyền lợi, phí và 7 điều cần biết
Tìm hiểu Bảo hiểm Du lịch trong nước của Bảo Việt: quyền lợi tai nạn, phí theo chuyến, điều kiện tham gia và lưu ý cho gia đình, nhóm bạn, doanh nghiệp.
Chuyến du lịch đáng nhớ là khi mình được thoải mái khám phá, tận hưởng thời gian bên người thân và bạn bè. Nhưng nếu chẳng may bị trượt ngã, chấn thương hoặc gặp vấn đề sức khỏe khi đang đi xa, bạn đã có phương án dự phòng nào chưa? Bảo hiểm Du lịch trong nước của Bảo hiểm Bảo Việt là một lựa chọn đáng tìm hiểu để chuẩn bị thêm cho những tình huống bất ngờ ấy.
Bảo hiểm Du lịch trong nước là gì?
Bảo hiểm Du lịch trong nước do Tổng Công ty Bảo hiểm Bảo Việt cung cấp, dành cho những chuyến tham quan, nghỉ dưỡng, giải trí trong lãnh thổ Việt Nam. Sản phẩm tập trung vào rủi ro tai nạn, thương tật và một số trường hợp tử vong hoặc chi phí cứu thương thuộc phạm vi bảo hiểm; quyền lợi cụ thể phụ thuộc số tiền bảo hiểm và giấy chứng nhận được cấp.
Đây không phải gói bảo hiểm sức khỏe toàn diện, cũng không mặc nhiên thanh toán mọi vấn đề phát sinh trong chuyến đi. Điểm hữu ích là bạn có thể chọn phương án bảo vệ theo hành trình thực tế, cho cá nhân hoặc một nhóm người.
Ai nên cân nhắc tham gia?
Nếu thường tự lên lịch đi biển, khám phá thành phố mới, du lịch cuối tuần hoặc đưa cả nhà về quê kết hợp tham quan, bạn có thể cân nhắc thêm bảo hiểm theo chuyến. Nhóm bạn đi cùng nhau cũng có thể thống nhất một phương án bảo vệ rõ ràng trước khi xuất phát.
Với doanh nghiệp, bảo hiểm cho chuyến du lịch phúc lợi hoặc chương trình gắn kết nhân viên là một chi tiết đáng đưa vào kế hoạch tổ chức. Ngoài việc đặt xe, phòng và lịch trình, bộ phận nhân sự có thể chuẩn bị danh sách người tham gia và kiểm tra quyền lợi bảo hiểm phù hợp với các hoạt động của đoàn.
Theo quy tắc hiện hành được cung cấp, người được bảo hiểm có thể là người Việt Nam hoặc người nước ngoài nhập cảnh, cư trú hợp pháp tại Việt Nam, từ đủ 6 tháng đến 80 tuổi, đáp ứng điều kiện tham gia. Không vì có giới hạn tuổi rộng mà mọi tình trạng sức khỏe đều đương nhiên được chấp nhận.
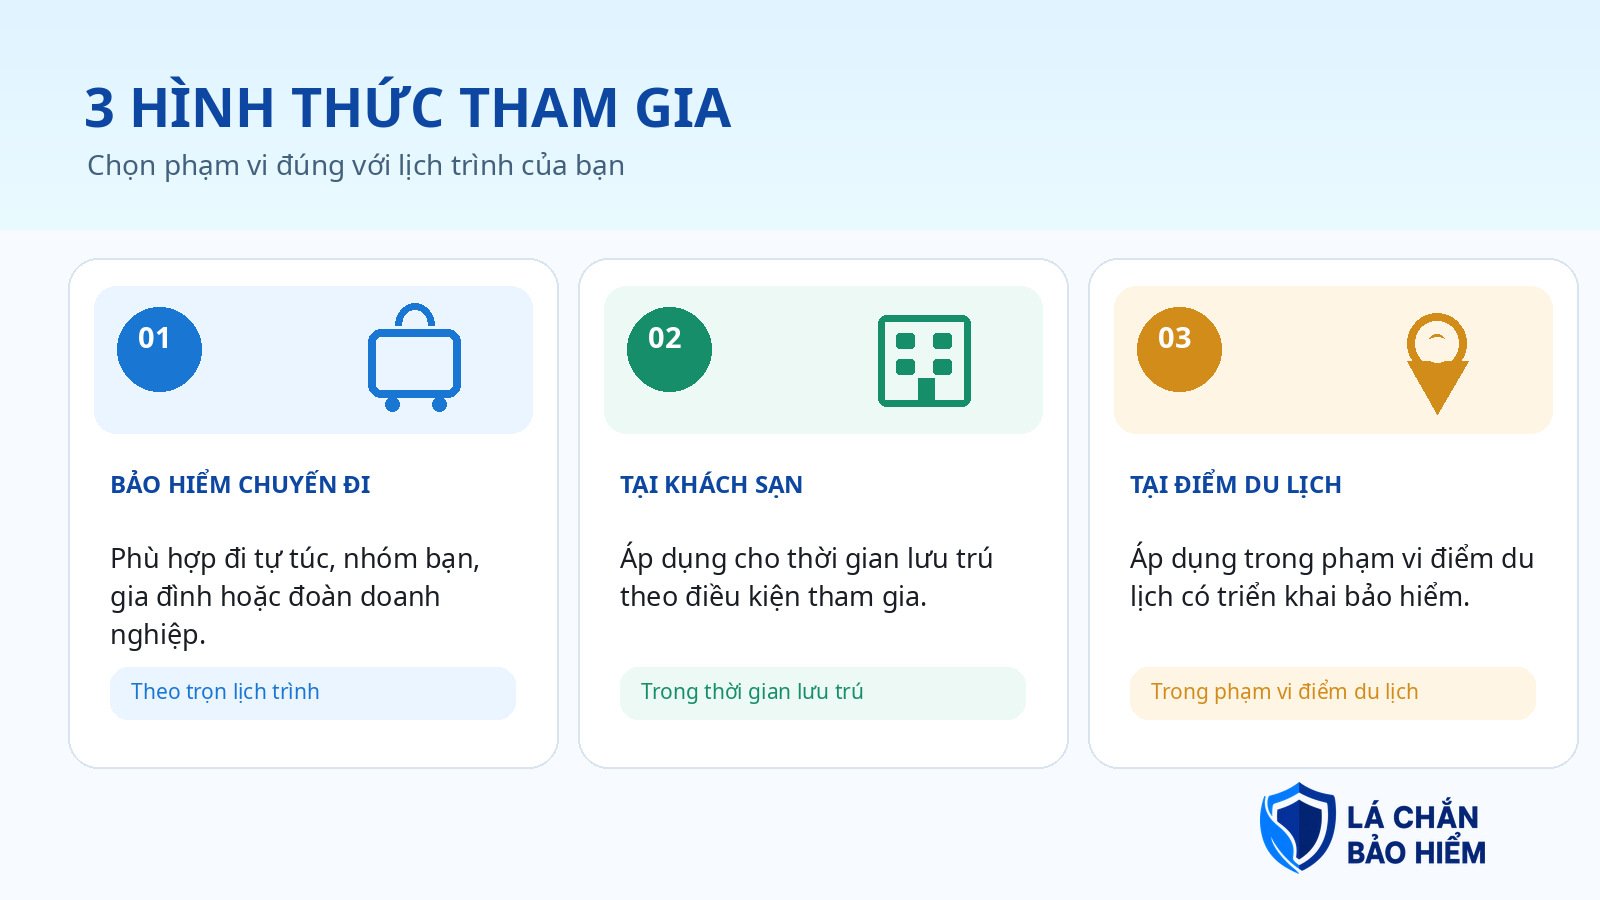
Ba hình thức tham gia: chọn đúng phạm vi mới là điều quan trọng
Bảo hiểm chuyến đi phù hợp với hành trình có ngày khởi hành, điểm xuất phát và ngày kết thúc xác định. Thời hạn một chuyến tối đa 180 ngày; hiệu lực kết thúc khi hết thời hạn ghi nhận hoặc khi bạn quay về điểm xuất phát ban đầu, tùy thời điểm nào đến trước.
Bảo hiểm tại khách sạn, nhà khách chỉ bảo vệ trong khoảng thời gian lưu trú được xác nhận. Bảo hiểm tại điểm du lịch áp dụng từ khi qua cửa kiểm soát vé đến khi ra khỏi phạm vi điểm du lịch, nếu vé có bao gồm phí bảo hiểm theo phương án triển khai.
Điểm cần nhớ: Có bảo hiểm kèm vé vào cổng hoặc phòng nghỉ không đồng nghĩa toàn bộ hành trình đi và về đều được bảo hiểm. Hãy kiểm tra hình thức và thời điểm hiệu lực trên chứng từ.
Quyền lợi nổi bật của Bảo hiểm Du lịch trong nước
1. Tử vong hoặc thương tật toàn bộ vĩnh viễn do tai nạn
Khi xảy ra sự kiện thuộc phạm vi bảo hiểm, quyền lợi này chi trả 100% số tiền bảo hiểm đã lựa chọn. Một số tình huống bị tai nạn khi cứu người, cứu tài sản theo quy định cũng có thể được xem xét. Số tiền bảo hiểm có thể lựa chọn trong khoảng 10–400 triệu đồng/người/thời hạn.
2. Thương tật bộ phận do tai nạn
Nếu tai nạn gây thương tật bộ phận vĩnh viễn hoặc tạm thời, cách tính tiền phụ thuộc vào mức số tiền bảo hiểm. Với mức không quá 30 triệu đồng, việc chi trả dựa trên bảng tỷ lệ thương tật. Với mức trên 30 triệu đồng, chi phí y tế thực tế hợp lệ và giới hạn theo bảng tỷ lệ được xét đồng thời; riêng thương tật tạm thời còn có trần chi trả riêng.
Vì vậy, không nên hiểu rằng cứ bị ngã hoặc trầy xước là được nhận một khoản tiền cố định, hoặc mọi hóa đơn khám chữa bệnh đều được hoàn lại.
3. Một số quyền lợi tử vong khác
Quy tắc có quyền lợi tử vong do ốm đau, bệnh tật phát sinh trong chuyến đi thuộc phạm vi, với mức chi trả 50% số tiền bảo hiểm. Trường hợp tử vong không rõ nguyên nhân thuộc phạm vi có mức 25%, chỉ áp dụng cho người được bảo hiểm từ 18 đến 65 tuổi. Đây là các quyền lợi tử vong có điều kiện, không phải cam kết thanh toán mọi chi phí điều trị bệnh.
4. Chi phí xe cứu thương
Trong tình huống thương tật nguy hiểm đến tính mạng do tai nạn thuộc phạm vi, bảo hiểm có thể thanh toán chi phí xe cứu thương đưa tới bệnh viện phù hợp gần nhất, tối đa 1% số tiền bảo hiểm, nếu đáp ứng điều kiện và có chứng từ hợp lệ.
Có bảo hiểm y tế rồi, mua thêm bảo hiểm du lịch để làm gì?
Bảo hiểm y tế giúp thanh toán chi phí khám chữa bệnh theo phạm vi và mức hưởng được pháp luật quy định. Trong khi đó, Bảo hiểm Du lịch trong nước bổ sung những quyền lợi bảo hiểm tai nạn theo chuyến đi, trong đó có trường hợp chi trả dựa trên số tiền bảo hiểm và tỷ lệ thương tật.
Ví dụ, một người bị chấn thương trong chuyến du lịch và phải điều trị: bảo hiểm y tế có thể xử lý phần chi phí khám chữa bệnh đủ điều kiện; hợp đồng du lịch sẽ xem xét quyền lợi tai nạn theo quy tắc riêng. Hai cơ chế không giống nhau, và phần bồi hoàn chi phí thực tế vẫn phải tuân thủ nguyên tắc không vượt quá thiệt hại hợp lệ.
Bảy điều cần hiểu rõ trước khi mua
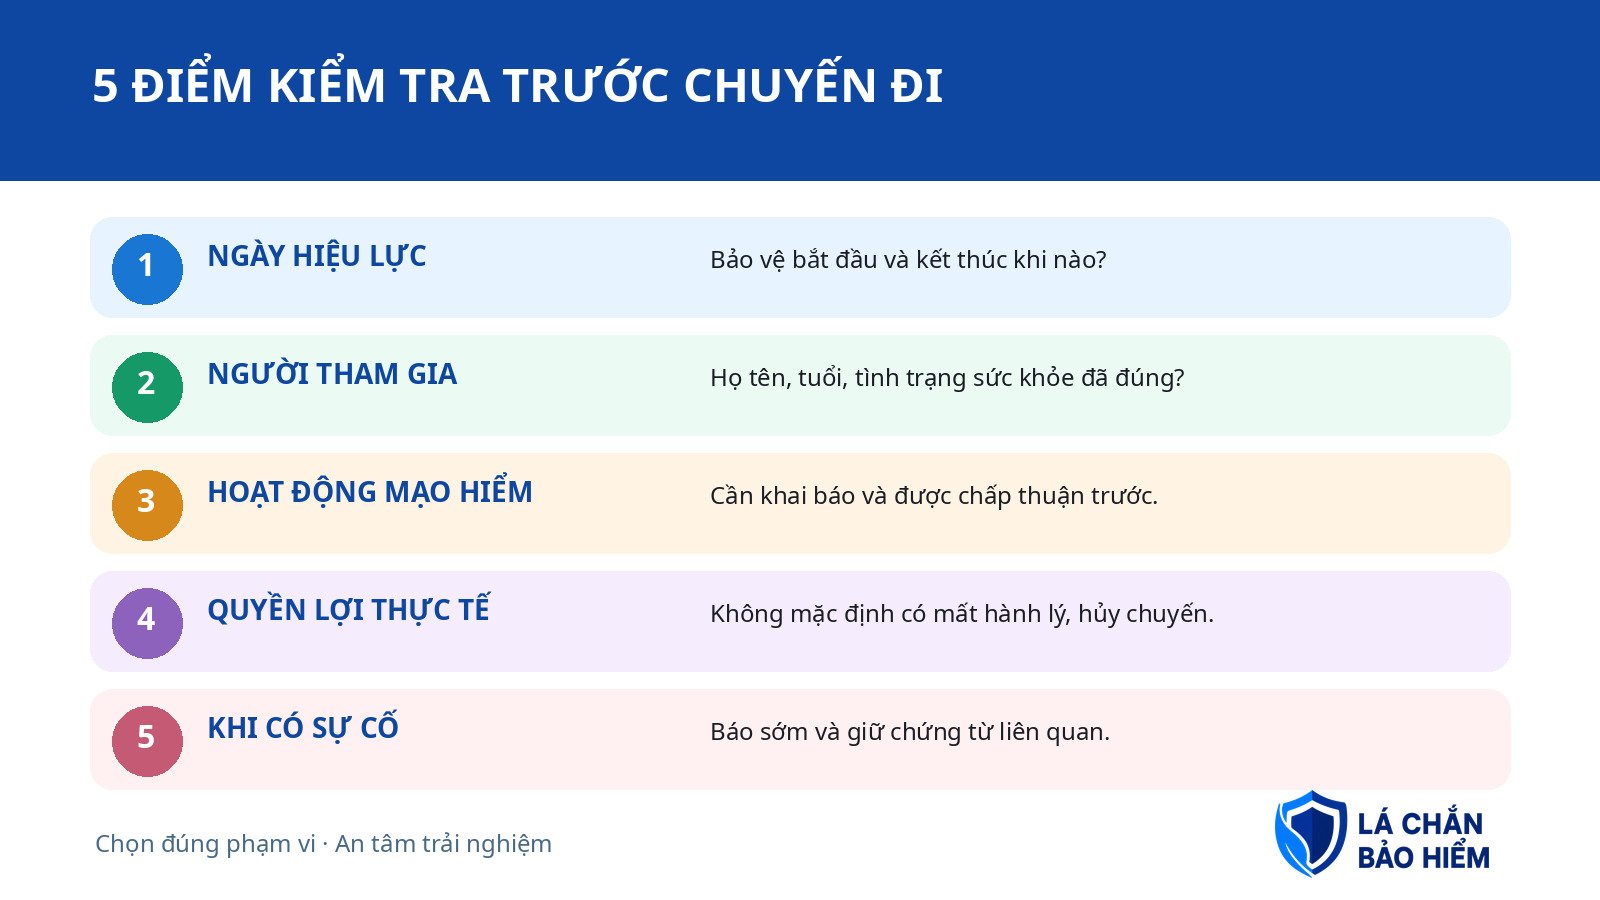
- Kiểm tra ngày bắt đầu, ngày kết thúc và hình thức bảo hiểm. Mua bảo hiểm tại một điểm tham quan không tự động bảo vệ suốt chuyến đi.
- Khai báo trung thực tình trạng sức khỏe, nhất là bệnh hoặc thương tật có sẵn. Một số bệnh đặc biệt và điều trị liên quan bị loại trừ.
- Nếu có leo núi, lặn sâu, nhảy dù hoặc hoạt động mạo hiểm theo quy tắc, cần được Bảo Việt chấp thuận và đóng thêm phụ phí trước khi tham gia.
- Tai nạn gắn với hành vi vi phạm giao thông, sử dụng rượu bia hoặc chất kích thích trong các trường hợp bị loại trừ có thể không được chi trả.
- Đừng mặc định có quyền lợi mất hành lý, hoãn chuyến, hủy tour hoặc đồ dùng cá nhân. Những hạng mục này không nằm trong bảng quyền lợi của quy tắc 2025 đang áp dụng.
- Với trẻ nhỏ, người lớn tuổi hoặc người có bệnh nền, nên xác nhận khả năng được nhận bảo hiểm và những điều kiện riêng trước chuyến đi.
- Khi có sự cố, hãy ưu tiên an toàn và điều trị, thông báo sớm và giữ đầy đủ hồ sơ. Việc báo chậm hoặc thiếu chứng từ có thể làm quá trình xét bồi thường kéo dài.
Phí bảo hiểm được tính như thế nào?
Biểu phí ban hành kèm Quyết định 6039/QĐ-BHBV quy định đối với bảo hiểm chuyến đi mức phí cơ bản bằng 0,015% số tiền bảo hiểm cho mỗi người mỗi ngày. Chẳng hạn, với số tiền bảo hiểm 100 triệu đồng và chuyến đi 4 ngày, phép tính cơ bản là 60.000 đồng/người, chưa xét điều kiện hoặc phụ phí đặc biệt.
Với bảo hiểm tại khách sạn hoặc điểm du lịch, biểu phí áp dụng theo lượt lưu trú hoặc lượt tham gia; hoạt động mạo hiểm có biểu phụ phí riêng. Mức đóng cuối cùng nên được báo theo số người, độ tuổi, lịch trình, hoạt động dự kiến và phương án bảo vệ cụ thể. Bạn có thể liên hệ Thùy để được tính đúng cho cá nhân, gia đình hoặc đoàn doanh nghiệp.
Nếu gặp sự cố trong chuyến đi, cần làm gì?
Trước hết, hãy liên hệ cơ sở y tế phù hợp và lưu giữ hồ sơ điều trị, hóa đơn, chứng từ, giấy xác nhận hoặc biên bản tai nạn. Quy tắc yêu cầu thông báo sự kiện trong vòng 24 giờ, gửi thông báo bằng văn bản trong vòng 30 ngày từ lần điều trị cuối cùng hoặc ngày tử vong, và hoàn thiện hồ sơ yêu cầu trong thời hạn 12 tháng kể từ sự kiện bảo hiểm, có tính đến trường hợp ngoại lệ theo quy tắc.
Hướng dẫn bồi thường đi kèm còn đề nghị gửi hồ sơ trong vòng 30 ngày sau khi kết thúc chuyến đi. Theo quy tắc, Bảo Việt xem xét giải quyết trong 15 ngày làm việc kể từ khi nhận đủ hồ sơ hợp lệ. Vì có nhiều mốc thủ tục khác nhau, cách an toàn là thông báo ngay và liên hệ Bảo Việt hoặc Thùy sớm để được hướng dẫn đúng tình huống. Danh sách cơ sở bảo lãnh viện phí cần kiểm tra khả năng áp dụng với chính hợp đồng du lịch, không tự động áp dụng cho mọi trường hợp.
Câu hỏi thường gặp
Đi nghỉ dưỡng cùng công ty có thể mua theo đoàn không?
Có. Doanh nghiệp hoặc tổ chức có thể đứng tên tham gia cùng danh sách người được bảo hiểm và lịch trình phù hợp. Cần kiểm tra danh sách, thời hạn và hoạt động tập thể.
Đi tự túc 2–3 ngày có thể mua không?
Có thể chọn bảo hiểm theo chuyến đi. Hãy cung cấp ngày khởi hành, ngày kết thúc và điểm xuất phát để xác định đúng hiệu lực.
Trẻ em và người lớn tuổi có tham gia được không?
Quy tắc cho phép xem xét từ đủ 6 tháng đến 80 tuổi, với điều kiện sức khỏe và các giới hạn quyền lợi liên quan.
Đi trekking hoặc tham gia trò chơi mạo hiểm có được bảo hiểm không?
Không nên mặc định. Một số hoạt động cần Bảo Việt đồng ý trước và đóng phụ phí; hãy cung cấp lịch trình chi tiết khi hỏi mua.
Mất vali hoặc bị hủy chuyến bay có được bồi thường không?
Không thể khẳng định theo sản phẩm này. Bảng quyền lợi của Quy tắc Bảo hiểm Du lịch trong nước năm 2025 không liệt kê bảo hiểm hành lý hay hủy chuyến.
Một chuyến đi vui, thêm một bước chuẩn bị thông minh
Du lịch là để tận hưởng trải nghiệm. Một phương án bảo hiểm phù hợp không làm chuyến đi mất đi sự tự do, mà giúp bạn biết mình đã chuẩn bị thêm cho những rủi ro thuộc phạm vi bảo vệ. Với chuyến đi cá nhân, gia đình, nhóm bạn hay chương trình phúc lợi nhân viên, hãy gửi Thùy lịch trình, số người và nhu cầu để cùng chọn quyền lợi phù hợp.

Cùng Thùy làm rõ bước đầu tiên
Chia sẻ điều bạn đang muốn chuẩn bị hoặc bảo vệ. Mình sẽ cùng bạn làm rõ nhu cầu và các điểm cần lưu ý trước khi lựa chọn chương trình bảo hiểm phù hợp.