Bảo hiểm sức khỏe Tai nạn con người 24/24: Té ngã, chó cắn có được chi trả?
Không chỉ tai nạn giao thông: tìm hiểu Bảo hiểm sức khỏe Tai nạn con người 24/24 và cách chi trả khi gặp rủi ro thường ngày.

Một lần trượt chân trong nhà tắm, vết mèo cào hay cú ngã khi chơi thể thao đều có thể khiến chúng ta phải đi khám, dùng thuốc, thậm chí nghỉ làm. Tai nạn không chỉ xảy ra trên đường phố. Vậy có giải pháp nào dễ tiếp cận để chuẩn bị cho những rủi ro bất ngờ trong sinh hoạt?
Bảo hiểm sức khỏe Tai nạn con người 24/24 của Bảo hiểm Bảo Việt là lựa chọn đáng tìm hiểu. Mình sẽ giúp bạn nhận diện quyền lợi, cách chi trả và những giới hạn quan trọng trước khi tham gia.
Bảo hiểm sức khỏe Tai nạn con người 24/24 là gì?
Đây là sản phẩm bảo hiểm tai nạn tự nguyện của Tổng Công ty Bảo hiểm Bảo Việt, bảo vệ trước rủi ro tử vong hoặc thương tật thân thể do tai nạn thuộc phạm vi hợp đồng. “24/24” nhấn mạnh việc bảo vệ theo thời gian trong ngày, không chỉ khi đi làm hoặc tham gia giao thông.
Theo quy tắc ban hành ngày 26/6/2025, phạm vi địa lý cơ bản là lãnh thổ Việt Nam. Thời hạn bảo hiểm tối đa một năm và được ghi rõ trên hợp đồng hoặc giấy chứng nhận bảo hiểm.
Không chỉ tai nạn giao thông: Những tình huống nào có thể được xem xét?
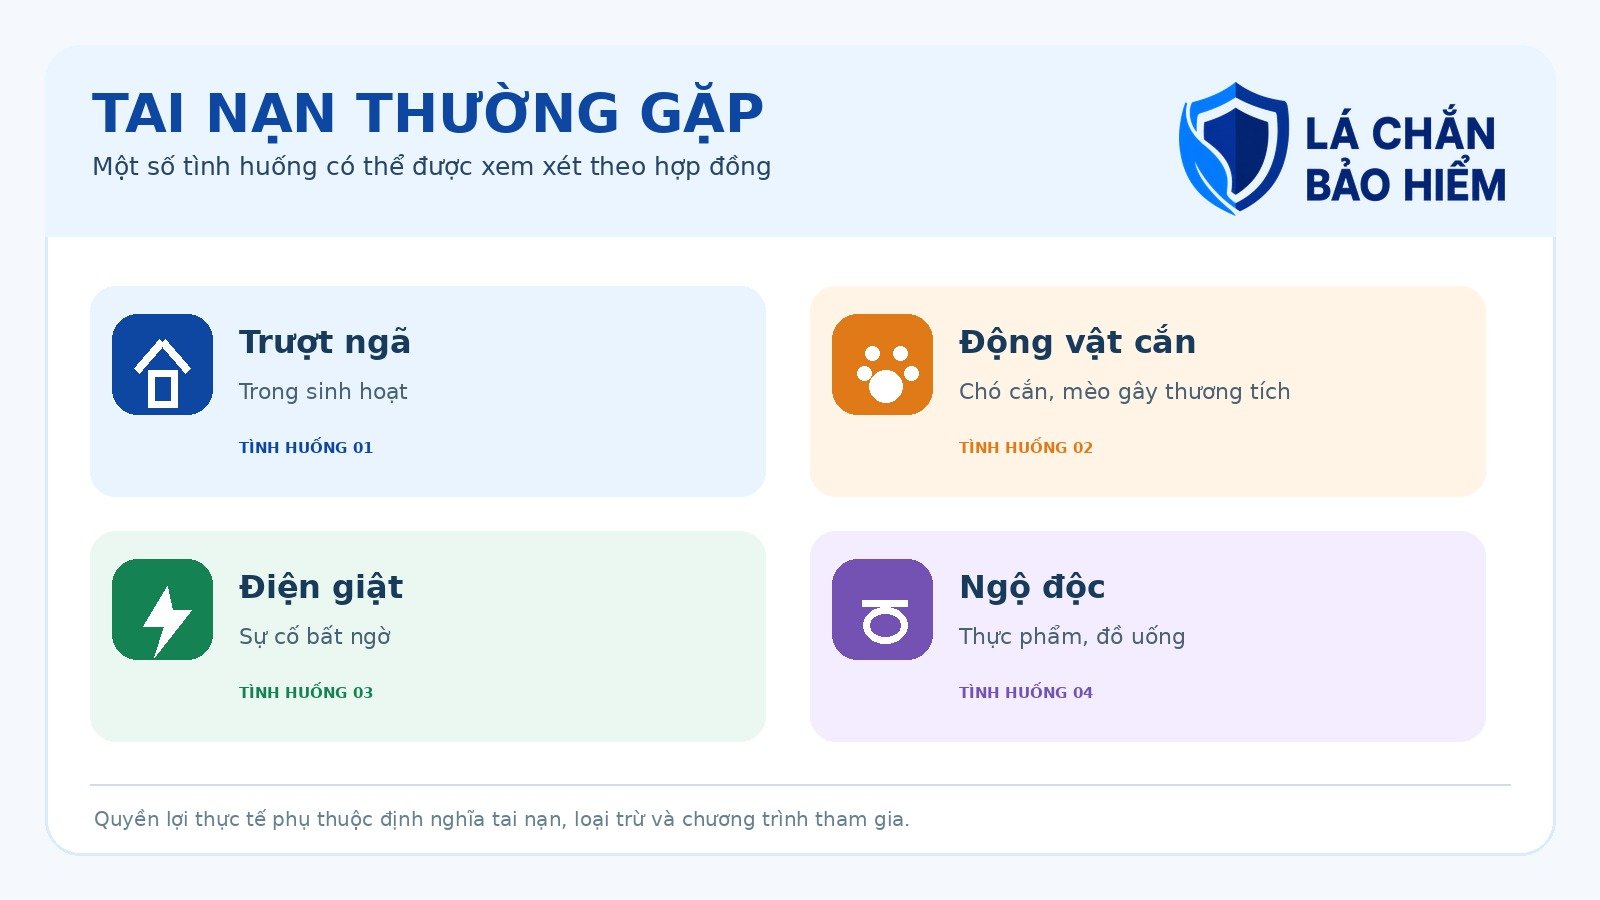
Quy tắc nêu rõ động vật cắn, côn trùng đốt, điện giật, đuối nước, hỏa hoạn và ngộ độc thực phẩm, đồ uống được coi là tai nạn. Một số tình huống dễ gặp gồm:
- Trượt ngã tại nhà: Trượt chân trên sàn ướt hoặc té cầu thang gây thương tích.
- Chó cắn, mèo cào: Bị động vật gây thương tích và cần cơ sở y tế đánh giá.
- Đi lại, vui chơi: Té xe, va chạm khi sinh hoạt hoặc chơi thể thao thông thường.
- Sự cố bất ngờ: Bỏng, điện giật hoặc ngộ độc thực phẩm.
Các ví dụ không đồng nghĩa chắc chắn được chi trả. Sự kiện phải đáp ứng định nghĩa tai nạn, gây thương tật thuộc phạm vi và không thuộc điều khoản loại trừ.
Quyền lợi chính: Cơ bản và đặc biệt khác nhau thế nào?
Quyền lợi chính là tử vong hoặc thương tật thân thể do tai nạn. Một số quyền lợi như hỗ trợ giáo dục, trợ cấp ngày nghỉ có thể được mua thêm nếu đáp ứng điều kiện và được ghi nhận trong hợp đồng.
Chương trình cơ bản: Chi trả theo tỷ lệ thương tật
Khi tai nạn gây thương tật phải điều trị tại cơ sở y tế, số tiền được tính theo tỷ lệ trong Bảng tỷ lệ trả tiền thương tật nhân với số tiền bảo hiểm. Đây không phải cơ chế tự động hoàn lại toàn bộ hóa đơn viện phí.
Nếu người được bảo hiểm tử vong do hậu quả trực tiếp của tai nạn thuộc phạm vi trong vòng 365 ngày kể từ ngày tai nạn, quyền lợi là 100% số tiền bảo hiểm theo điều kiện quy tắc.
Chương trình đặc biệt: Có cơ chế xét chi phí y tế hợp lệ
Khi có hóa đơn hợp lệ, chương trình đặc biệt có thể chi trả các chi phí y tế thực tế phù hợp được liệt kê trong quy tắc, kèm trợ cấp nằm viện bằng 0,1% số tiền bảo hiểm/ngày, tối đa 180 ngày/năm theo cơ chế quy định.
Tổng mức chi trả vẫn chịu giới hạn theo tỷ lệ thương tật áp dụng trên số tiền bảo hiểm. Nếu không có hóa đơn hợp lệ, cách tính quyền lợi sẽ khác. Vì vậy, trước khi mua, hãy xác nhận rõ mình chọn chương trình nào.
Ai nên cân nhắc tham gia?
Sản phẩm phù hợp để tìm hiểu cho người đi làm, người thường xuyên di chuyển, người làm việc tự do, gia đình có con và những ai muốn bổ sung lớp bảo vệ tai nạn. Doanh nghiệp cũng có thể cân nhắc hợp đồng nhóm cho nhân viên.
Theo quy tắc thông thường, người được bảo hiểm là công dân Việt Nam hoặc người nước ngoài cư trú hợp pháp tại Việt Nam đến 70 tuổi. Một số trường hợp không đủ điều kiện tham gia, chẳng hạn đang điều trị thương tật hoặc có thương tật vĩnh viễn từ 50% trở lên. Điều kiện dành cho từng thành viên, nhất là trẻ nhỏ, cần được xác nhận khi lập hồ sơ.
Phí bảo hiểm khoảng 280.000 đồng/người có đúng không?
Khoảng 280.000 đồng/người/năm là mức tham khảo xuất hiện ở một số phương án giới thiệu Bảo hiểm tai nạn Bảo Việt, không phải mức phí cố định cho mọi người. Phí thực tế phụ thuộc số tiền bảo hiểm, nghề nghiệp, quyền lợi lựa chọn và báo giá được chấp thuận.
Nếu mua cho cả gia đình hoặc nhân viên, Thùy có thể giúp bạn đối chiếu phí với cách chi trả thực tế để chọn phương án phù hợp ngân sách.
6 điều cần hiểu trước khi quyết định
1. “Tai nạn” không có nghĩa mọi vấn đề sức khỏe
Sản phẩm tập trung vào tổn thương và tử vong do tai nạn thuộc phạm vi. Ốm đau, bệnh tật hoặc đột tử không rõ nguyên nhân không tự động được bảo hiểm. Nhu cầu chữa bệnh thông thường cần giải pháp khác phù hợp.
2. Số tiền bảo hiểm không phải số tiền luôn được nhận
Chương trình cơ bản tính theo bảng tỷ lệ thương tật; chương trình đặc biệt có cơ chế xét chi phí y tế riêng. Vì vậy, số tiền bảo hiểm ghi trên giấy chứng nhận là hạn mức trách nhiệm, không phải khoản cố định cho mỗi lần bị thương.
3. Tai nạn giao thông có nhiều loại trừ quan trọng
Quy tắc nêu các trường hợp liên quan đến đua xe, đi ngược chiều, quá tốc độ, vi phạm làn đường, điều kiện giấy phép lái xe và ảnh hưởng của rượu bia hoặc chất kích thích. Có trường hợp áp dụng giảm chi trả theo quy định riêng. Đừng mặc định cứ té xe là được bồi thường.
4. Gân, dây chằng, sụn chêm có giới hạn thời gian riêng
Điều trị liên quan đến gân, tái tạo dây chằng hoặc rách sụn chêm thuộc nhóm loại trừ trong 365 ngày đầu của hợp đồng năm thứ nhất, kể cả tai nạn phát sinh sau ngày tham gia. Người thường chơi thể thao nên đặc biệt lưu ý.
5. Chó cắn, mèo cào cần xử lý y tế trước tiên
Quy tắc xác định động vật cắn là tai nạn. Riêng vết mèo cào, việc được xem xét quyền lợi phụ thuộc tính chất sự kiện, thương tích, hồ sơ và chương trình. Hãy rửa vết thương và đến cơ sở y tế để được đánh giá nguy cơ bệnh dại, uốn ván khi cần, không trì hoãn chăm sóc để chờ bảo hiểm.
6. “24/24” không có nghĩa bảo vệ toàn thế giới
Phạm vi địa lý cơ bản là Việt Nam. Người thường đi nước ngoài nên tìm hiểu thêm bảo hiểm du lịch hoặc bảo hiểm tai nạn quốc tế phù hợp.
Khi xảy ra tai nạn, cần làm gì để được xem xét quyền lợi?
Ưu tiên thăm khám, điều trị theo chỉ định, đồng thời giữ giấy khám, đơn thuốc, kết quả chẩn đoán, giấy ra viện, hóa đơn và tài liệu chứng minh tai nạn. Tai nạn giao thông hoặc lao động có thể cần giấy tờ bổ sung.
Theo quy tắc, cần thông báo sự kiện trong vòng 30 ngày và nộp hồ sơ yêu cầu trong một năm kể từ sự kiện, trừ ngoại lệ được quy định. Thời hạn giải quyết thông thường là 15 ngày làm việc sau khi nhận đủ hồ sơ hợp lệ; trường hợp cần xác minh có thể kéo dài hơn.
Câu hỏi thường gặp
Bị chó cắn hoặc mèo cào có được bảo hiểm không? Động vật cắn thuộc nhóm tai nạn được quy tắc nêu. Việc chi trả từng vết thương, đặc biệt vết cào, còn tùy tình huống, hồ sơ và điều kiện hợp đồng.
Bị ngã trong nhà tắm có được bảo hiểm không? Có thể được xem xét nếu đó là tai nạn bất ngờ gây thương tật thuộc phạm vi và không rơi vào điểm loại trừ.
Đã có bảo hiểm y tế, có cần mua thêm không? Có thể cân nhắc vì bảo hiểm y tế chủ yếu thanh toán chi phí khám chữa bệnh theo quy định, còn bảo hiểm tai nạn có quyền lợi thương tật riêng. Chi phí đã được bảo hiểm khác thanh toán không được yêu cầu hoàn trả trùng.
Có thể mua cho cả gia đình không? Có thể tìm hiểu phương án cho từng thành viên hoặc hợp đồng phù hợp. Mỗi người phải đáp ứng điều kiện tham gia.
Mua rồi mọi tai nạn đều được chi trả ngay? Không. Phải xét ngày bắt đầu bảo hiểm, phạm vi, chương trình và loại trừ; một số điều khoản có thời hạn riêng.
Một lớp bảo vệ nhỏ, chọn đúng mới thực sự hữu ích
Bảo hiểm sức khỏe Tai nạn con người 24/24 đáng cân nhắc để bổ sung bảo vệ trước những tai nạn thường ngày. Nhưng điều cần xem không chỉ là phí bao nhiêu, mà còn là chương trình, số tiền bảo hiểm và cách tính quyền lợi khi gặp sự cố.
Liên hệ Thùy – Lá Chắn Bảo Hiểm để được tư vấn phương án phù hợp với độ tuổi, nghề nghiệp và nhu cầu của cá nhân, gia đình hoặc doanh nghiệp.
Cùng Thùy làm rõ bước đầu tiên
Chia sẻ điều bạn đang muốn chuẩn bị hoặc bảo vệ. Mình sẽ cùng bạn làm rõ nhu cầu và các điểm cần lưu ý trước khi lựa chọn chương trình bảo hiểm phù hợp.