Bảo hiểm sức khỏe Tai nạn con người mức cao: Không chỉ hỗ trợ viện phí khi gặp tai nạn
Tìm hiểu Bảo hiểm sức khỏe Tai nạn con người mức cao: 4 quyền lợi chính, 4 quyền lợi bổ sung, điểm khác với bảo hiểm y tế và lưu ý khi tham gia.
Một tai nạn có thể khiến bạn tạm dừng công việc, nhưng tiền sinh hoạt của gia đình thì không chờ. Bên cạnh chuyện chữa trị, bạn có thể phải lo thêm chi phí phát sinh và khoản thu nhập bị gián đoạn. Đó là lý do Bảo hiểm sức khỏe Tai nạn con người mức cao đáng để tìm hiểu, đặc biệt với người thường xuyên di chuyển, người lao động tự do hoặc người muốn dự phòng rủi ro tai nạn tốt hơn.
Điểm đáng chú ý là sản phẩm không chỉ hướng đến khoản tiền khi tử vong hoặc thương tật vĩnh viễn. Tùy phương án được chấp thuận, khách hàng còn có thể lựa chọn quyền lợi chi phí y tế, hỗ trợ tai nạn nghiêm trọng, hỗ trợ viện phí và một số quyền lợi bổ sung. Mình sẽ đi cùng bạn qua những điểm thực sự cần hiểu trước khi quyết định.
Bảo hiểm sức khỏe Tai nạn con người mức cao là gì?
Đây là sản phẩm bảo hiểm tai nạn do Tổng Công ty Bảo hiểm Bảo Việt cung cấp. Quy tắc ban hành ngày 26/6/2025 cho phép bên mua lựa chọn một, một số hoặc toàn bộ quyền lợi chính và bổ sung; quyền lợi thực sự có hiệu lực được ghi trong hợp đồng hoặc giấy chứng nhận bảo hiểm.
Sản phẩm hướng đến những tai nạn bất ngờ, ngoài ý muốn, gây tổn thương thân thể hoặc tử vong và đáp ứng định nghĩa tại quy tắc. Trượt ngã, tai nạn khi đi lại, điện giật, hỏa hoạn, động vật cắn hoặc côn trùng đốt có thể được xem xét theo phạm vi bảo hiểm. Không phải mọi chấn thương, bệnh tật hay tình huống xảy ra ngoài đường đều đương nhiên được chi trả.
Bốn quyền lợi bảo hiểm chính – khác nhau ở điểm nào?
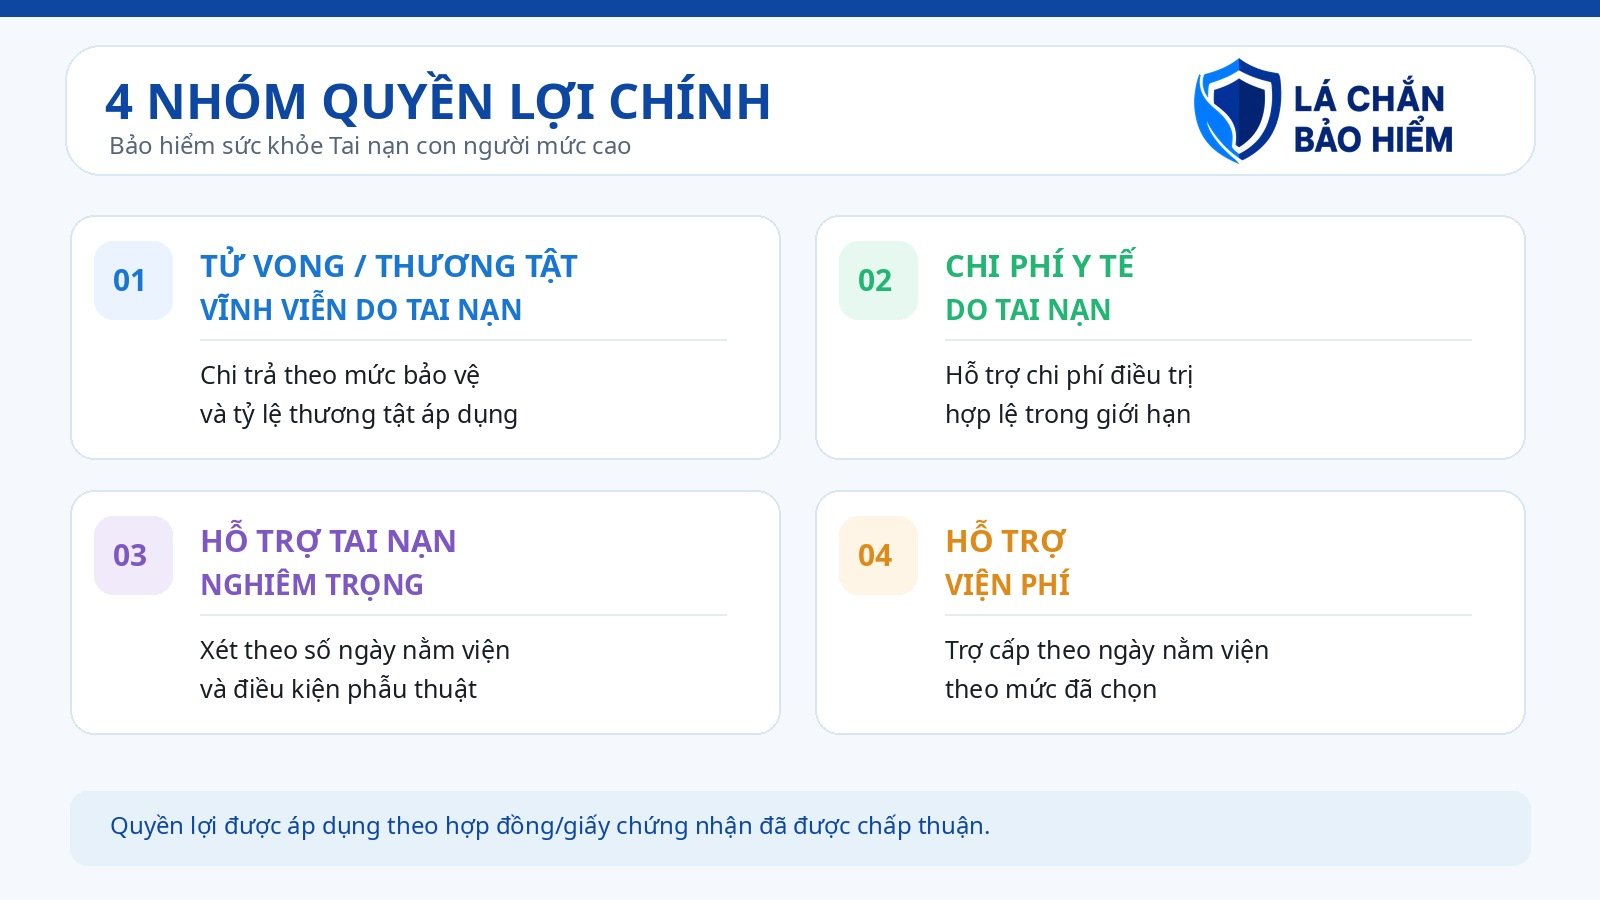
| Quyền lợi | Hiểu đơn giản | Điều kiện cần nhớ |
|---|---|---|
| Tử vong hoặc thương tật vĩnh viễn do tai nạn | Khoản tiền theo số tiền bảo hiểm và mức độ thương tật được xác định | Phải đáp ứng định nghĩa, thời hạn và hồ sơ chứng minh |
| Chi phí y tế | Hoàn trả chi phí khám, điều trị tai nạn hợp lệ | Theo chi phí thực tế, không vượt số tiền bảo hiểm được chọn |
| Hỗ trợ tai nạn nghiêm trọng | Khoản hỗ trợ khi tai nạn khiến phải nằm viện dài ngày | Từ 7 ngày liên tục và đáp ứng điều kiện phẫu thuật tương ứng |
| Hỗ trợ viện phí | Trợ cấp theo số ngày nằm viện thực tế | Mức tiền/ngày và số ngày tối đa theo hợp đồng |
Tử vong hoặc thương tật vĩnh viễn do tai nạn. Khi tai nạn thuộc phạm vi dẫn đến tử vong hoặc thương tật toàn bộ vĩnh viễn trong thời hạn quy định, quyền lợi có thể bằng 100% số tiền bảo hiểm đã chọn. Thương tật bộ phận vĩnh viễn được tính theo tỷ lệ trong bảng áp dụng; không phải cứ bị thương là nhận toàn bộ số tiền bảo hiểm.
Chi phí y tế. Quyền lợi này hỗ trợ những khoản y tế cần thiết, hợp lệ để điều trị thương tích do tai nạn, chẳng hạn khám, chẩn đoán, thuốc, phẫu thuật hoặc nằm viện. Số tiền chi trả dựa trên chi phí thực tế và giới hạn bảo hiểm. Các khoản đã được bảo hiểm y tế hoặc một chương trình khác thanh toán không được tính lại như một khoản chi phí y tế mới.
Hỗ trợ tai nạn nghiêm trọng. Đây là điểm tạo khác biệt rõ. Theo Điều 6, người được bảo hiểm phải nằm viện liên tục từ 7 ngày do tai nạn thuộc phạm vi: từ 7 ngày không phẫu thuật, mức hỗ trợ là 30%; từ 7 đến 14 ngày có phẫu thuật, 50%; từ 15 ngày trở lên có phẫu thuật, 100% số tiền bảo hiểm của quyền lợi này, trong giới hạn hợp đồng. Các mức trên không phải khoản tự động nhận cho mọi ca nằm viện.
Hỗ trợ viện phí. Nếu có tham gia quyền lợi này, người được bảo hiểm có thể nhận khoản trợ cấp theo ngày nằm viện thực tế do tai nạn; mức tiền/ngày và số ngày tối đa được ghi riêng trên hợp đồng. Đây là khoản trợ cấp theo điều kiện, cần phân biệt với khoản hoàn trả hóa đơn điều trị.
Bốn quyền lợi bổ sung dành cho những nhu cầu riêng
Hỗ trợ giáo dục: hỗ trợ người con phụ thuộc đáp ứng điều kiện nếu người được bảo hiểm tử vong do tai nạn trong thời hạn quy định. Trợ cấp ngày nghỉ: hỗ trợ trong thời gian nghỉ điều trị theo chỉ định, tính theo mức tiền hoặc lương đã thỏa thuận. Quyền lợi này cần chứng từ xác nhận ngày nghỉ và thông tin từ đơn vị làm việc, nên người làm tự do cần hỏi kỹ khả năng đáp ứng hồ sơ.
Dịch vụ cứu trợ trong lãnh thổ Việt Nam và Dịch vụ cứu trợ phạm vi toàn thế giới là hai quyền lợi có thể lựa chọn thêm. Theo quy tắc, dịch vụ cứu trợ đặt điều kiện tai nạn xảy ra khi người được bảo hiểm đi cách nơi cư trú từ 150 kilômét trở lên, cùng các giới hạn, thủ tục và dịch vụ quy định trong hợp đồng. Có cứu trợ toàn thế giới không đồng nghĩa tất cả quyền lợi tai nạn chính tự động mở rộng ra toàn thế giới.
Đã có bảo hiểm y tế rồi, có nên mua thêm?
Có thể cân nhắc, vì mỗi loại giải quyết một phần nhu cầu khác nhau. Bảo hiểm y tế tập trung thanh toán chi phí khám chữa bệnh thuộc phạm vi theo quy định. Bảo hiểm sức khỏe thương mại thường hỗ trợ chi phí điều trị bệnh hoặc tai nạn theo quyền lợi đã mua. Còn Bảo hiểm sức khỏe Tai nạn con người mức cao tập trung vào hậu quả tai nạn, có thể kết hợp khoản tiền theo thương tật, hoàn trả chi phí y tế và trợ cấp theo điều kiện.
Ví dụ, một người giao hàng bị tai nạn, cần phẫu thuật và nghỉ làm. Bảo hiểm y tế có thể thanh toán phần chi phí thuộc phạm vi hưởng; quyền lợi chi phí y tế của hợp đồng tai nạn xem xét phần chi phí hợp lệ còn lại; quyền lợi hỗ trợ viện phí hoặc tai nạn nghiêm trọng, nếu được mua và đủ điều kiện, được xét theo cơ chế riêng. Không có nghĩa người mua được nhận trùng hai lần cùng một hóa đơn.
Ai nên tìm hiểu sản phẩm này?
Mình nghĩ sản phẩm đặc biệt đáng cân nhắc với người chạy xe nhiều, làm việc ngoài hiện trường, chủ hộ kinh doanh, người làm nghề tự do, người thường xuyên đi công tác và người muốn bổ sung bảo vệ tai nạn bên cạnh bảo hiểm y tế. Gia đình hoặc doanh nghiệp cũng có thể lựa chọn phương án phù hợp cho từng người.
Tuy nhiên, nghề nghiệp phải được khai báo đúng. Một số nhóm công việc có rủi ro cao có thể được xếp nhóm nghề riêng, ảnh hưởng đến điều kiện và mức phí. Quy tắc thông thường áp dụng cho công dân Việt Nam hoặc người nước ngoài cư trú hợp pháp tại Việt Nam, đến 70 tuổi, với các điều kiện nhận bảo hiểm và ngoại lệ được nêu cụ thể.
Sáu điểm quan trọng nên biết trước khi tham gia
- Không phải cứ nhập viện là có quyền lợi. Nguyên nhân phải là tai nạn thuộc phạm vi, không thuộc loại trừ và phải có đúng quyền lợi trong hợp đồng.
- Phạm vi tai nạn chính thông thường là lãnh thổ Việt Nam. Quyền lợi cứu trợ ở nước ngoài, nếu tham gia thêm, có phạm vi dịch vụ riêng.
- Một số rủi ro bị loại trừ. Chẳng hạn hành vi cố ý, các hành vi giao thông thuộc điều khoản loại trừ, thể thao nguy hiểm, thương tật có sẵn; bệnh tật không do tai nạn không thuộc sản phẩm này.
- Điều trị liên quan gân, tái tạo dây chằng hoặc rách sụn chêm có điều kiện loại trừ 365 ngày của năm hợp đồng đầu tiên, kể cả tình trạng xảy ra sau khi hợp đồng bắt đầu.
- Cơ sở y tế có bảo lãnh viện phí không có nghĩa mọi quyền lợi đều được bảo lãnh. Cần kiểm tra cơ sở, loại điều trị, phương thức thanh toán và danh sách không chi trả mới nhất; nhiều hồ sơ vẫn phải thanh toán trước rồi đề nghị hoàn trả.
- Mức phí và hạn mức tùy phương án. Nên yêu cầu báo phí theo tuổi, nghề nghiệp, số tiền bảo hiểm, các quyền lợi lựa chọn và thời hạn, thay vì so sánh bằng một giá chung.
Khi xảy ra tai nạn, cần chuẩn bị gì để yêu cầu chi trả?
Trước hết hãy ưu tiên cấp cứu và điều trị. Sau đó, lưu giấy khám, giấy ra viện, chỉ định bác sĩ, hình ảnh chẩn đoán, hóa đơn và chứng từ y tế. Tùy trường hợp, cần thêm bản tường trình hoặc biên bản tai nạn, giấy phép lái xe, xác nhận thương tật và giấy tờ liên quan đến người nhận tiền.
Theo Điều 15 của quy tắc, thông thường cần thông báo sự kiện trong 30 ngày, thời hạn nộp hồ sơ yêu cầu là một năm kể từ sự kiện bảo hiểm, có ngoại lệ theo quy định. Bảo Việt xem xét chi trả sau khi nhận đủ hồ sơ hợp lệ; trường hợp cần xác minh sẽ có thời gian xử lý khác. Bạn có thể nhờ Thùy hướng dẫn kiểm tra bộ chứng từ theo đúng quyền lợi tham gia.
Câu hỏi thường gặp
Người lao động tự do có thể mua không? Có thể đăng ký xét tham gia nếu thuộc đối tượng được nhận bảo hiểm và khai báo đúng nghề nghiệp. Riêng trợ cấp ngày nghỉ cần xem kỹ yêu cầu xác nhận thu nhập, ngày nghỉ và đơn vị làm việc.
Gãy tay, trật khớp hoặc bị chó cắn có được bảo hiểm không? Có thể được xem xét nếu đáp ứng định nghĩa tai nạn và điều kiện quyền lợi đã mua. Số tiền thực tế không thể khẳng định chỉ dựa trên tên thương tích.
Có bảo hiểm nhân thọ rồi có cần mua thêm? Nên xem hợp đồng hiện tại đã có những quyền lợi tai nạn nào và mức bảo vệ bao nhiêu. Chỉ bổ sung phần còn thiếu nếu phù hợp ngân sách.
Có dùng bảo hiểm khi đi nước ngoài không? Quyền lợi tai nạn chính mặc định áp dụng tại Việt Nam theo quy tắc. Dịch vụ cứu trợ toàn thế giới chỉ áp dụng khi tham gia thêm và đủ điều kiện; người thường xuyên đi nước ngoài nên xem xét cả bảo hiểm du lịch hoặc bảo hiểm sức khỏe quốc tế.
Mua rồi có được bảo lãnh ngay tại bệnh viện không? Không nên mặc định. Việc bảo lãnh phải được xác nhận theo quyền lợi, cơ sở y tế và thủ tục áp dụng.
Chọn lớp bảo vệ đúng với cách bạn sống và làm việc
Không có một phương án nào phù hợp cho tất cả mọi người. Người thường xuyên di chuyển có thể ưu tiên quyền lợi thương tật và chi phí y tế; người lo ngại tai nạn phải điều trị dài ngày có thể tìm hiểu thêm hỗ trợ tai nạn nghiêm trọng, hỗ trợ viện phí; doanh nghiệp cần xem phương án nhóm và nhu cầu nhân sự.
Nếu bạn muốn biết nên chọn những quyền lợi nào, hãy liên hệ Thùy – Lá Chắn Bảo Hiểm. Mình sẽ cùng bạn xem công việc, thói quen di chuyển, bảo hiểm đang có và ngân sách để chọn giải pháp phù hợp, đồng thời giải thích rõ những điều kiện quan trọng trước khi tham gia.

Cùng Thùy làm rõ bước đầu tiên
Chia sẻ điều bạn đang muốn chuẩn bị hoặc bảo vệ. Mình sẽ cùng bạn làm rõ nhu cầu và các điểm cần lưu ý trước khi lựa chọn chương trình bảo hiểm phù hợp.