Đã điều trị xong, hóa đơn cũng đã có trong tay — nhưng rồi làm sao để yêu cầu bồi thường đúng cách? Đây là câu hỏi mình nhận được rất nhiều, vì phần lớn chúng ta không nghĩ đến bước này cho tới khi thực sự cần.
Tin tốt là: yêu cầu bồi thường không phức tạp như bạn nghĩ, nếu bạn đi đúng thứ tự. Bài này mình viết để bạn có một "bản đồ" rõ ràng, từ lúc vừa rời bệnh viện cho đến khi nhận được kết quả.
Trả lời nhanh Quy trình yêu cầu bồi thường bảo hiểm sức khỏe gồm 5 bước: (1) chuẩn bị đầy đủ hồ sơ và chứng từ, (2) điền mẫu yêu cầu bồi thường theo đúng quy định, (3) nộp hồ sơ trong thời hạn cho phép, (4) doanh nghiệp bảo hiểm xem xét và có thể yêu cầu bổ sung, (5) nhận kết quả và khoản chi trả (nếu được chấp thuận).
1. Khi nào bạn cần làm hồ sơ yêu cầu bồi thường
Có hai tình huống phổ biến dẫn đến việc làm hồ sơ yêu cầu bồi thường:
Bạn đã tự thanh toán chi phí y tế (khám ngoại trú, nằm viện không qua bảo lãnh, hoặc điều trị tại cơ sở ngoài mạng lưới liên kết) và cần nộp hồ sơ để được xem xét hoàn lại.
Bạn đã được bảo lãnh một phần, còn phần chi phí phát sinh ngoài bảo lãnh cần làm hồ sơ riêng để được xem xét bổ sung.
Nếu bạn chưa rõ sự khác nhau giữa hai hướng này, bài quy trình bảo lãnh viện phí hoạt động thế nào? sẽ giúp bạn hình dung rõ hơn trước khi đọc tiếp phần dưới đây.
2. 5 bước trong quy trình yêu cầu bồi thường
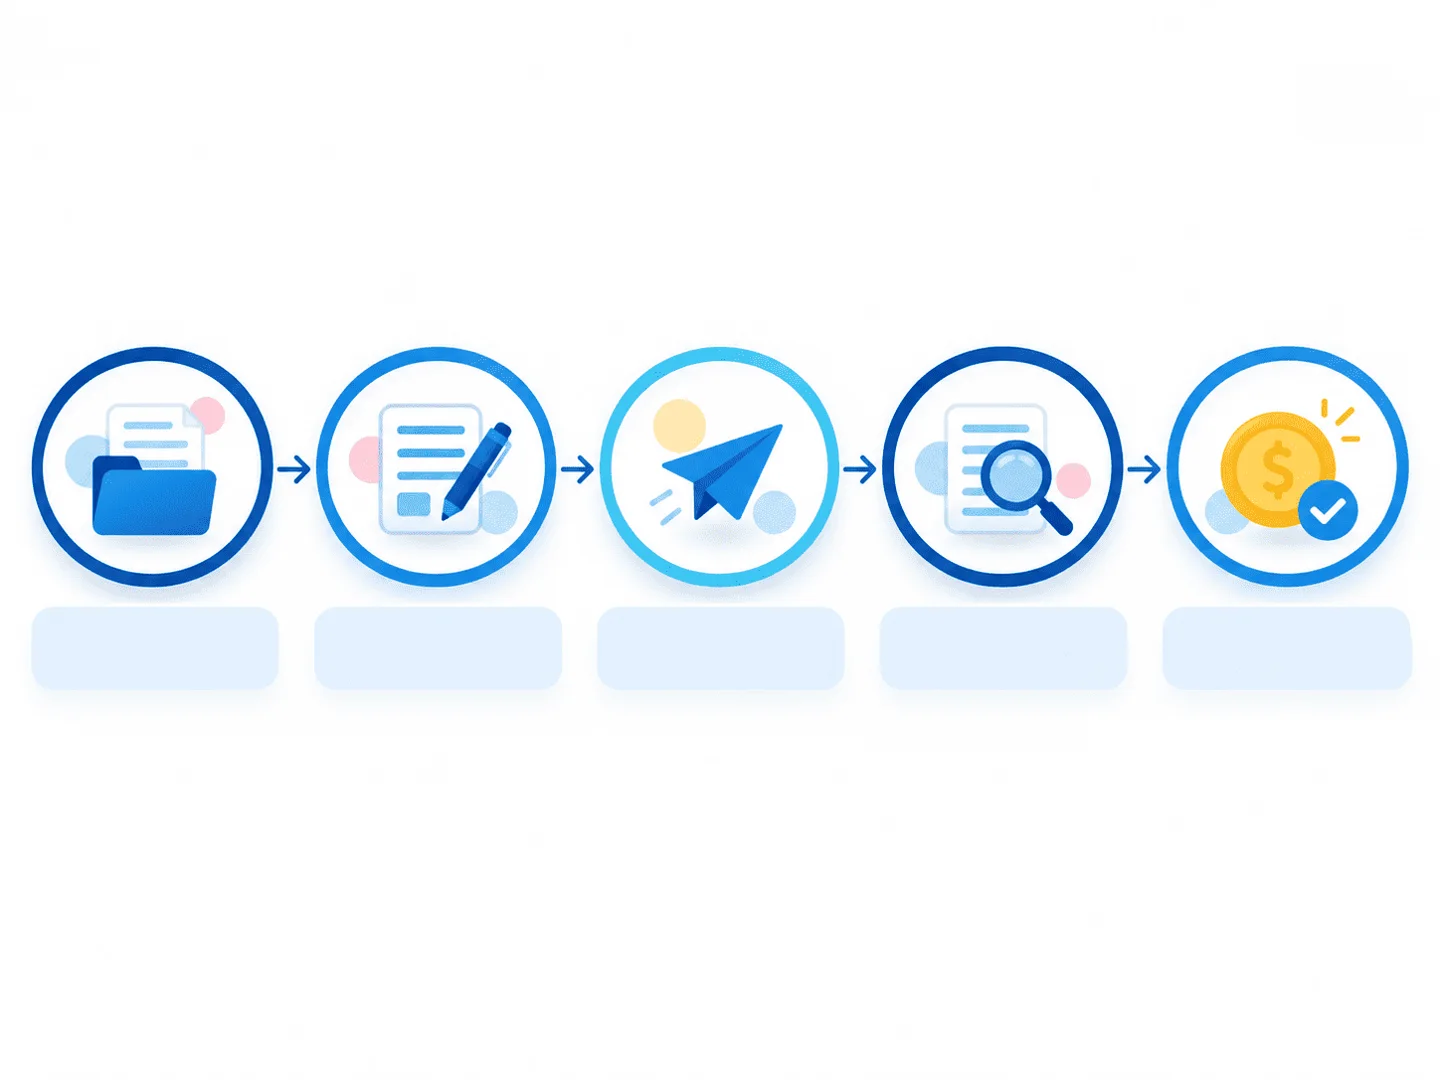
Bước 1: Chuẩn bị đầy đủ hồ sơ và chứng từ
Đây là bước quan trọng nhất, vì thiếu một giấy tờ cũng có thể khiến hồ sơ bị chậm xử lý. Tùy tình huống (khám ngoại trú hay nằm viện nội trú), hồ sơ thường cần: giấy ra viện hoặc kết quả khám, hóa đơn và bảng kê chi phí bản gốc, đơn thuốc hoặc chỉ định liên quan. Nếu bạn chưa chắc mình đã đủ giấy tờ, bài checklist chuẩn bị hồ sơ để không thiếu chứng từ có danh sách chi tiết theo từng tình huống.
Bước 2: Điền mẫu yêu cầu bồi thường
Mỗi doanh nghiệp bảo hiểm có mẫu yêu cầu bồi thường riêng, thường yêu cầu thông tin về người được bảo hiểm, tình trạng điều trị, số hợp đồng và thông tin nhận tiền (nếu được chấp thuận). Hãy điền đầy đủ và chính xác, tránh để trống những mục bắt buộc vì nghĩ "chắc không quan trọng".
Bước 3: Nộp hồ sơ trong thời hạn cho phép
Sau khi đã đủ giấy tờ, hãy nộp hồ sơ theo kênh được hướng dẫn (trực tiếp, qua bưu điện, hoặc trực tuyến tùy doanh nghiệp bảo hiểm). Lưu ý: mỗi sản phẩm có thời hạn nộp hồ sơ riêng kể từ ngày phát sinh sự kiện, nên đừng để quá lâu mới bắt đầu chuẩn bị.
Bước 4: Doanh nghiệp bảo hiểm xem xét hồ sơ
Đây là bước hồ sơ của bạn được đối chiếu với quyền lợi, điều kiện và loại trừ trong hợp đồng. Trong giai đoạn này, bạn có thể được yêu cầu bổ sung thông tin hoặc giấy tờ nếu hồ sơ chưa đầy đủ — đây là điều bình thường, không có nghĩa là hồ sơ sẽ bị từ chối.
Bước 5: Nhận kết quả và khoản chi trả (nếu được chấp thuận)
Khi hồ sơ được xem xét xong, bạn sẽ nhận được thông báo kết quả — có thể là chấp thuận toàn bộ, chấp thuận một phần, hoặc cần thêm thông tin. Nếu được chấp thuận, khoản chi trả sẽ được chuyển theo thông tin bạn đã cung cấp ở bước 2.
3. Thời gian xử lý mất bao lâu, và vì sao không nên nóng vội
Mình hiểu cảm giác sốt ruột khi đã nộp hồ sơ và chỉ muốn biết kết quả càng sớm càng tốt. Nhưng thời gian xử lý phụ thuộc nhiều yếu tố: mức độ phức tạp của hồ sơ, tính đầy đủ của chứng từ ngay từ lần nộp đầu tiên, và quy trình nội bộ của từng doanh nghiệp bảo hiểm.
Một vài điều giúp bạn giữ tâm lý thoải mái hơn trong lúc chờ:
Hồ sơ càng đầy đủ ngay từ đầu, thời gian xử lý thường càng nhanh. Đây là lý do bước 1 luôn quan trọng nhất.
Việc được yêu cầu bổ sung không có nghĩa là có vấn đề. Đây là một phần bình thường của quy trình xem xét.
Bạn có quyền hỏi về tiến độ hồ sơ qua kênh hỗ trợ của doanh nghiệp bảo hiểm hoặc người tư vấn của mình, thay vì chỉ ngồi chờ trong im lặng.
4. Nếu hồ sơ bị yêu cầu bổ sung hoặc chỉ được chấp thuận một phần
Đây là tình huống không hiếm gặp, và cách bạn xử lý lúc này rất quan trọng:
Đọc kỹ lý do được nêu — thường doanh nghiệp bảo hiểm sẽ giải thích rõ phần nào cần bổ sung hoặc vì sao một phần chi phí không thuộc phạm vi chi trả.
Bổ sung đúng và đủ những gì được yêu cầu, tránh gửi lặp lại giấy tờ đã nộp hoặc gửi thiếu so với yêu cầu.
Hỏi lại nếu lý do chưa rõ ràng với bạn. Bạn hoàn toàn có quyền yêu cầu giải thích thêm, đối chiếu với đúng điều khoản trong hợp đồng.
Giữ bình tĩnh và kiên nhẫn. Phần lớn các trường hợp cần bổ sung đều có thể giải quyết được nếu bạn phối hợp đúng thông tin.
Nếu bạn cảm thấy cần một người cùng đọc lại hợp đồng và đối chiếu lý do, đừng ngại hỏi người tư vấn của mình — đó chính là lúc vai trò đồng hành phát huy giá trị nhất.
5. Ba thói quen giúp quy trình diễn ra nhanh và suôn sẻ hơn
Giữ chứng từ ngay từ lúc phát sinh, không đợi đến lúc làm hồ sơ mới đi tìm lại. Thói quen này đã được mình chia sẻ chi tiết trong bài checklist hồ sơ ở trên.
Đọc lại bảng quyền lợi trước khi nộp hồ sơ, để biết chính xác mình đang yêu cầu đúng quyền lợi nào. Bài cách đọc bảng quyền lợi và quy tắc bảo hiểm sẽ giúp bạn làm việc này nhanh hơn.
Lưu lại mã hồ sơ hoặc thông tin liên hệ ngay sau khi nộp, để dễ dàng theo dõi và trao đổi nếu cần.
Checklist nhanh khi làm hồ sơ bồi thường
[ ] Tôi đã chuẩn bị đầy đủ hóa đơn, giấy tờ liên quan đến đợt điều trị.
[ ] Tôi đã điền đầy đủ và chính xác mẫu yêu cầu bồi thường.
[ ] Tôi đã nộp hồ sơ trong thời hạn quy định.
[ ] Tôi đã lưu lại mã hồ sơ hoặc kênh theo dõi tiến độ.
[ ] Tôi sẵn sàng bổ sung thông tin nếu được yêu cầu, không trì hoãn.
Câu hỏi thường gặp
Yêu cầu bồi thường xử lý trong bao lâu? Thời gian xử lý khác nhau tùy mức độ phức tạp của hồ sơ và quy trình của từng doanh nghiệp bảo hiểm. Hồ sơ càng đầy đủ ngay từ đầu, thời gian xử lý thường càng nhanh. Nếu muốn biết tiến độ cụ thể, bạn có thể liên hệ kênh hỗ trợ để hỏi trực tiếp.
Nếu tôi thiếu một giấy tờ thì hồ sơ có bị từ chối luôn không? Thường thì không. Trong phần lớn trường hợp, bạn sẽ được yêu cầu bổ sung thay vì bị từ chối ngay. Tuy nhiên, nộp đủ hồ sơ ngay từ đầu vẫn là cách tốt nhất để tránh mất thời gian chờ thêm.
Tôi có thể nộp hồ sơ online không cần đến trực tiếp không? Tùy doanh nghiệp bảo hiểm, nhiều nơi hiện đã hỗ trợ nộp hồ sơ trực tuyến qua ứng dụng hoặc website. Hãy kiểm tra kênh nộp hồ sơ được hướng dẫn trong tài liệu hoặc hỏi người tư vấn của bạn.
Nếu không đồng ý với kết quả xem xét thì tôi có thể làm gì? Bạn có quyền yêu cầu giải thích rõ hơn về lý do và đối chiếu với điều khoản trong hợp đồng. Nếu cần, hãy trao đổi với người tư vấn hoặc kênh hỗ trợ của doanh nghiệp bảo hiểm để được hướng dẫn các bước tiếp theo.
Kết luận
Yêu cầu bồi thường bảo hiểm sức khỏe không phải là một "cửa ải" phức tạp, mà chỉ là 5 bước rõ ràng: chuẩn bị hồ sơ đầy đủ, điền mẫu chính xác, nộp đúng hạn, kiên nhẫn trong giai đoạn xem xét, và chủ động theo dõi đến khi có kết quả. Khi bạn hiểu rõ từng bước, cảm giác lo lắng sẽ được thay bằng sự chủ động — và đó chính là điều mình luôn mong muốn mang lại cho khách hàng của mình.
Nếu bạn đang chuẩn bị làm hồ sơ và muốn có người cùng rà soát trước khi nộp, hãy gửi thông tin để Thùy hỗ trợ bạn. Đồng hành không chỉ dừng lại ở lúc mua, mà cả khi bạn thật sự cần đến bảo hiểm.
Lưu ý: Bài viết mang tính tham khảo, không thay thế quy trình, quy tắc và tài liệu chính thức của doanh nghiệp bảo hiểm. Thời gian xử lý và kết quả thực tế phụ thuộc vào từng hồ sơ cụ thể.