Sản phẩm bảo hiểm bán kèm Bảo Việt Nhân thọ: Chọn thêm quyền lợi nào để bảo vệ cả gia đình?
Hiểu 9 sản phẩm bảo hiểm bán kèm Bảo Việt Nhân thọ: sức khỏe, viện phí, bệnh nghiêm trọng, tai nạn và hỗ trợ đóng phí cho gia đình.
Đã có bảo hiểm nhân thọ rồi, vì sao còn cần thêm quyền lợi sức khỏe, tai nạn hay hỗ trợ đóng phí? Và nếu người đang đóng tiền cho hợp đồng gặp biến cố, kế hoạch bảo vệ gia đình có thể tiếp tục không?
Sản phẩm bán kèm giúp mở rộng bảo vệ cho những rủi ro và thành viên đủ điều kiện. Quan trọng là chọn đúng nhu cầu, không phải mua càng nhiều càng tốt.
Sản phẩm bảo hiểm bán kèm là gì? Ai được tham gia?
Đây là quyền lợi tham gia cùng hợp đồng bảo hiểm nhân thọ chính, không phải sản phẩm mua độc lập. Mỗi sản phẩm có phí, đối tượng, thời hạn và điều kiện chi trả riêng.
Bên mua bảo hiểm là người giao kết và đóng phí; Người được bảo hiểm là người có rủi ro được bảo vệ. Ví dụ mẹ mua cho con: mẹ là bên mua, con là người được bảo hiểm chính. Một số sản phẩm cho phép bảo vệ thêm vợ, chồng hoặc con.
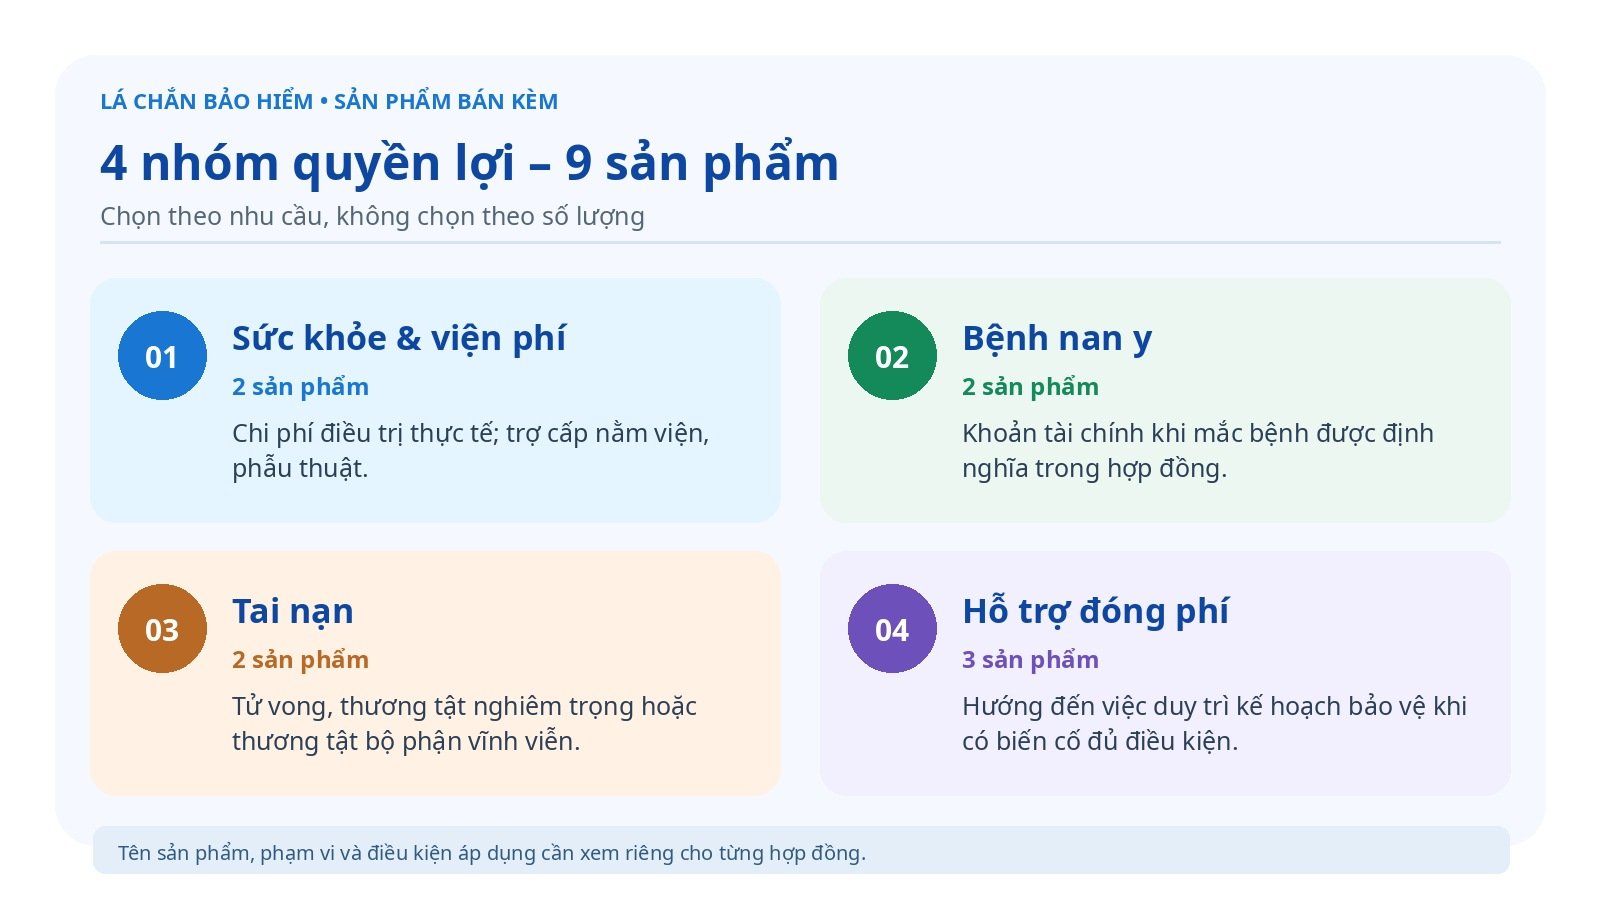
Nhóm chăm sóc sức khỏe, viện phí và phẫu thuật
Bảo hiểm Chăm sóc sức khỏe toàn diện An Vui Sống Khỏe +
Đây là giải pháp chi trả chi phí y tế thực tế hợp lệ, trong đó điều trị nội trú là quyền lợi chính. Khách hàng có thể lựa chọn thêm quyền lợi điều trị ngoại trú, nha khoa, thai sản. Năm chương trình có hạn mức khác nhau, phù hợp với nhu cầu sử dụng dịch vụ y tế của từng gia đình.
Hạn mức năm không đồng nghĩa mọi hóa đơn được thanh toán: còn có giới hạn, đồng chi trả, thời gian chờ và loại trừ.
Bảo hiểm Trợ cấp viện phí và phẫu thuật
Sản phẩm trợ cấp theo định mức khi người được bảo hiểm nằm viện, phẫu thuật hoặc sử dụng vận chuyển cấp cứu đủ điều kiện, thay vì chỉ dựa vào tổng hóa đơn. Mức trợ cấp theo ngày nằm viện, hồi sức tích cực, phẫu thuật cơ bản hay phẫu thuật đặc biệt được quy định riêng.
Khoản trợ cấp có thể giúp người lao động tự do trang trải sinh hoạt khi nghỉ làm, nhưng số ngày và mức chi trả có giới hạn.
Nhóm bệnh nan y và bệnh lý nghiêm trọng
Bảo hiểm Bệnh nan y
Sản phẩm tập trung vào ung thư, đột quỵ và nhồi máu cơ tim. Ung thư được phân biệt giai đoạn đầu và giai đoạn cuối theo định nghĩa hợp đồng. Quyền lợi chi trả theo chẩn đoán đủ điều kiện, không căn cứ trực tiếp vào tổng hóa đơn viện phí.
Cần kiểm tra thời gian chờ, định nghĩa bệnh, điều kiện sống sau chẩn đoán và khoản khấu trừ.
Bảo hiểm Bệnh lý nghiêm trọng toàn diện
Sản phẩm mở rộng bảo vệ theo danh mục bệnh lý nghiêm trọng nhiều giai đoạn, gồm những quyền lợi dành cho bệnh lý giai đoạn đầu, giai đoạn cuối, nhóm bệnh riêng của trẻ em, theo giới tính và nằm viện đặc biệt. Đây là giải pháp dự phòng tài chính đáng cân nhắc khi gia đình lo ngại biến cố sức khỏe lớn.
Không chỉ nhìn số lượng bệnh: từng trường hợp phải đáp ứng định nghĩa và bằng chứng y tế; quyền lợi đã chi trả có thể bị khấu trừ.
Nhóm bảo vệ trước rủi ro tai nạn
Bảo hiểm Thương tật bộ phận vĩnh viễn do tai nạn 2.0
Sản phẩm hỗ trợ tài chính khi người được bảo hiểm chịu thương tật bộ phận vĩnh viễn do tai nạn thuộc danh mục. Tiền chi trả theo tỷ lệ thương tật và số tiền bảo hiểm; thương tích tạm thời không mặc nhiên được hưởng.
Bảo hiểm Tử vong và thương tật nghiêm trọng do tai nạn
Sản phẩm bảo vệ trước hai biến cố có hậu quả lớn: tử vong do tai nạn và thương tật nghiêm trọng do tai nạn. Mức chi trả tùy sự kiện, thương tật và số tiền bảo hiểm. Người thường xuyên di chuyển hoặc làm việc ngoài hiện trường có thể cân nhắc.
Nhóm hỗ trợ đóng phí: Giữ tiếp kế hoạch khi người trụ cột gặp biến cố
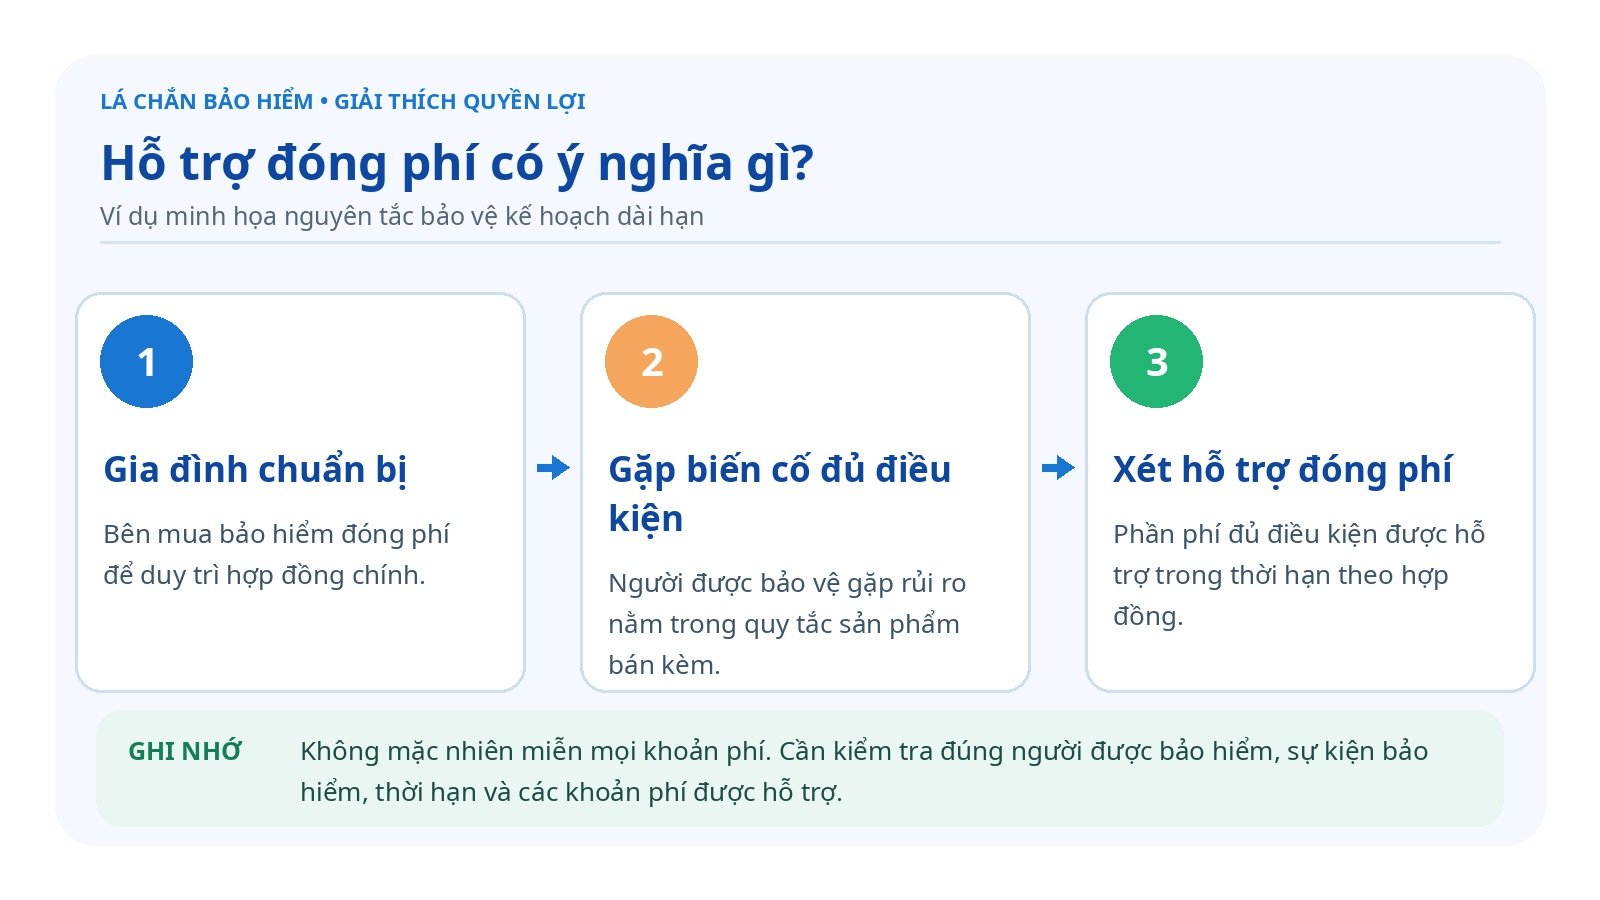
Hãy hình dung mẹ đóng phí bảo hiểm dài hạn cho con. Nếu người mẹ qua đời hoặc mắc bệnh lý nghiêm trọng, ai sẽ tiếp tục đóng phí? Nhóm sản phẩm này hướng đến việc giữ tiếp kế hoạch bảo vệ cho người thân.
Bảo hiểm Hỗ trợ đóng phí bảo hiểm do tử vong
Sản phẩm có thể bảo vệ bên mua bảo hiểm hoặc người hôn phối đủ điều kiện. Khi người được bảo hiểm của sản phẩm này tử vong thuộc phạm vi, Bảo Việt Nhân thọ hỗ trợ phần phí định kỳ của sản phẩm chính trong thời hạn quy định. Không phải mọi loại phí đều được hỗ trợ.
Bảo hiểm Hỗ trợ đóng phí bảo hiểm do Bệnh lý nghiêm trọng cho Người được bảo hiểm
Dành cho người được bảo hiểm của sản phẩm chính. Khi người này mắc bệnh lý nghiêm trọng giai đoạn cuối đủ điều kiện, sản phẩm có cơ chế hỗ trợ đóng phí cho hợp đồng chính. Ngoài ra còn có quyền lợi hỗ trợ tài chính một lần đối với bệnh lý nghiêm trọng giai đoạn đầu hoặc cuối đáp ứng quy tắc. Hai cơ chế có điều kiện riêng.
Bảo hiểm Hỗ trợ đóng phí bảo hiểm do Bệnh lý nghiêm trọng cho Bên mua bảo hiểm và Người hôn phối
Hướng đến bên mua bảo hiểm hoặc vợ, chồng hợp pháp đủ điều kiện, giúp giảm nguy cơ gián đoạn hợp đồng khi người đóng phí hoặc người đồng hành tài chính mắc bệnh lý nghiêm trọng. Sản phẩm cũng phân biệt quyền lợi hỗ trợ tài chính một lần với quyền lợi hỗ trợ đóng phí theo thời hạn đã chọn.
Hỗ trợ đóng phí không đồng nghĩa miễn mọi khoản tiền trong hợp đồng. Phí đóng thêm và phí của các sản phẩm bán kèm khác không mặc nhiên nằm trong phạm vi hỗ trợ. Gia đình vẫn cần theo dõi hiệu lực hợp đồng.
Chọn sản phẩm bán kèm như thế nào cho đúng?
Mình thường bắt đầu từ ba nhu cầu: giảm chi phí khám chữa bệnh, có khoản dự phòng khi biến cố lớn xảy ra, hoặc duy trì hợp đồng nếu người đóng phí gặp rủi ro. Mỗi mục tiêu dẫn đến lựa chọn khác nhau.
Trước khi tham gia, hãy kiểm tra người được bảo hiểm, quyền lợi đã có trong hợp đồng chính, mức phí có thể duy trì lâu dài, thời gian chờ, giới hạn, loại trừ và điều kiện tái tục. Thời hạn và điều kiện tái tục tùy từng sản phẩm. Bài viết giới thiệu các quyền lợi để tham khảo. Khả năng tham gia cùng sản phẩm chính, mức phí và điều kiện cấp đơn cần xác nhận theo phương án của Bảo Việt Nhân thọ.
Những câu hỏi thường gặp
Có thể mua riêng một sản phẩm trong nhóm này? Không. Sản phẩm phải đi kèm hợp đồng chính và đủ điều kiện.
Một hợp đồng có thể bảo vệ cả gia đình? Có thể, nhưng tùy sản phẩm, độ tuổi và quan hệ.
Đã có chi trả chi phí y tế, có cần thêm trợ cấp viện phí? Hai cơ chế khác nhau: chi phí thực tế và trợ cấp định mức. Tùy nhu cầu và ngân sách.
Được hỗ trợ đóng phí rồi có cần theo dõi hợp đồng? Có. Cần theo dõi thời hạn, điều kiện và khoản phí không được hỗ trợ.
Phí bảo hiểm bán kèm tính như thế nào? Phí phụ thuộc độ tuổi, sức khỏe, nghề nghiệp, quyền lợi và thẩm định. Thùy sẽ tư vấn theo nhu cầu thực tế.
Một hợp đồng phù hợp không nhất thiết có nhiều quyền lợi nhất, mà có đúng các lớp bảo vệ cần thiết. Nếu muốn rà soát hợp đồng đang có hoặc thiết kế phương án cho người thân, bạn có thể liên hệ Thùy để cùng xem từng quyền lợi và điều kiện trước khi quyết định.
Cùng Thùy làm rõ bước đầu tiên
Chia sẻ điều bạn đang muốn chuẩn bị hoặc bảo vệ. Mình sẽ cùng bạn làm rõ nhu cầu và các điểm cần lưu ý trước khi lựa chọn chương trình bảo hiểm phù hợp.