Bảo hiểm bệnh hiểm nghèo Bảo Việt CI37: chi trả theo chẩn đoán 37 bệnh và tình trạng hiểm nghèo
Bảo Việt CI37 là bảo hiểm bệnh hiểm nghèo của Bảo hiểm Bảo Việt. Tên gọi bắt nguồn từ 37 bệnh và tình trạng hiểm nghèo trong danh mục được bảo hiểm. Khác với bảo hiểm sức khỏe thanh toán hóa đơn viện phí, CI37 được thiết kế để tạo một khoản dự phòng tài chính khi bạn được chẩn đoán mắc một trong các bệnh thuộc danh mục và đáp ứng điều kiện.
CI37 hoạt động thế nào? Hiểu nhanh
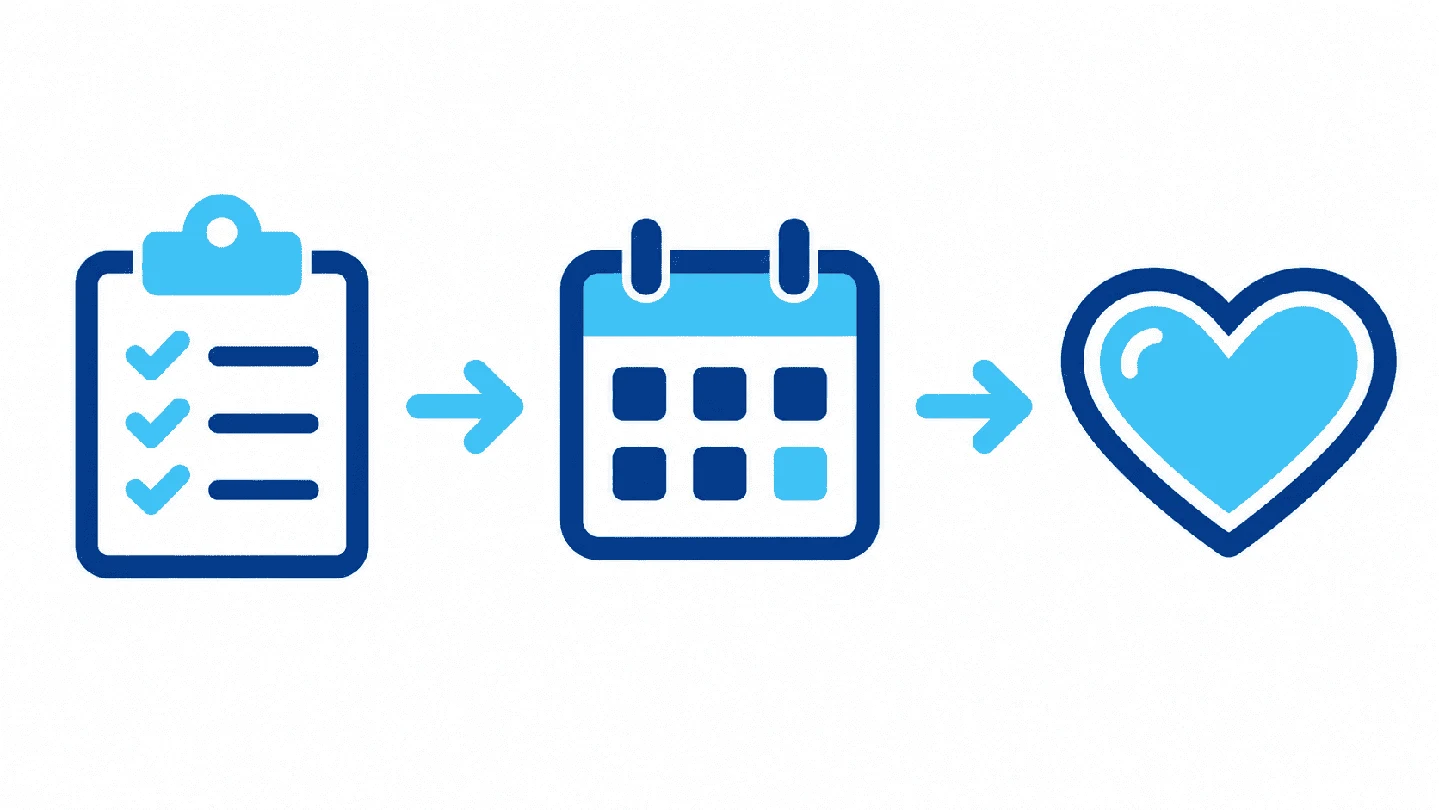
Theo bảng quyền lợi, bạn nhận 100% số tiền bảo hiểm khi đồng thời thỏa ba điều kiện sau:
- Người được bảo hiểm được chẩn đoán mắc một trong 37 bệnh hoặc tình trạng thuộc danh mục.
2. Đã qua thời gian chờ 90 ngày.
3. Người được bảo hiểm còn sống sau 30 ngày kể từ ngày được chẩn đoán.
Số tiền bảo hiểm trong khoảng 200 triệu đến 1 tỷ đồng. Mỗi người chỉ được mua tối đa một hợp đồng CI37 với số tiền bảo hiểm không vượt quá 1 tỷ đồng.
Nói gọn, đây là khoản chi trả một lần theo chẩn đoán, không phải bồi hoàn hóa đơn.
CI37 khác bảo hiểm sức khỏe thế nào?
Đây là điểm nhiều bạn hay nhầm, nên mình nói rõ:
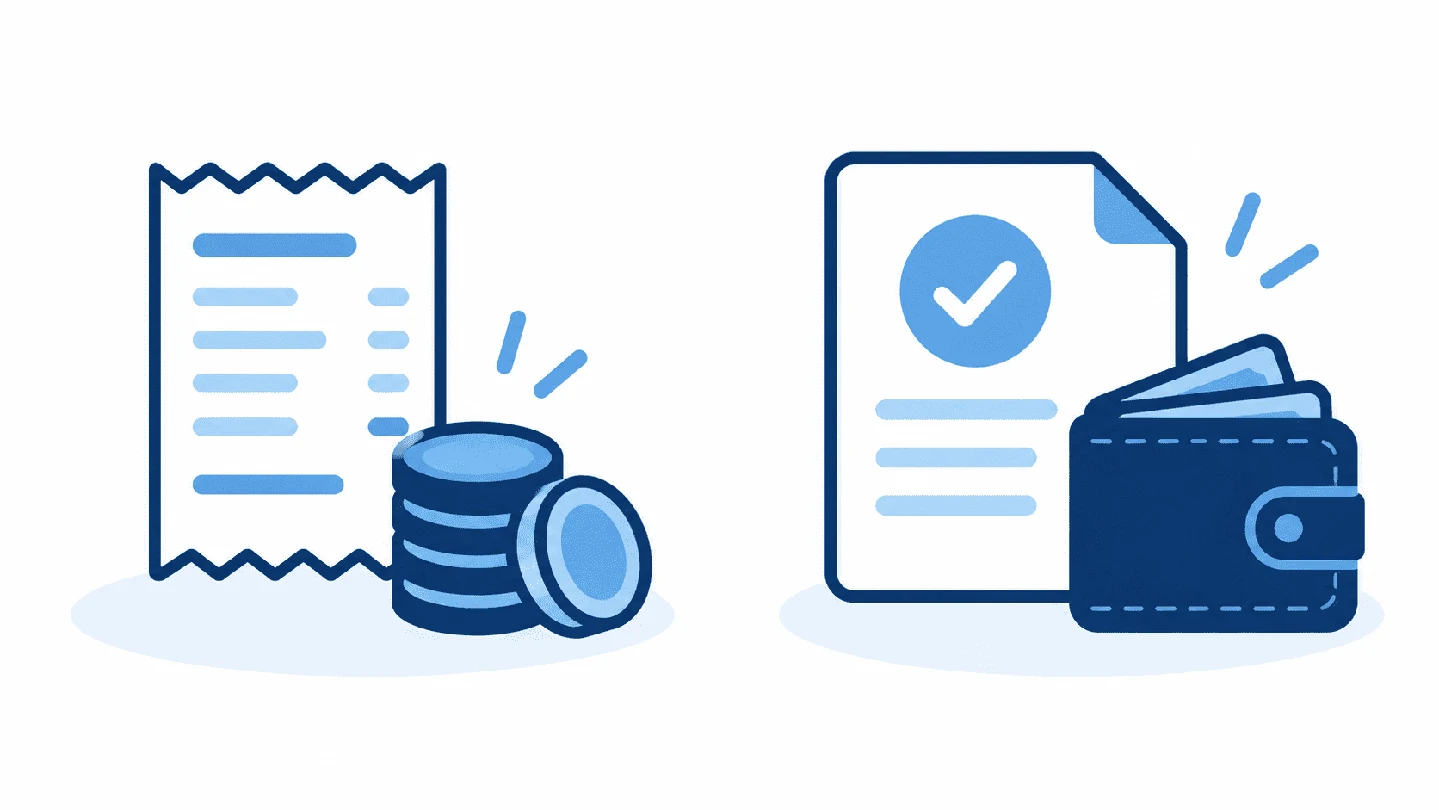
Đối với Bảo hiểm sức khỏe (như An Gia, Tâm Bình) thường bồi hoàn chi phí y tế thực tế trong hạn mức, và cần hóa đơn chứng từ.
Còn CI37 chi trả số tiền bảo hiểm đã chọn khi đủ điều kiện chẩn đoán, không phụ thuộc vào việc bạn đã chi bao nhiêu tiền viện phí.
Hai loại này bổ sung cho nhau chứ không thay thế nhau. Viện phí có thể do bảo hiểm sức khỏe lo, còn khoản dự phòng từ CI37 giúp gia đình có thêm nguồn lực cho những chi phí ngoài viện phí như thu nhập giảm, chăm sóc kéo dài, hay thay đổi cuộc sống.
37 bệnh và tình trạng trong danh mục
Danh mục theo bảng quyền lợi gồm:
Tim mạch, mạch máu: nhồi máu cơ tim cấp tính; phẫu thuật bắc cầu động mạch vành; tạo hình mạch và điều trị xâm lấn khác trên động mạch vành; bệnh động mạch vành nghiêm trọng khác; phẫu thuật van tim; phẫu thuật động mạch chủ; tăng áp lực động mạch phổi nguyên phát.
Thần kinh, não: đột quỵ nghiêm trọng; hôn mê; hội chứng Apallic; bệnh đa xơ cứng; loạn dưỡng cơ; bệnh Parkinson; bệnh Alzheimer/chứng mất trí nhớ nghiêm trọng; bệnh rối loạn thần kinh vận động; khối u não lành tính; viêm não do vi rút; viêm màng não do vi khuẩn; chấn thương đầu nghiêm trọng; tê liệt (mất khả năng sử dụng tay chân); bại liệt.
Ung thư, huyết học: ung thư nghiêm trọng; thiếu máu bất sản (suy tủy xương).
Cơ quan nội tạng: suy thận; bệnh phổi giai đoạn cuối; suy gan giai đoạn cuối; viêm gan tối cấp; cấy ghép cơ quan nội tạng chính hoặc tủy xương; bệnh giai đoạn cuối.
Giác quan, chức năng: điếc (mất thính lực); mù (mất thị lực); mất khả năng phát âm; mất khả năng sống độc lập.
Khác: bỏng nặng; nhiễm HIV do truyền máu và do nghề nghiệp; xơ cứng bì tiến triển; lupus ban đỏ hệ thống có biến chứng viêm thận do lupus.
Một điều mình muốn bạn lưu ý: nhiều tên bệnh trong danh sách có kèm từ như “nghiêm trọng” hoặc “giai đoạn cuối”. Thông thường điều này có nghĩa bệnh phải đáp ứng định nghĩa cụ thể trong quy tắc bảo hiểm mới được chi trả. Không phải mọi chẩn đoán có tên bệnh nằm trong danh sách đều tự động đủ điều kiện. Vì vậy, đọc phần định nghĩa trong quy tắc là bước quan trọng nhất.
Phí bảo hiểm: thông tin tham khảo
Phí bảo hiểm sẽ phụ thuộc vào số tuổi, giới tính và số tiền bảo hiểm. Vì vậy để có thông tin chính xác, bạn hãy liên hệ Thùy hoặc tư vấn viên mà bạn biết để được hỗ trợ chính xác theo tình huống riêng của mình.
Thông tin phí chỉ mang tính tham khảo và cần theo đúng biểu phí hiện hành của Bảo Việt khi bạn nhận báo giá.
5 điều cần chú ý trước khi tham gia
Có thời gian chờ 90 ngày. Nếu được chẩn đoán trong 90 ngày đầu, quyền lợi theo bảng sẽ chưa được chi trả.
Phải còn sống 30 ngày sau chẩn đoán. Đây là điều kiện để nhận chi trả theo bảng quyền lợi.
Định nghĩa từng bệnh có tiêu chí riêng. Bạn nên đọc kỹ định nghĩa của từng bệnh trong quy tắc, đặc biệt những bệnh có chữ “nghiêm trọng” hoặc “giai đoạn cuối”.
Mỗi người chỉ mua một hợp đồng CI37, với số tiền bảo hiểm tối đa 1 tỷ đồng.
Kê khai sức khỏe trung thực. Thông tin sức khỏe, bệnh có sẵn và tiền sử gia đình là cơ sở để Bảo Việt xem xét chấp nhận bảo hiểm. [CẦN BỔ SUNG điều kiện tham gia, độ tuổi, loại trừ]
Ai nên cân nhắc?
Có thể phù hợp nếu bạn là người trụ cột tạo thu nhập chính trong gia đình, muốn có thêm một khoản dự phòng ngoài bảo hiểm sức khỏe, hoặc lo lắng về chi phí và thu nhập bị gián đoạn nếu mắc bệnh nặng.
Nên hỏi kỹ trước nếu bạn đang có bệnh nền, tiền sử gia đình có bệnh thuộc danh mục, hoặc kỳ vọng được chi trả ngay sau khi mua. CI37 có thời gian chờ và điều kiện chẩn đoán.
Chọn số tiền bảo hiểm thế nào?
Không có con số đúng cho mọi người. Mình thường gợi ý bạn nghĩ đến: thu nhập hằng năm của gia đình, các khoản nghĩa vụ phải duy trì (vay, chi phí con cái), và khoản dự phòng bạn đã có. Số tiền bảo hiểm càng cao thì phí càng cao, nên hãy chọn mức bạn duy trì được lâu dài.
Câu hỏi thường gặp
CI37 có thay thế bảo hiểm sức khỏe không?
Không. CI37 chi trả theo chẩn đoán, còn bảo hiểm sức khỏe thường bồi hoàn chi phí y tế. Hai loại có mục đích khác nhau.
CI37 gồm bao nhiêu bệnh?
37 bệnh và tình trạng hiểm nghèo theo danh mục trong bảng quyền lợi.
Số tiền bảo hiểm là bao nhiêu?
Từ 200 triệu đến 1 tỷ đồng. Mỗi người chỉ mua một hợp đồng CI37, tối đa 1 tỷ đồng.
Chẩn đoán xong bao lâu thì nhận được tiền?
Cần đáp ứng thời gian chờ 90 ngày và còn sống sau 30 ngày kể từ ngày chẩn đoán. Thời gian xử lý hồ sơ [CẦN BỔ SUNG theo quy tắc/hướng dẫn bồi thường].
Thông tin trên trang có phải cam kết chi trả không?
Không. Quyền lợi thực tế căn cứ hợp đồng, quy tắc, điều khoản và hồ sơ chẩn đoán do Bảo Việt xem xét.
Bạn muốn rà soát nhu cầu cùng Thùy?
Mỗi gia đình một hoàn cảnh. Nếu bạn muốn hiểu CI37 có hợp với lớp bảo vệ hiện có của mình không, hãy để lại thông tin. Thùy sẽ giải thích rõ, không tạo áp lực.
Lá Chắn Bảo Hiểm không phải website chính thức của Bảo Việt. Quyền lợi theo bảng quyền lợi đính kèm Quy tắc bảo hiểm 37 bệnh/tình trạng hiểm nghèo, ban hành theo Quyết định 1132/QĐ-BHBV ngày 15/03/2021; vui lòng đối chiếu tài liệu hiện hành trước khi tham gia.
Tiếp tục tìm hiểu
Cùng Thùy làm rõ bước đầu tiên
Chia sẻ điều bạn đang muốn chuẩn bị. Mình sẽ cùng bạn làm rõ nhu cầu và các điểm cần đọc trước khi lựa chọn.