Bảo hiểm sức khỏe Bảo Việt An Gia: chọn chương trình nào và cần lưu ý gì?
Mình hay gặp một tình huống thế này: người thân nhập viện, hóa đơn đưa ra là lúc cả nhà mới ngồi tính "ước gì có bảo hiểm tốt hơn". Mình làm việc trong ngành y tế tư nhân hơn 12 năm nên hiểu cảm giác đó khá rõ.
Bảo Việt An Gia là gì? Hiểu nhanh trong 1 phút
Ai tham gia được? Công dân Việt Nam hoặc người nước ngoài cư trú hợp pháp tại Việt Nam, từ 15 ngày tuổi đến 60 tuổi, tái tục đến 65 tuổi.
Bảo vệ ở đâu? Phạm vi lãnh thổ là Việt Nam.
Quyền lợi chính: điều trị nội trú do bệnh, tai nạn, biến chứng thai sản.
Quyền lợi mua thêm (tùy chọn): ngoại trú, tai nạn cá nhân, sinh mạng cá nhân, nha khoa, thai sản.
Cơ chế: chi trả theo chi phí điều trị thực tế trong hạn mức của chương trình bạn chọn.
Nói đơn giản, đây là bảo hiểm hỗ trợ chi phí y tế, không phải khoản tiền chi trả khi chẩn đoán bệnh.
5 chương trình: Đồng, Bạc, Vàng, Bạch Kim, Kim Cương
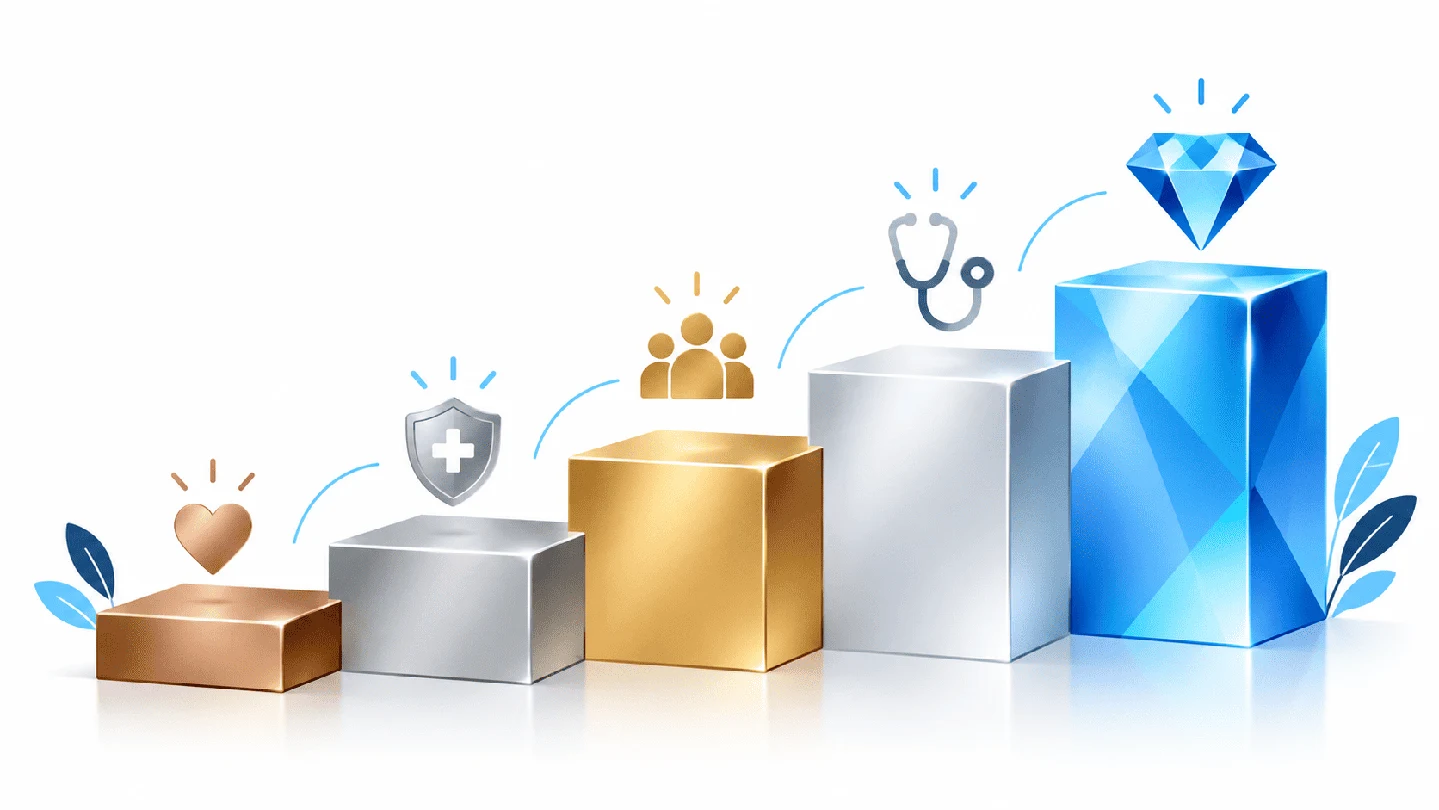
Bạn chọn một chương trình, và hạn mức tăng dần theo từng bậc:
| Chương trình | Hạn mức nội trú/năm | Tiền phòng/ngày (tối đa 60 ngày/năm) | Phẫu thuật/năm |
| Đồng | 94 triệu | 2 triệu | 40 triệu |
| Bạc | 138 triệu | 3 triệu | 60 triệu |
| Vàng | 230 triệu | 5 triệu | 100 triệu |
| Bạch Kim | 342 triệu | 7,5 triệu | 150 triệu |
| Kim Cương | 454 triệu | 10 triệu | 200 triệu |
Ngoài tiền phòng và phẫu thuật, quyền lợi nội trú còn gồm chi phí khám 30 ngày trước nhập viện, tái khám 30 ngày sau xuất viện, xe cấp cứu đường bộ, phục hồi chức năng, trợ cấp khi nằm bệnh viện công và trợ cấp mai táng phí.
Quyền lợi mua thêm: có cần không?
Đây là phần dễ gây “rối” nhất, nên mình đi theo tình huống:
Ngoại trú: hợp với gia đình hay đi khám, đặc biệt nhà có trẻ nhỏ. Hạn mức từ 6 đến 15 triệu/năm, tối đa 10 lần khám/năm.
Nha khoa: từ 2 đến 15 triệu/năm tùy chương trình, dành cho điều trị răng bệnh lý.
Thai sản: dành cho người từ 18 đến 45 tuổi, chỉ áp dụng từ chương trình Bạc trở lên, hạn mức 21 triệu (Kim Cương 31,5 triệu).
Tai nạn cá nhân và sinh mạng cá nhân: bạn tự chọn số tiền bảo hiểm trong khung quy định.
Quyền lợi bổ sung chỉ mua được khi có tham gia quyền lợi chính. Mình thường khuyên: đừng mua đủ mọi thứ ngay. Hãy bắt đầu từ lớp nội trú, sau đó cân nhắc thêm theo nhu cầu thật.
Phí tham khảo: bao nhiêu một năm?
Một ví dụ cho người từ 31 đến 50 tuổi, quyền lợi nội trú (theo biểu phí ban hành kèm Quyết định 6029/QĐ-BHBV ngày 27/06/2025):
| Chương trình | Phí nội trú/năm |
| Đồng | 1.582.000 đ |
| Bạc | 2.270.000 đ |
| Vàng | 3.439.000 đ |
| Bạch Kim | 4.844.000 đ |
| Kim Cương | 5.921.000 đ |
Phí thay đổi theo độ tuổi, quyền lợi mua thêm và chương trình bạn chọn. Đây chỉ là con số tham khảo, bạn nên đối chiếu biểu phí hiện hành khi nhận báo giá.
Bảo lãnh viện phí và bồi thường: dùng thế nào cho nhẹ đầu?
An Gia có hệ thống bảo lãnh viện phí tại các cơ sở y tế liên kết (tờ rơi sản phẩm nêu trên 200 cơ sở trên cả nước). Khi đến đúng cơ sở trong danh sách, Bảo Việt thanh toán trực tiếp phần chi phí thuộc phạm vi bảo hiểm, bạn đỡ phải ứng tiền.
Một chi tiết nhỏ nhưng quan trọng: loại thẻ bảo lãnh phụ thuộc chương trình. Thẻ xanh bảo lãnh nội trú. Thẻ vàng bảo lãnh cả nội trú và ngoại trú, dành cho Bạch Kim và Kim Cương có tham gia ngoại trú. Với Đồng, Bạc, Vàng, ngoại trú được bồi thường sau, nghĩa là bạn ứng tiền trước rồi nộp hồ sơ.
Về bồi thường, Bảo Việt giải quyết trong tối đa 15 ngày làm việc kể từ khi nhận hồ sơ đầy đủ, hợp lệ. Hồ sơ nhỏ (dưới 10 triệu) có thể nộp mềm qua ứng dụng BaoViet Direct.
6 điều cần chú ý trước khi tham gia
Phần này mình muốn bạn đọc chậm lại một chút, vì đây là những điểm khiến nhiều người bất ngờ nhất.
Có thời gian chờ. Bệnh thông thường chờ 30 ngày. Biến chứng thai sản chờ 90 ngày. Bệnh có sẵn và một số nhóm bệnh đặc biệt chờ 365 ngày. Trẻ đến 6 tuổi có thêm 180 ngày chờ với viêm phế quản, viêm tiểu phế quản, viêm phổi. Tai nạn cá nhân có hiệu lực ngay từ đầu.
Bệnh có sẵn không đơn giản là “đã điều trị rồi”. Theo quy tắc, đó là bệnh đã được bác sĩ chẩn đoán, điều trị, hoặc có triệu chứng khởi phát trong 36 tháng trước ngày bảo hiểm mà bạn đã biết, kể cả khi chưa đi khám.
Một số bệnh bị loại trừ trong năm đầu. Danh sách gồm các nhóm như hen suyễn, viêm xoang, thoái hóa cột sống, gout, loét dạ dày, trĩ… Rách hoặc đứt dây chằng, sụn chêm cũng chưa được bảo hiểm năm đầu, từ năm thứ hai mới áp dụng đồng chi trả 70/30.
Trẻ 15 ngày đến 3 tuổi có đồng chi trả 70/30. Bảo Việt chi trả 70%, gia đình chịu 30%. Quy định này không áp dụng khi khám tại cơ sở y tế công lập (trừ khoa điều trị theo yêu cầu).
Kê khai sức khỏe phải trung thực và đầy đủ. Một số trường hợp như trẻ nhỏ, người từ 56 tuổi trở lên, hoặc có kê khai bệnh lý có thể được Bảo Việt xem xét thêm trước khi chấp nhận.
Có những khoản thường không được chi trả. Ví dụ khám sức khỏe định kỳ, bệnh tâm thần và rối loạn hành vi, điều trị thẩm mỹ, spa/mát-xa, và rủi ro xảy ra khi lái xe vượt nồng độ cồn hoặc sử dụng chất kích thích. Danh sách đầy đủ nằm trong quy tắc bảo hiểm.
Ai nên cân nhắc, ai nên hỏi kỹ hơn?
Có thể phù hợp nếu bạn đang muốn có thêm lớp dự phòng viện phí bên cạnh BHYT hoặc bảo hiểm công ty; gia đình trẻ, gia đình có con muốn chủ động chi phí y tế; hoặc người làm tự do chưa có phúc lợi bảo hiểm.
Nên hỏi kỹ trước nếu bạn đang có bệnh nền hoặc đang điều trị; cần bảo hiểm ở nước ngoài (An Gia chỉ áp dụng tại Việt Nam); hoặc kỳ vọng chi trả ngay khi vừa mua cho một bệnh đã có triệu chứng.
Chọn chương trình thế nào cho vừa?
Mình hay đi từ ba câu hỏi: Bạn thường khám ở đâu (bệnh viện công hay tư, hạng phòng nào)? Ngân sách duy trì mỗi năm thoải mái là bao nhiêu? Bạn đã có bảo hiểm nào (BHYT, công ty) để tránh mua trùng?
Không có chương trình “đúng cho tất cả”. Chương trình vừa đủ, duy trì được nhiều năm thường tốt hơn chương trình quá cao rồi bỏ giữa chừng.
Câu hỏi thường gặp
Bảo Việt An Gia khác BHYT ở điểm nào?
BHYT là chế độ bắt buộc của nhà nước. An Gia là bảo hiểm thương mại, quyền lợi và điều kiện theo chương trình bạn chọn, có thể bổ sung phần BHYT chưa đáp ứng.
Mua xong có dùng được ngay không?
Tai nạn có hiệu lực ngay. Bệnh thông thường phải qua thời gian chờ 30 ngày. Bệnh có sẵn và nhóm bệnh đặc biệt phải chờ 365 ngày hoặc bị loại trừ theo quy tắc.
Gia đình mua chung được không?
Được. Một đơn có thể nhập nhiều người được bảo hiểm (tối đa 10 người), mỗi người một chương trình phù hợp.
Đang có bệnh nền thì có tham gia được không?
Tùy bệnh. Bảo Việt có danh mục bệnh xem xét chấp nhận: có bệnh được nhận kèm loại trừ năm đầu, có bệnh bị từ chối. Mình sẽ rà soát cùng bạn trước khi nộp hồ sơ.
Thông tin trên trang này có phải cam kết chi trả không?
Không. Quyền lợi thực tế căn cứ hợp đồng, quy tắc, điều khoản và hồ sơ do Bảo Việt xem xét.
Bạn muốn rà soát nhu cầu cùng Thùy?
Mỗi gia đình một hoàn cảnh. Nếu bạn muốn chọn chương trình vừa nhu cầu, vừa ngân sách, hãy để lại thông tin. Mình sẽ giải thích rõ, không tạo áp lực.
Lá Chắn Bảo Hiểm không phải website chính thức của Bảo Việt. Bảng quyền lợi, biểu phí nêu trên theo Quyết định 6029/QĐ-BHBV ngày 27/06/2025; vui lòng đối chiếu tài liệu hiện hành trước khi tham gia.
Cùng Thùy làm rõ bước đầu tiên
Chia sẻ điều bạn đang muốn chuẩn bị. Mình sẽ cùng bạn làm rõ nhu cầu và các điểm cần đọc trước khi lựa chọn.