Bảo hiểm trách nhiệm doanh nghiệp: Chủ động trước khiếu nại từ khách hàng và đối tác
Tìm hiểu bảo hiểm trách nhiệm công cộng, sản phẩm, nghề nghiệp, D&O và giải pháp cho sự kiện. Nhận diện rủi ro, điều kiện, hồ sơ báo giá.

Một khách tham dự bị thương tại khu vực tổ chức sự kiện. Một món ăn được bán tại hội chợ bị phản ánh gây vấn đề sức khỏe. Ở một doanh nghiệp khác, khách hàng yêu cầu bồi thường vì sản phẩm cung cấp gây hư hại tài sản. Đó là ba tình huống rất khác nhau, nhưng cùng đặt ra câu hỏi: nếu phát sinh trách nhiệm với người khác, doanh nghiệp sẽ xử lý và dự phòng tài chính như thế nào?
Không phải mọi thiệt hại của doanh nghiệp đều bắt nguồn từ tài sản của chính mình. Bảo hiểm trách nhiệm giúp doanh nghiệp xem xét chuyển giao một phần rủi ro về nghĩa vụ bồi thường và chi phí xử lý khiếu nại thuộc phạm vi hợp đồng, đồng thời chủ động hơn khi hợp tác với khách hàng, đối tác.
Bảo hiểm trách nhiệm doanh nghiệp là gì?
Đây là nhóm bảo hiểm liên quan đến trách nhiệm pháp lý của người được bảo hiểm đối với thiệt hại gây ra cho bên thứ ba hoặc các khiếu nại được quy định trong từng nghiệp vụ. Khác với bảo hiểm tài sản bảo vệ chính tài sản của doanh nghiệp, bảo hiểm trách nhiệm tập trung vào nghĩa vụ doanh nghiệp có thể phải thực hiện đối với người khác.
Tùy quy tắc và hợp đồng, phạm vi được xem xét có thể bao gồm bồi thường thương tổn về người, thiệt hại tài sản và một số chi phí pháp lý được doanh nghiệp bảo hiểm chấp thuận. Không phải mọi khiếu nại, khoản phạt, tổn thất doanh thu hay nghĩa vụ nhận thêm trong hợp đồng đều được bảo hiểm.
Những nhóm bảo hiểm trách nhiệm doanh nghiệp nên biết
1. Bảo hiểm trách nhiệm công cộng
Phù hợp với cơ sở kinh doanh có khách tham quan, nhà cung cấp, đối tác hoặc cộng đồng ra vào: cửa hàng, trung tâm thương mại, khách sạn, nhà hàng, văn phòng, nhà xưởng, đơn vị vận hành tòa nhà và đơn vị tổ chức sự kiện. Ví dụ, khách bị thương do một sự cố liên quan đến hoạt động được bảo hiểm tại địa điểm kinh doanh. Việc xác định nghĩa vụ pháp lý và khả năng chi trả vẫn phụ thuộc tình tiết sự cố, phạm vi địa lý, loại trừ và điều kiện của đơn.
2. Bảo hiểm trách nhiệm sản phẩm
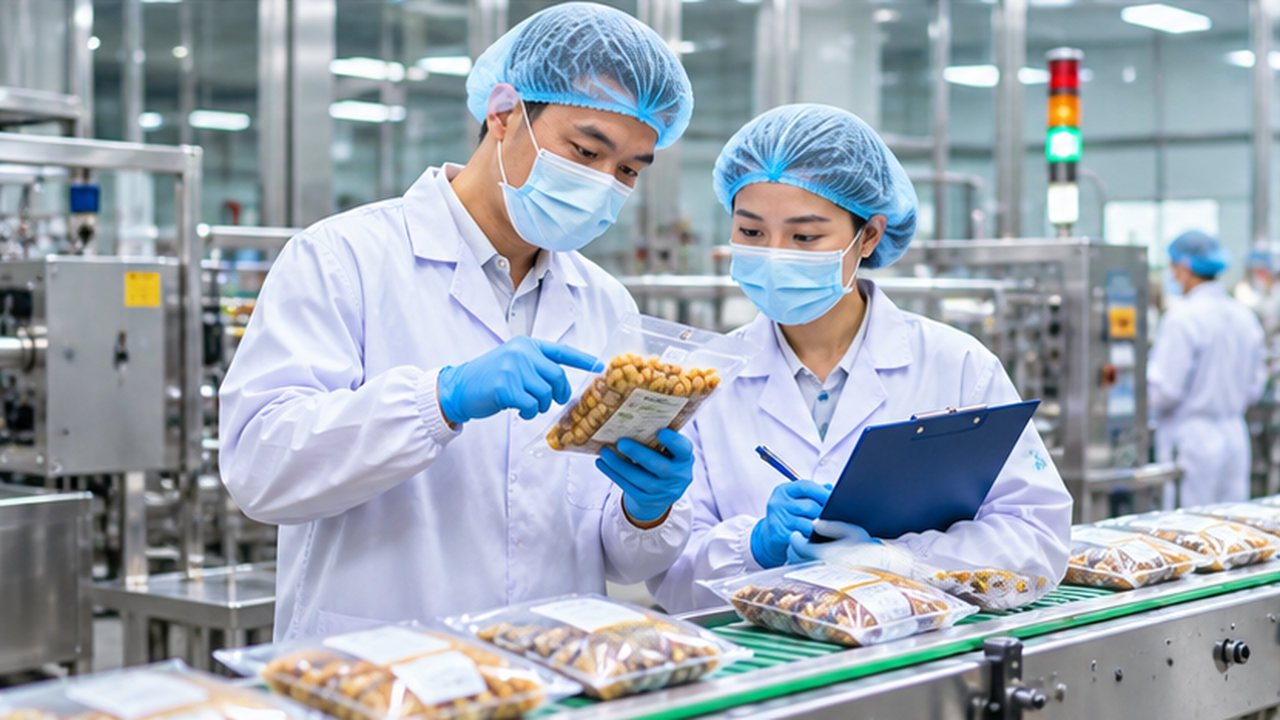
Doanh nghiệp sản xuất, nhập khẩu, phân phối, cung cấp nguyên liệu và bán lẻ đều có thể đối mặt với khiếu nại khi sản phẩm gây thương tổn hoặc thiệt hại tài sản của người khác. Rủi ro không nhất thiết kết thúc khi hàng đã được giao. Bảo hiểm trách nhiệm sản phẩm không đồng nghĩa bảo hành chất lượng, cũng không mặc nhiên thanh toán chi phí thu hồi, thay thế hay sửa chữa chính sản phẩm lỗi.
3. Bảo hiểm trách nhiệm nghề nghiệp
Với bác sĩ, cơ sở khám chữa bệnh, luật sư, công chứng viên, kế toán, kiểm toán, tư vấn thiết kế và các đơn vị cung cấp dịch vụ chuyên môn, yêu cầu bồi thường có thể phát sinh từ sai sót nghề nghiệp theo quy định pháp luật và hợp đồng dịch vụ. Đây là nhóm giải pháp phải đánh giá riêng theo từng ngành và điều khoản, không tự động được bảo vệ bằng bảo hiểm trách nhiệm công cộng.
4. Trách nhiệm của người điều hành và các rủi ro chuyên biệt
Bảo hiểm trách nhiệm giám đốc và người điều hành (D&O) liên quan đến khiếu nại đối với hành vi, quyết định quản lý thuộc phạm vi bảo hiểm. Doanh nghiệp có hoạt động môi trường đặc thù cũng có thể cần xem xét giải pháp trách nhiệm ô nhiễm. Những nghiệp vụ này chỉ nên được giới thiệu như nhu cầu cần khảo sát, không mặc định được gộp trong hợp đồng công cộng – sản phẩm hoặc mặc định Bảo Việt nhận bảo hiểm cho mọi trường hợp.
Một hội chợ ẩm thực: một sự kiện nhưng có thể nhiều trách nhiệm khác nhau

Hãy hình dung một đơn vị tổ chức ngày hội ẩm thực tại trường học, có hàng trăm khách tham dự và nhiều gian hàng bán thực phẩm. Nếu khách vấp ngã tại lối đi do cách bố trí khu vực sự kiện, trách nhiệm có thể cần được đánh giá theo hoạt động tổ chức, quản lý địa điểm và những bên liên quan.
Nhưng nếu khách phản ánh bị ngộ độc hoặc dị ứng sau khi dùng món ăn tại gian hàng, cần làm rõ ai chế biến, cung cấp, bán thực phẩm; nguyên nhân và trách nhiệm pháp lý thuộc bên nào. Bảo hiểm trách nhiệm công cộng của ban tổ chức không tự động thay thế bảo hiểm trách nhiệm sản phẩm của từng đơn vị cung cấp thực phẩm. Cần xác định đúng tên bên được bảo hiểm và yêu cầu mở rộng phù hợp nếu có.
Thời gian sự kiện chỉ một ngày, số lượng khách hoặc một ngân sách dự kiến cũng chưa đủ để kết luận có thể bảo hiểm hay báo giá ngay. Đơn vị nghiệp vụ còn cần đánh giá hoạt động thực tế, thực phẩm phục vụ, hợp đồng với gian hàng, hạn mức trách nhiệm, phạm vi ngộ độc/dị ứng, điều kiện loại trừ và lịch sử sự cố nếu có. Đây là tình huống minh họa, không phải xác nhận khả năng nhận bảo hiểm của Bảo Việt.
Giá trị đối với chủ doanh nghiệp không chỉ nằm ở khoản bồi thường
Quản trị dòng tiền: một khoản yêu cầu bồi thường lớn có thể tạo áp lực ngoài dự toán. Bảo hiểm phù hợp giúp doanh nghiệp dự phòng phần trách nhiệm thuộc phạm vi, trong giới hạn và mức tự chịu đã thỏa thuận.
Nâng chất lượng xử lý khiếu nại: quy trình thu thập chứng cứ, thông báo và phối hợp với chuyên gia/đầu mối giải quyết tổn thất có thể giúp doanh nghiệp phản ứng có hệ thống. Chi phí pháp lý chỉ được xem xét theo quy tắc, không phải đương nhiên miễn phí mọi vụ kiện.
Đáp ứng tiêu chí hợp tác thương mại: khi hợp đồng thuê địa điểm, tổ chức sự kiện, cung ứng hàng hóa hay nhận thầu quy định về bảo hiểm trách nhiệm, doanh nghiệp cần so sánh từng yêu cầu với đơn bảo hiểm thực tế; không thể chỉ nộp một giấy chứng nhận bất kỳ.
Cải thiện kiểm soát rủi ro: việc rà soát an toàn cơ sở, quy trình phục vụ, nguồn cung nguyên liệu, nhãn hàng, hướng dẫn sử dụng và lịch sử khiếu nại có ích ngay cả khi doanh nghiệp chưa quyết định mua bảo hiểm.
Chọn hợp đồng thế nào để không hiểu nhầm quyền lợi?
Chọn đúng nhóm trách nhiệm. Công cộng, sản phẩm, trách nhiệm nghề nghiệp, D&O và trách nhiệm môi trường là những nhu cầu khác nhau. Có thể đề nghị phương án riêng hoặc kết hợp công cộng – sản phẩm nếu phù hợp, nhưng một đơn gộp không có nghĩa bảo vệ toàn bộ các nghiệp vụ khác.
Kiểm tra cơ sở phát sinh bảo hiểm. Quy tắc Bảo Việt về trách nhiệm công cộng và trách nhiệm sản phẩm ban hành năm 2019 trong tài liệu được cung cấp dựa trên sự cố phát sinh trong thời hạn bảo hiểm. Quy tắc công cộng và sản phẩm kết hợp năm 2021 được cung cấp dựa trên khiếu nại được xác lập, kèm yêu cầu về thời điểm khiếu nại, thông báo và ngày hồi tố. Phải đọc đúng phiên bản áp dụng khi được chào phí.
Đọc hạn mức và loại trừ. Cần xem hạn mức cho mỗi sự cố hoặc khiếu nại, hạn mức cả thời hạn, phần doanh nghiệp tự chịu, khu vực địa lý, bên được bảo hiểm và điều kiện chi phí pháp lý. Các trách nhiệm với người lao động, xe cơ giới, dịch vụ chuyên môn, tài sản trong quyền quản lý và chi phí thu hồi sản phẩm thường cần xem xét riêng.
Không nhầm nghĩa vụ pháp luật với phạm vi bảo hiểm. Luật Bảo vệ quyền lợi người tiêu dùng 2023 quy định trách nhiệm của các chủ thể trong chuỗi cung ứng với sản phẩm có khuyết tật; điều này không có nghĩa một hợp đồng bảo hiểm sẽ thanh toán mọi khoản doanh nghiệp phải chịu. Những loại bảo hiểm nghề nghiệp bắt buộc cũng phải xác định đúng ngành, công việc và văn bản đang có hiệu lực.
Cần chuẩn bị thông tin gì để được xem xét phương án?
Ở bước đầu, doanh nghiệp chỉ cần cung cấp ngành nghề, địa điểm và phạm vi hoạt động, doanh thu hoặc quy mô tham khảo, loại sản phẩm/dịch vụ, thị trường kinh doanh, nhu cầu hạn mức, thời gian dự kiến. Nếu liên quan sự kiện, nên bổ sung lịch, địa điểm, số khách, hoạt động, bên thuê và đơn vị phụ trách các gian hàng.
Với bảo hiểm trách nhiệm sản phẩm hoặc nghề nghiệp, bộ phận nghiệp vụ có thể yêu cầu thêm danh mục sản phẩm, nguồn cung, thị trường xuất khẩu, quy trình kiểm soát chất lượng, hợp đồng với đối tác và lịch sử khiếu nại. Thông tin cung cấp phải trung thực; mức phí và khả năng nhận bảo hiểm chỉ được xác định sau khi xem xét.
Quy trình tư vấn qua Lá Chắn Bảo Hiểm
Lá Chắn Bảo Hiểm tiếp nhận nhu cầu và kiểm tra thông tin cơ bản, sau đó chuyển đến bộ phận nghiệp vụ Bảo Việt để xem xét, yêu cầu hồ sơ bổ sung hoặc khảo sát rủi ro khi cần. Bộ phận chuyên môn xác định chương trình có thể triển khai, phạm vi, hạn mức, điều kiện, phí và các trường hợp cần loại trừ bằng văn bản chào bảo hiểm chính thức. Doanh nghiệp đối chiếu với mục tiêu quản trị rủi ro trước khi quyết định.
Câu hỏi thường gặp
Tổ chức sự kiện một ngày có mua bảo hiểm trách nhiệm được không?
Có thể gửi yêu cầu để bộ phận nghiệp vụ xem xét. Không thể khẳng định mức phí, hạn mức hoặc việc bảo hiểm ngộ độc/dị ứng thực phẩm chỉ từ thời gian tổ chức và số khách; phải xác định loại sự kiện, trách nhiệm các bên và điều kiện hợp đồng.
Trách nhiệm công cộng có bảo hiểm cho sản phẩm thực phẩm gây tổn hại không?
Không mặc nhiên. Trách nhiệm do thực phẩm được cung cấp cần đánh giá theo bên bán/cung cấp, nguyên nhân và phạm vi trách nhiệm sản phẩm hoặc điều khoản mở rộng được chấp thuận.
Mọi doanh nghiệp có bắt buộc mua bảo hiểm trách nhiệm không?
Không có một nghĩa vụ chung cho mọi loại hình trách nhiệm trong bài. Một số công việc/ngành nghề có yêu cầu bảo hiểm bắt buộc riêng; phải kiểm tra điều kiện và văn bản áp dụng theo từng trường hợp.
Đơn gộp có giống đơn riêng không?
Không nhất thiết. Cần xem từng phần bảo hiểm, cơ sở phát sinh trách nhiệm, ngày hồi tố (nếu có), hạn mức chung hoặc riêng và các loại trừ. Đơn gộp không đồng nghĩa có mọi quyền lợi.
Cùng Lá Chắn Bảo Hiểm rà soát nhu cầu trách nhiệm của doanh nghiệp
Một hợp đồng bảo hiểm phù hợp bắt đầu từ việc hiểu ai có thể bị thiệt hại, ai có thể bị khiếu nại và doanh nghiệp có trách nhiệm gì, chứ không phải từ tên một gói bảo hiểm. Hãy chia sẻ hoạt động, đối tượng tiếp xúc và yêu cầu hợp đồng của đối tác; Lá Chắn Bảo Hiểm sẽ chuyển thông tin đến đầu mối chuyên môn phù hợp để xem xét phương án.
Cùng Thùy làm rõ bước đầu tiên
Chia sẻ điều bạn đang muốn chuẩn bị hoặc bảo vệ. Mình sẽ cùng bạn làm rõ nhu cầu và các điểm cần lưu ý trước khi lựa chọn chương trình bảo hiểm phù hợp.