Bảo Việt An Gia: Hiểu rõ quyền lợi bảo hiểm sức khỏe để lựa chọn phù hợp
Tìm hiểu năm chương trình Bảo Việt An Gia, quyền lợi nội trú và bổ sung, thời gian chờ và các điều kiện cần đối chiếu trước khi tham gia.
“Có bảo hiểm y tế rồi, mình có cần mua thêm bảo hiểm sức khỏe? Nằm viện tư có được hỗ trợ không? Mua cho con nhỏ thì cần chú ý gì?” Muốn chọn đúng, mình cần hiểu quyền lợi và điều kiện chi trả, không chỉ nhìn vào hạn mức.
Bảo Việt An Gia là sản phẩm bảo hiểm sức khỏe của Bảo hiểm Bảo Việt, gồm quyền lợi chính về điều trị nội trú và năm quyền lợi có thể mua bổ sung. Giải pháp giúp chủ động thêm chi phí y tế trong phạm vi hợp đồng.
Năm chương trình Bảo Việt An Gia có gì khác nhau?
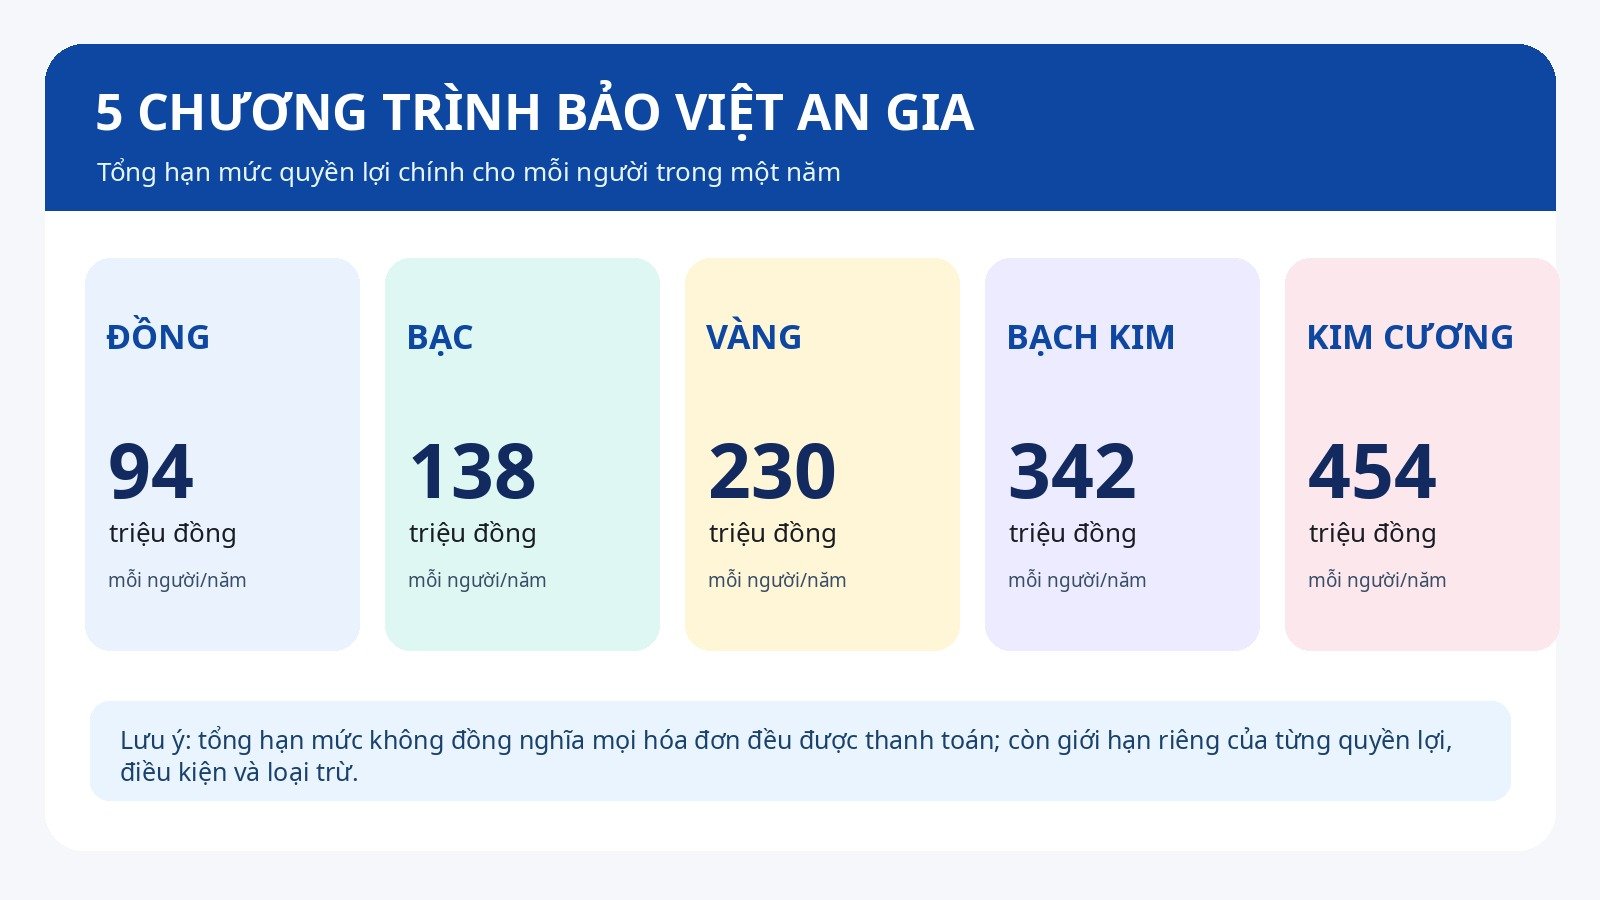
Sản phẩm có chương trình Đồng, Bạc, Vàng, Bạch Kim và Kim Cương, phạm vi lãnh thổ Việt Nam. Tổng hạn mức quyền lợi chính từ 94 đến 454 triệu đồng/người/năm.
| Chương trình | Tổng hạn mức chính/năm | Giới hạn nằm viện/ngày | Phẫu thuật/năm |
|---|---|---|---|
| Đồng | 94 triệu | 2 triệu | 40 triệu |
| Bạc | 138 triệu | 3 triệu | 60 triệu |
| Vàng | 230 triệu | 5 triệu | 100 triệu |
| Bạch Kim | 342 triệu | 7,5 triệu | 150 triệu |
| Kim Cương | 454 triệu | 10 triệu | 200 triệu |
Hạn mức tối đa không phải khoản tiền được nhận cố định. Chương trình Vàng có hạn mức chính 230 triệu đồng/năm, nhưng mỗi lần chi trả vẫn phải xét chi phí hợp lệ và giới hạn riêng.
Tám quyền lợi chính khi điều trị nội trú
Điều trị nội trú do bệnh, tai nạn, biến chứng thai sản là quyền lợi chính. Nội trú thông thường phải lưu trú ít nhất 24 giờ; điều trị trong ngày không mặc nhiên là nội trú.
1. Chi phí nằm viện. Hỗ trợ phòng, giường, suất ăn tiêu chuẩn phòng, chăm sóc đặc biệt, thuốc, xét nghiệm, chẩn đoán hình ảnh và chi phí bệnh viện hợp lệ theo chỉ định. Giới hạn năm từ 40–200 triệu đồng, tối đa 60 ngày/năm, có giới hạn riêng mỗi ngày.
2. Khám trước nhập viện. Hỗ trợ từ 2–10 triệu đồng/năm, cho lần khám gần nhất trong 30 ngày trước nhập viện, khi khám, xét nghiệm hoặc thuốc liên quan trực tiếp và là cơ sở để chỉ định nhập viện.
3. Tái khám sau xuất viện. Hỗ trợ từ 2–10 triệu đồng/năm với chi phí trong 30 ngày sau xuất viện, liên quan trực tiếp đến đợt nội trú trước đó và theo chỉ định bác sĩ.
4. Xe cứu thương đường bộ. Hạn mức 5–10 triệu đồng/năm cho vận chuyển cấp cứu trong tình trạng nguy kịch hoặc chuyển viện theo chỉ định phù hợp; không áp dụng cho mọi chuyến xe đến cơ sở khám bệnh.
5. Chi phí phẫu thuật. Hỗ trợ phẫu thuật nội trú hợp lệ, gồm phòng mổ, phẫu thuật viên, gây mê và chi phí liên quan, với giới hạn 40–200 triệu đồng/năm. Phẫu thuật trong ngày hoặc ngoại trú phải xem quyền lợi ngoại trú nếu đã tham gia.
6. Phục hồi chức năng. Hỗ trợ từ 4–20 triệu đồng/năm đối với điều trị đáp ứng điều kiện và chỉ định; không phải quyền lợi cho spa hoặc massage thư giãn.
7. Trợ cấp bệnh viện công. Nếu nằm viện nội trú do bệnh hoặc tai nạn tại bệnh viện công lập đáp ứng quy định, có thể được trợ cấp 80.000–400.000 đồng/ngày, tối đa 60 ngày/năm.
8. Trợ cấp mai táng phí. Quyền lợi 1 triệu đồng/vụ khi người được bảo hiểm tử vong trong thời gian nằm viện và thuộc phạm vi trách nhiệm bảo hiểm.
Năm quyền lợi bổ sung – chỉ có khi được lựa chọn tham gia
Điều trị ngoại trú do bệnh, tai nạn, biến chứng thai sản: Hỗ trợ khám bác sĩ, xét nghiệm, thuốc kê đơn, điều trị trong ngày hoặc phẫu thuật ngoại trú đủ điều kiện. Giới hạn 6–15 triệu đồng/năm, 1,2–3 triệu đồng/lần khám, tối đa 10 lần khám/năm; vật lý trị liệu có giới hạn riêng.
Bảo hiểm Tai nạn cá nhân: Bảo vệ khi tử vong hoặc thương tật vĩnh viễn do tai nạn thuộc phạm vi. Số tiền bảo hiểm lựa chọn 20 triệu đến 1 tỷ đồng; thương tật được xét theo bảng tỷ lệ, không phải tai nạn nào cũng nhận một khoản cố định.
Bảo hiểm Sinh mạng cá nhân: Chi trả số tiền bảo hiểm khi tử vong hoặc thương tật toàn bộ vĩnh viễn do nguyên nhân không phải tai nạn và đáp ứng điều khoản. Số tiền tham gia từ 20 triệu đồng, tối đa theo chương trình, cao nhất 1 tỷ đồng.
Bảo hiểm Nha khoa: Hỗ trợ điều trị răng bệnh lý như khám, lấy cao răng, trám, nhổ răng theo điều kiện, từ 2–15 triệu đồng/năm, giới hạn 1–7,5 triệu đồng/lần. Cơ sở nha khoa phải đáp ứng yêu cầu, đặc biệt tại Hà Nội và Thành phố Hồ Chí Minh; thẩm mỹ răng không mặc nhiên được thanh toán.
Bảo hiểm Thai sản: Dành cho người đủ điều kiện tuổi 18–45, tham gia chương trình chính từ Bạc trở lên, với hạn mức 21 hoặc 31,5 triệu đồng/năm. Hỗ trợ sinh con, biến chứng thai sản thuộc phạm vi; sinh mổ theo yêu cầu không được đồng nhất với sinh mổ do bác sĩ chỉ định.
Ai có thể tham gia? Trẻ nhỏ cần lưu ý gì?
Người tham gia có thể là công dân Việt Nam hoặc người nước ngoài cư trú hợp pháp tại Việt Nam, từ 15 ngày đến 60 tuổi khi tham gia mới, tái tục đến 65 tuổi nếu đáp ứng điều kiện. Hợp đồng kéo dài một năm; tái tục được xem xét theo quy tắc.
Trẻ dưới 6 tuổi phải tham gia cùng cha/mẹ hoặc cha/mẹ có bảo hiểm sức khỏe, chi phí y tế của Bảo Việt còn hiệu lực. Trẻ 15 ngày đến 1 tuổi chỉ tham gia chương trình Bạch Kim hoặc Kim Cương theo điều kiện sức khỏe và xuất viện; trẻ 15 ngày đến 3 tuổi đồng chi trả 30%, trừ ngoại lệ tại bệnh viện công lập đủ điều kiện.
Năm điểm nhiều người dễ bỏ qua
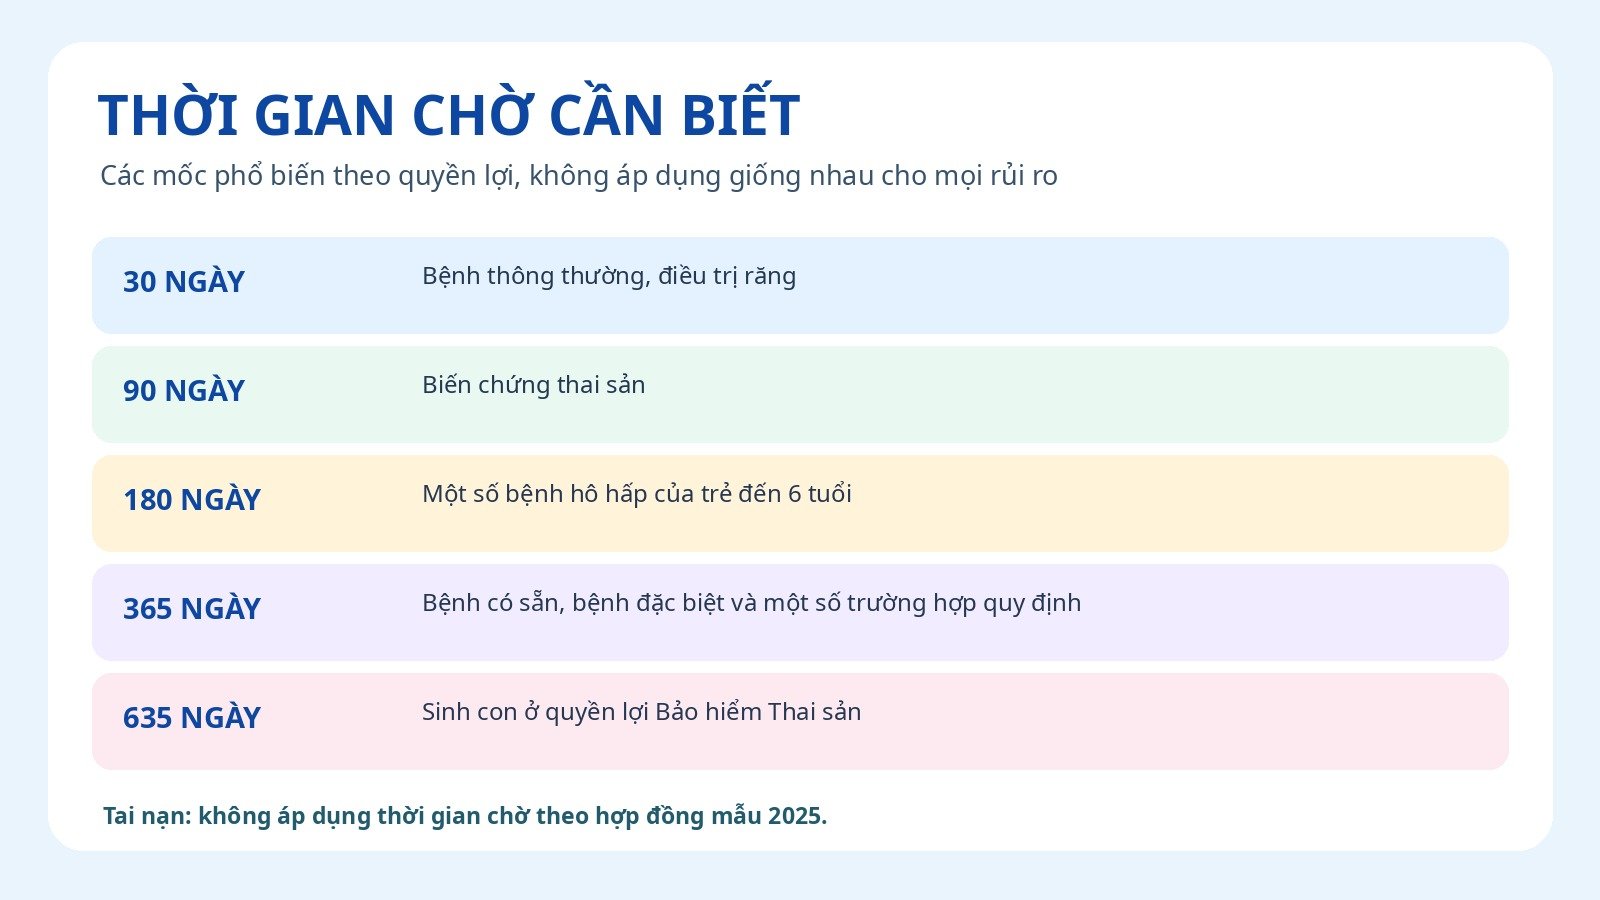
Thời gian chờ khác nhau: Tai nạn không áp dụng thời gian chờ theo hợp đồng mẫu; bệnh thông thường và điều trị răng 30 ngày; biến chứng thai sản 90 ngày; một số bệnh hô hấp ở trẻ đến 6 tuổi 180 ngày; bệnh có sẵn, bệnh đặc biệt và một số tình trạng khác 365 ngày; sinh con thuộc Bảo hiểm Thai sản 635 ngày. Hết thời gian chờ chưa có nghĩa mọi bệnh được thanh toán.
Loại trừ rất quan trọng: Quy tắc năm 2025 loại trừ bệnh ung thư ở tất cả quyền lợi; còn có loại trừ liên quan bệnh bẩm sinh, di truyền và một số bệnh hoặc phương pháp điều trị khác. Khám tổng quát, tầm soát định kỳ, tiêm chủng thông thường và điều trị thẩm mỹ cũng không nên mặc định được chi trả.
Kê khai trung thực: Bệnh đã điều trị, triệu chứng và tiền sử sức khỏe phải được cung cấp theo yêu cầu. Thủ tục tham gia đơn giản không thay thế nghĩa vụ kê khai chính xác.
Bảo lãnh không đồng nghĩa miễn thanh toán mọi khoản: Danh sách cơ sở y tế của Bảo hiểm Bảo Việt phân biệt nội trú, ngoại trú, nha khoa. Một số nơi yêu cầu đặt cọc, giới hạn dịch vụ hoặc tạm dừng bảo lãnh. Chi phí vượt hạn mức hay không thuộc phạm vi vẫn cần tự thanh toán.
Phí và tái tục: Phí phụ thuộc tuổi, chương trình, quyền lợi bổ sung. Tái tục có thể được xem xét theo sức khỏe và lịch sử bồi thường. Chọn mức phí duy trì được lâu dài.
Giải đáp những câu hỏi thường gặp
Có bảo hiểm y tế rồi, Bảo Việt An Gia có hỗ trợ thêm không? Có thể yêu cầu xem xét phần chi phí y tế hợp lệ chưa được hợp đồng khác thanh toán; không được hoàn trả trùng cùng một khoản chi phí thực tế.
Khám ở bệnh viện tư có bảo lãnh được không? Có thể nếu cơ sở, loại điều trị và quyền lợi đã mua đáp ứng điều kiện bảo lãnh tại thời điểm sử dụng.
Nên chọn chương trình nào? Hãy bắt đầu từ bệnh viện thường sử dụng, nhu cầu nằm viện hay ngoại trú, thành viên cần bảo vệ và ngân sách. Thùy có thể hỗ trợ đối chiếu quyền lợi cùng báo phí theo độ tuổi, tình trạng thực tế.
Chọn quyền lợi phù hợp để chăm sóc sức khỏe chủ động hơn
Gói phù hợp nhất không nhất thiết có hạn mức cao nhất. Hãy liên hệ Thùy – Lá Chắn Bảo Hiểm để đối chiếu quyền lợi, giới hạn và nhận tư vấn theo nhu cầu.
Cùng Thùy làm rõ bước đầu tiên
Chia sẻ điều bạn đang muốn chuẩn bị hoặc bảo vệ. Mình sẽ cùng bạn làm rõ nhu cầu và các điểm cần lưu ý trước khi lựa chọn chương trình bảo hiểm phù hợp.