Bảo hiểm liên kết chung An Thịnh Phúc Niên: Bảo vệ hôm nay, tích lũy cho những chặng đường mai sau
Hiểu Bảo hiểm liên kết chung An Thịnh Phúc Niên: 2 cách tính quyền lợi tử vong, thưởng duy trì, phí, đáo hạn và điều cần biết trước khi mua.
Đóng phí bốn năm rồi có thể dừng hẳn? Đến ngày đáo hạn có lấy lại toàn bộ tiền đã đóng? Đây là hai câu hỏi Thùy muốn bạn hiểu thật rõ trước khi tìm hiểu Bảo hiểm liên kết chung An Thịnh Phúc Niên.
Nuôi con, chăm sóc cha mẹ, trả khoản vay… ai cũng có những khoản chi trước mắt. Nhưng gia đình cũng cần một kế hoạch dài hạn, kèm lớp bảo vệ trước những biến cố. Bảo hiểm liên kết chung An Thịnh Phúc Niên của Bảo Việt Nhân thọ kết hợp hai mục tiêu ấy, với những quyền lợi và điều kiện cần được hiểu rõ.
Bảo hiểm liên kết chung An Thịnh Phúc Niên là sản phẩm gì?
Đây là bảo hiểm nhân thọ liên kết chung, kết hợp quyền lợi tử vong với tài khoản tích lũy hưởng lãi từ Quỹ liên kết chung. Không phải toàn bộ phí đóng đều được đầu tư: hợp đồng có những khoản phí ban đầu và phí duy trì.
Đây không phải tiền gửi ngân hàng và không cam kết lãi cố định trên toàn bộ phí đã nộp.
Ai có thể tham gia, và nên tham gia khi nào?
Người được bảo hiểm có thể tham gia từ 0 đến 65 tuổi, tùy điều kiện và kết quả thẩm định. Thời hạn hợp đồng được chọn 20, 25, 30 năm hoặc đến khi đạt 90 tuổi. Bảo Việt Nhân thọ giới thiệu quyền lợi bảo hiểm tử vong lên đến 25 tỷ đồng, tùy phương án và điều kiện chấp thuận bảo hiểm.
Người đang nuôi con, gánh vác tài chính gia đình hoặc tích lũy cho tuổi trung niên có thể cân nhắc. Điều Thùy thường hỏi trước tiên: mức đóng hằng năm có duy trì được khi thu nhập biến động không?
Ba nhóm quyền lợi quan trọng cần hiểu rõ
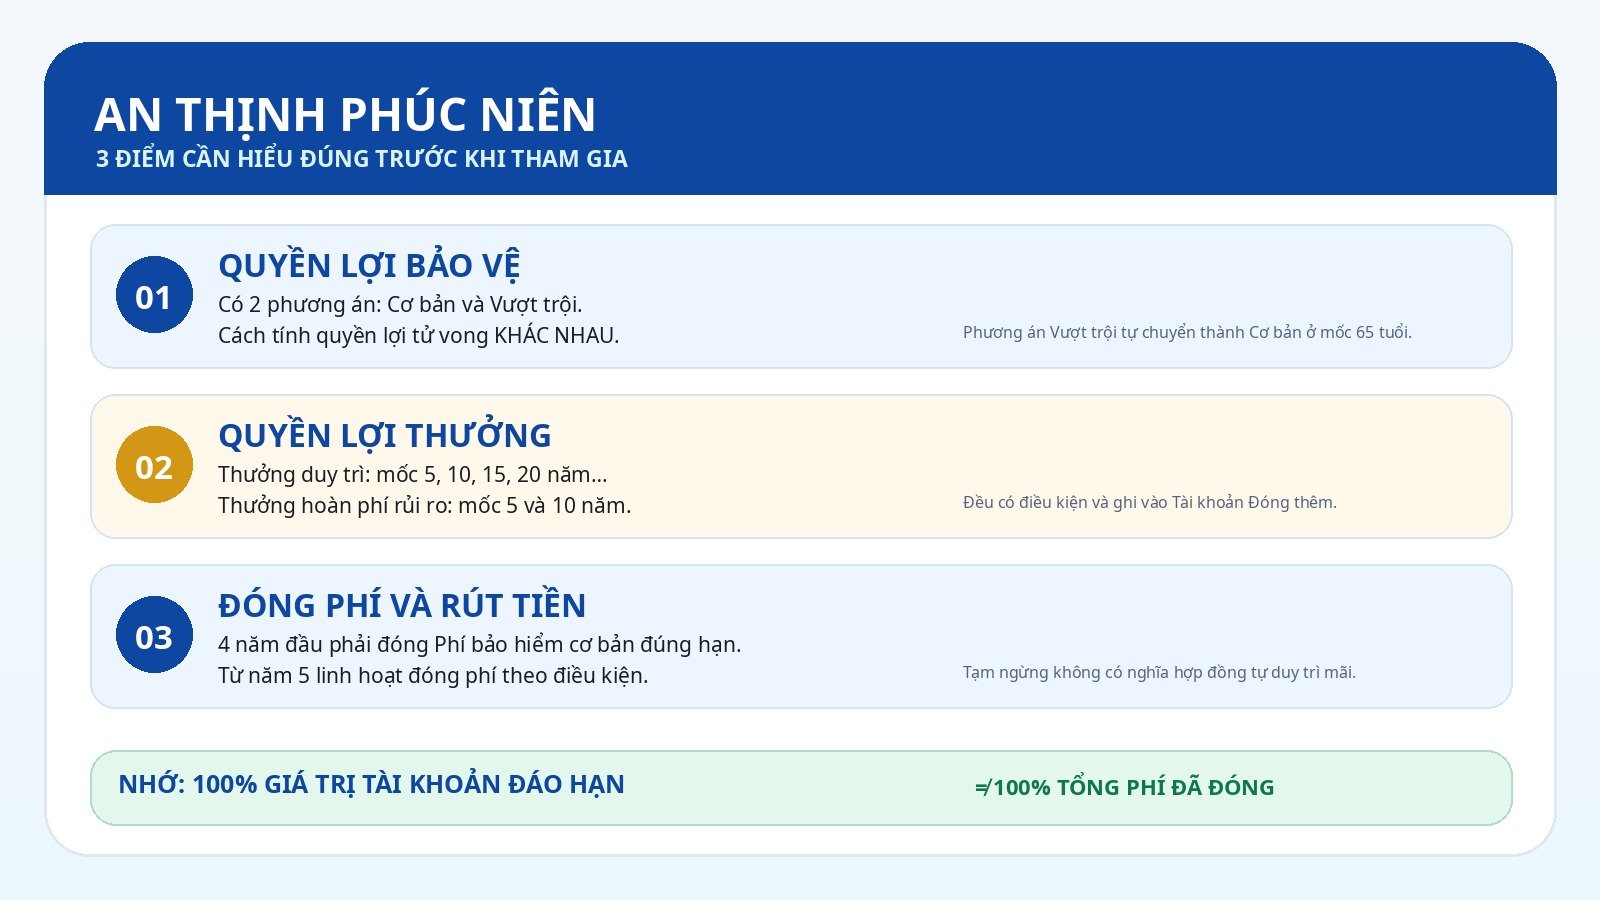
Quyền lợi bảo vệ: Có hai cách tính khi xảy ra rủi ro tử vong
Khi hợp đồng có hiệu lực và sự kiện thuộc phạm vi bảo hiểm, Bảo Việt Nhân thọ chi trả quyền lợi tử vong theo phương án đã được chấp thuận:
- Quyền lợi Cơ bản: lấy giá trị lớn hơn giữa Số tiền bảo hiểm và Giá trị Tài khoản Cơ bản, sau đó cộng Giá trị Tài khoản Đóng thêm.
- Quyền lợi Vượt trội: cộng Số tiền bảo hiểm, Giá trị Tài khoản Cơ bản và Giá trị Tài khoản Đóng thêm.
Khoản chi trả còn trừ quyền lợi Chu toàn hậu sự đã ứng trước và khoản nợ, nếu có. Phương án Vượt trội có thể làm phí rủi ro khác đi; từ ngày kỷ niệm hợp đồng khi người được bảo hiểm đạt 65 tuổi, phương án này tự động chuyển thành Cơ bản. Với trẻ dưới 4 tuổi, số tiền bảo hiểm dùng để tính quyền lợi tử vong được điều chỉnh theo độ tuổi.
Quyền lợi bảo hiểm Chu toàn hậu sự: Hỗ trợ kịp thời, không phải tiền cộng thêm
Nếu người được bảo hiểm tử vong sau một năm kể từ ngày hiệu lực hoặc khôi phục gần nhất, hợp đồng còn hiệu lực và đáp ứng điều kiện, Bảo Việt Nhân thọ có thể trả trước 10% Số tiền bảo hiểm, tối đa 30 triệu đồng. Đây là khoản ứng trước, sẽ được khấu trừ khi giải quyết quyền lợi tử vong, không phải khoản cộng thêm.
Quyền lợi tích lũy và đáo hạn: Hiểu đúng “100% Giá trị Tài khoản”
Nếu người được bảo hiểm còn sống đến ngày đáo hạn, quyền lợi đáo hạn bằng Giá trị Tài khoản Hợp đồng trừ Khoản nợ (nếu có). Cụm từ “nhận 100% Giá trị Tài khoản” chỉ nói về số dư tài khoản xác định theo hợp đồng, không có nghĩa được hoàn lại 100% tổng phí bảo hiểm đã đóng.
Giá trị tài khoản được hưởng lãi theo Quỹ liên kết chung, với lãi suất cam kết tối thiểu 2,50% năm đầu; 2,00% năm thứ hai; 1,50% năm thứ ba; 1,00% các năm 4–10; và 0,50% từ năm thứ 11. Đây là lãi áp dụng cho giá trị tài khoản, không phải cho toàn bộ phí đã đóng.
Thưởng duy trì hợp đồng và thưởng hoàn phí rủi ro: Khi nào được nhận?
Thưởng duy trì hợp đồng: Tại các mốc năm 5, 10, 15 và từ năm 20 mỗi 5 năm, tỷ lệ 2%, 4%, 6%, 8% tính trên Giá trị Tài khoản Cơ bản trung bình của 5 năm xét thưởng, không phải tổng phí đã đóng.
Thưởng hoàn phí rủi ro: Ở mốc năm 5 và 10, lần lượt 50% và 100% Phí rủi ro của sản phẩm chính đã khấu trừ trong kỳ xét thưởng 5 năm. Không phải hoàn toàn bộ phí bảo hiểm.
Hai khoản thưởng đều được ghi vào Tài khoản Đóng thêm khi đạt điều kiện, đáng chú ý: đóng phí cơ bản đúng hạn, hợp đồng chưa từng mất hiệu lực và chưa rút Tài khoản Cơ bản trong thời gian xét thưởng.
Đóng phí bốn năm có nghĩa là chỉ cần đóng bốn năm?
Không. Thời hạn đóng phí bảo hiểm theo quy định bằng thời hạn hợp đồng; bốn năm đầu là thời gian bắt buộc đóng đủ và đúng hạn Phí bảo hiểm cơ bản. Từ năm thứ năm, bạn có thể lựa chọn đóng linh hoạt hoặc tạm ngừng khi đủ điều kiện, nhưng phí rủi ro và phí quản lý vẫn tiếp tục được khấu trừ từ giá trị tài khoản. Nếu giá trị còn lại không đủ duy trì và không bổ sung phí theo quy định, hợp đồng có thể mất hiệu lực.
Vì thế, nên chọn mức phí duy trì được cả khi thu nhập giảm, thay vì chỉ tính lúc tài chính đang thuận lợi.
Những khoản phí và điều khoản nên xem trước khi ký
Để tích lũy đúng kỳ vọng, bạn cần biết có Phí ban đầu, Phí rủi ro, Phí quản lý hợp đồng, Phí quản lý quỹ liên kết chung và Phí chấm dứt hợp đồng trước hạn nếu thuộc trường hợp áp dụng.
Phí ban đầu trên Phí bảo hiểm cơ bản lần lượt là 50% ở năm đóng phí thứ nhất, 30% năm thứ hai, 20% từ năm thứ ba đến thứ năm, 2% từ năm thứ sáu đến thứ mười, sau đó 0%. Nếu chấm dứt sớm, còn có phí chấm dứt trước hạn đối với Tài khoản Cơ bản trong 5 năm hợp đồng đầu. Giá trị hoàn lại không mặc nhiên bằng tổng phí đã đóng.
Những loại trừ cần chú ý gồm tự tử trong hai năm đầu theo quy định, hành vi cố ý, một số hoạt động nguy hiểm và các hành vi vi phạm pháp luật được liệt kê. Cần kê khai trung thực sức khỏe, nghề nghiệp, xem kỹ mọi loại trừ bổ sung nếu có. Quyền lợi viện phí, bệnh nghiêm trọng hay hỗ trợ đóng phí chỉ có khi sản phẩm bán kèm tương ứng được tham gia và chấp thuận.
Những câu hỏi khách hàng thường hỏi Thùy
Nếu cần tiền gấp, tôi có thể rút một phần tài khoản không?
Có thể, khi hợp đồng có hiệu lực, đã có giá trị hoàn lại và đáp ứng điều kiện rút. Khoản rút trừ từ Tài khoản Đóng thêm trước, rồi đến Tài khoản Cơ bản; rút tiền có thể ảnh hưởng số tiền bảo hiểm và thưởng.
Nếu tham gia rồi đổi ý thì sao?
Trong 21 ngày kể từ ngày nhận được hợp đồng, bên mua bảo hiểm có thể từ chối tiếp tục tham gia theo quy định và nhận lại phí đã đóng, không có lãi, sau khi trừ phí kiểm tra sức khỏe nếu có.
Sản phẩm này có thay thế bảo hiểm sức khỏe hoặc một quỹ hưu trí riêng không?
Không nên xem đó là sự thay thế hoàn toàn. Sản phẩm chính tập trung vào quyền lợi tử vong và tích lũy; nhu cầu viện phí, bệnh nghiêm trọng hay thu nhập tuổi hưu cần được đánh giá riêng và có thể cần giải pháp bổ sung.
Vậy tôi nên chọn Quyền lợi Cơ bản hay Quyền lợi Vượt trội?
Cần xem tuổi, sức khỏe, người phụ thuộc, số tiền bảo vệ mong muốn và khả năng đóng phí. Thùy sẽ giúp bạn xem hai phương án minh họa, bao gồm quyền lợi, phí khấu trừ và giá trị tài khoản dự kiến, trước khi lựa chọn.
Bắt đầu bằng một kế hoạch phù hợp, không phải một con số thật lớn
Bảo hiểm liên kết chung An Thịnh Phúc Niên đáng cân nhắc khi bạn cần bảo vệ người thân và tích lũy dài hạn, có khả năng duy trì phí và hiểu rõ các điều kiện.
Nếu muốn biết mức đóng nào hợp lý cho tuổi và mục tiêu của mình, bạn có thể liên hệ Thùy – Lá Chắn Bảo Hiểm để được giải thích bảng minh họa cá nhân hóa, so sánh hai phương án bảo vệ và rà soát những điểm quan trọng trước khi quyết định.
Cùng Thùy làm rõ bước đầu tiên
Chia sẻ điều bạn đang muốn chuẩn bị hoặc bảo vệ. Mình sẽ cùng bạn làm rõ nhu cầu và các điểm cần lưu ý trước khi lựa chọn chương trình bảo hiểm phù hợp.