Bảo hiểm Nhà tư nhân Bảo Việt: Bảo vệ ngôi nhà và tài sản trước những rủi ro nào?
Tìm hiểu Bảo hiểm Nhà tư nhân Bảo Việt: quyền lợi cháy nổ, mưa bão, trộm cướp, tài sản trong nhà và khác biệt với bảo hiểm cháy nổ bắt buộc.

Ngôi nhà là thành quả tích góp nhiều năm. Nếu gặp cháy, bão hoặc sự cố bất ngờ, chi phí khắc phục sẽ lấy từ đâu? Bảo hiểm tài sản là một cách chủ động chuẩn bị cho tình huống đó.
Bảo hiểm Nhà tư nhân của Tổng Công ty Bảo hiểm Bảo Việt hỗ trợ khắc phục thiệt hại vật chất thuộc phạm vi hợp đồng. Thùy sẽ cùng bạn tìm hiểu quyền lợi, giới hạn và điểm khác biệt với bảo hiểm cháy, nổ bắt buộc.
Bảo hiểm Nhà tư nhân bảo vệ những gì?
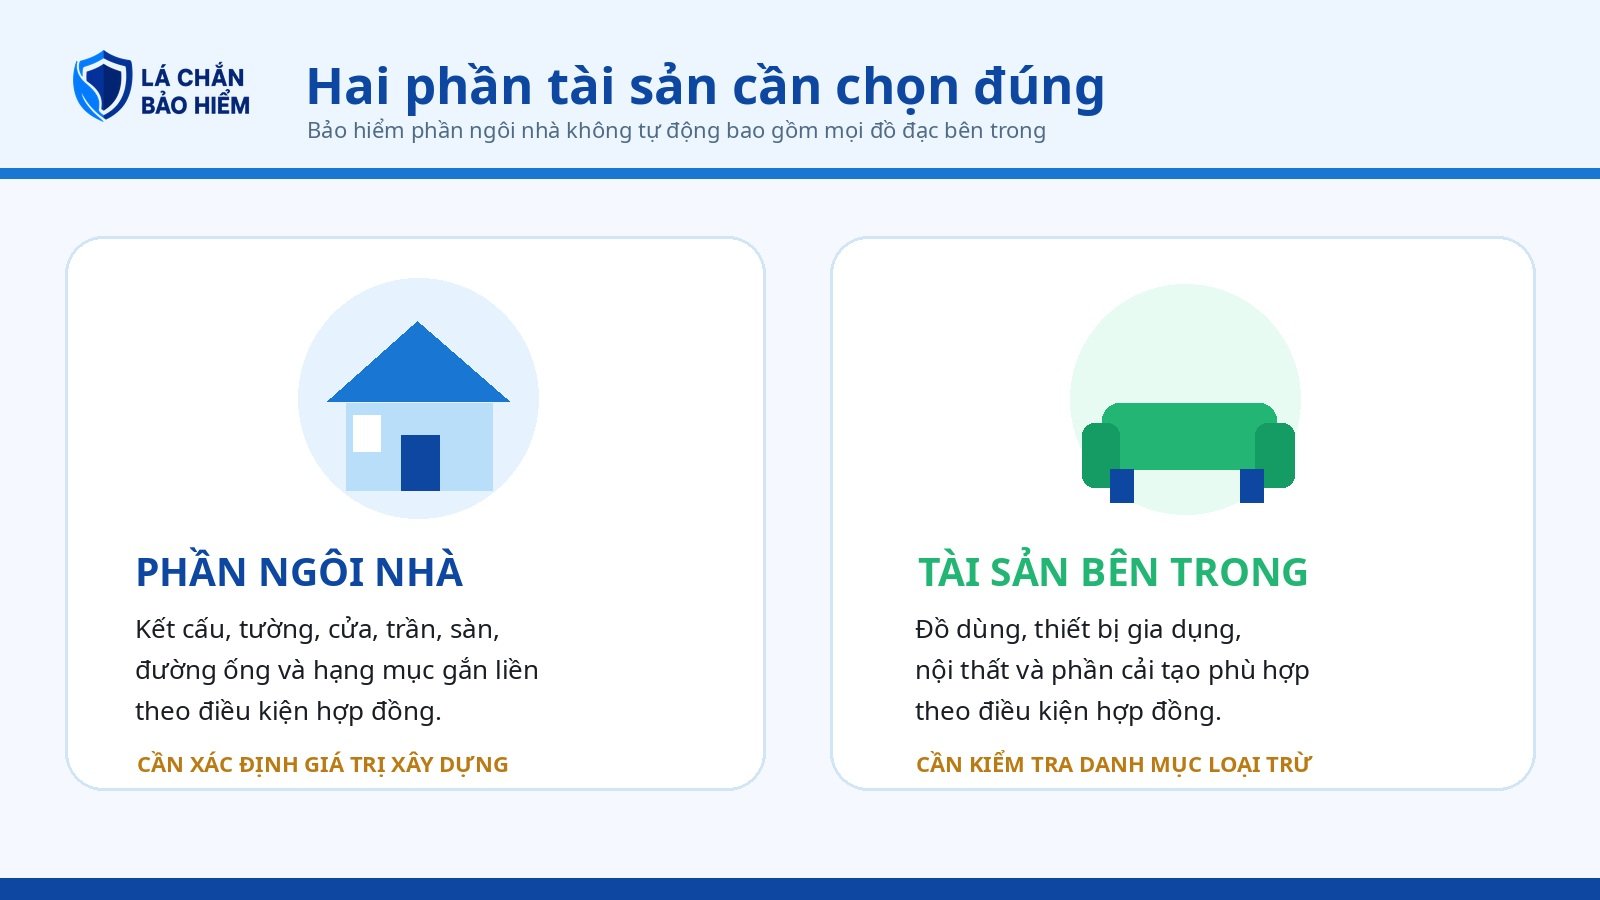
Sản phẩm có hai phần. Bảo hiểm phần ngôi nhà hướng đến kết cấu như tường, trần, cửa, sàn và đường ống. Bảo hiểm phần tài sản bên trong hướng đến đồ gia dụng, nội thất và hạng mục cải tạo phù hợp điều kiện hợp đồng.
Ví dụ, sau vụ cháy, tường và trần có thể thuộc phần ngôi nhà, còn tủ lạnh hay bàn ghế cần xét theo phần tài sản bên trong. Hai phần không tự động bao gồm lẫn nhau.
Phù hợp để chủ nhà phố, biệt thự, căn hộ, nhà cho thuê tìm hiểu. Người thuê nhà cũng có thể tham gia nếu có quyền lợi bảo hiểm hoặc trách nhiệm tài sản hợp pháp.
Những rủi ro nào có thể được bồi thường?
Theo Quy tắc Bảo hiểm Nhà tư nhân, những rủi ro đáng chú ý gồm:
- Cháy, sét đánh trực tiếp và nổ: với điều kiện và loại trừ riêng.
- Giông, bão, lũ lụt, kể cả nước biển tràn: không bao gồm mọi tình huống ngập nước hoặc sạt lở.
- Vỡ hoặc tràn nước từ bể, thiết bị, đường ống: có giới hạn theo tài sản và nguyên nhân.
- Va chạm với ngôi nhà: ví dụ xe từ bên ngoài đâm vào, theo điều kiện về phương tiện.
- Trộm cướp: đòi hỏi dấu hiệu dùng vũ lực và đột nhập hoặc tẩu thoát theo quy tắc.
Có thêm điều khoản hỗ trợ thuê chỗ ở tạm hoặc tổn thất tiền thuê nhà sau sự cố được bảo hiểm: tối đa 5% hạn mức phần ngôi nhà và không quá 30 ngày theo điều kiện quy tắc.
Khác gì bảo hiểm cháy, nổ bắt buộc?
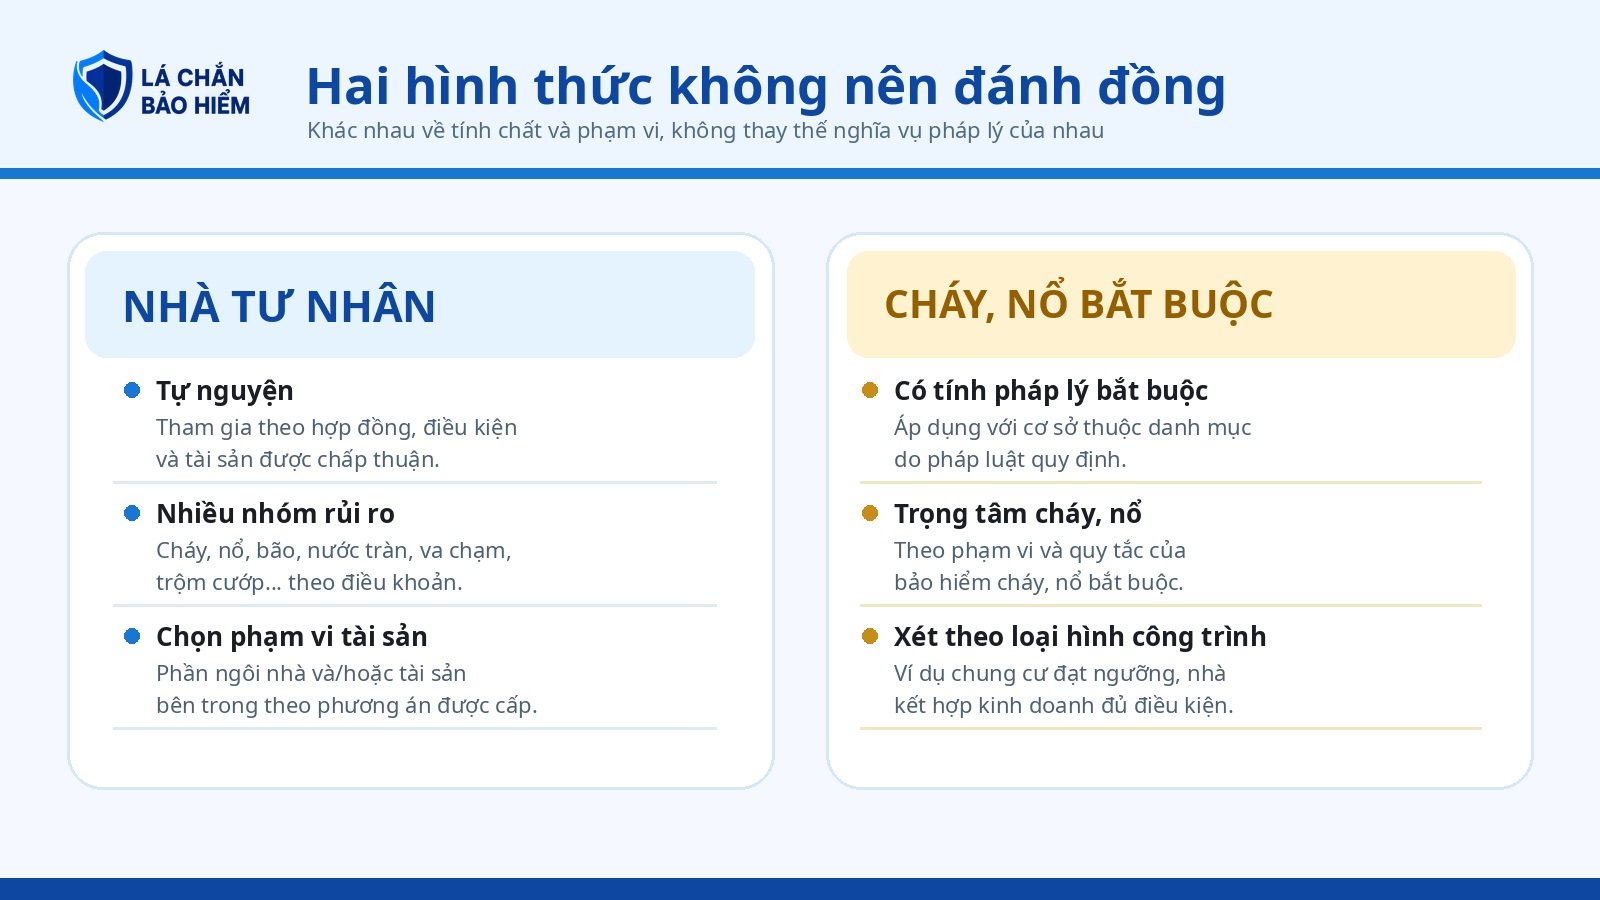
Hai hình thức khác nhau ở tính chất và phạm vi:
| Tiêu chí | Bảo hiểm Nhà tư nhân | Bảo hiểm cháy, nổ bắt buộc |
|---|---|---|
| Tính chất | Bảo hiểm tự nguyện theo hợp đồng | Phải tham gia nếu cơ sở thuộc danh mục pháp luật quy định |
| Phạm vi | Có thể gồm cháy, nổ và nhiều rủi ro tài sản khác theo quy tắc | Tập trung vào thiệt hại do cháy, nổ trong phạm vi và điều kiện của bảo hiểm bắt buộc |
| Đối tượng | Nhà ở và tài sản có quyền lợi bảo hiểm hợp pháp, đủ điều kiện nhận bảo hiểm | Các cơ sở thuộc danh mục bắt buộc theo quy định hiện hành |
| Điều cần kiểm tra | Phần ngôi nhà, tài sản bên trong, mức khấu trừ và loại trừ | Cơ sở có thuộc diện bắt buộc, tài sản được bảo hiểm, số tiền và điều kiện theo quy định |
Theo Nghị định 105/2025/NĐ-CP và sửa đổi năm 2026, danh mục bắt buộc có thể bao gồm chung cư đạt ngưỡng chiều cao hoặc diện tích, nhà ở kết hợp kinh doanh đạt ngưỡng theo quy định. Không phải mọi nhà ở riêng lẻ đều phải mua.
Với công trình thuộc diện bắt buộc, cần kiểm tra hợp đồng hiện có, trách nhiệm các bên và không mặc định hợp đồng tự nguyện thay thế nghĩa vụ pháp lý.
Sáu điểm cần lưu ý trước khi tham gia
1. Mất đồ chưa chắc là trộm cướp được bảo hiểm. Cần dấu hiệu dùng vũ lực, đột nhập hoặc tẩu thoát; mất không rõ nguyên nhân có thể không được chi trả.
2. Không phải mọi vật dụng đều được bảo hiểm. Quy tắc loại trừ tiền mặt, vàng bạc, trang sức, vật nuôi, điện thoại di động, máy tính xách tay.
3. Thiệt hại do bão, nước có giới hạn. Quyền lợi liên quan lún, sụt lở đất cần xác nhận riêng theo điều khoản được chấp thuận, không nên coi là tự động có.
4. Nhà bỏ trống hơn 30 ngày phải thông báo. Tương tự khi đổi công năng, chuyển chủ sở hữu, di chuyển tài sản hoặc tăng nguy cơ tổn thất.
5. Có mức khấu trừ. Quy tắc năm 2017 ghi 5 triệu đồng/vụ cho phần ngôi nhà, 2 triệu đồng/vụ cho tài sản bên trong; phải xác nhận lại theo hợp đồng thực tế.
6. Hạn mức không phải tiền chi trả cố định. Bồi thường dựa trên chi phí hợp lý và thiệt hại thực tế, sau khi xét giới hạn, điều kiện và mức khấu trừ.
Phí bảo hiểm và cách chọn mức bảo vệ
Phí phụ thuộc giá trị tài sản, hạn mức, thời hạn và điều kiện nhận bảo hiểm. Trong bảng quyền lợi ban hành năm 2017, giới hạn phần ngôi nhà từ 300 triệu đến 5 tỷ đồng; phần tài sản bên trong từ 100 triệu đến 1 tỷ đồng và mỗi đồ vật tối đa 50 triệu đồng. Các mức cụ thể cần xác nhận theo hợp đồng được cấp. Trước khi chọn, nên ước tính chi phí xây dựng lại và giá trị thay thế tài sản muốn bảo vệ.
Nếu nội thất có giá trị lớn, hãy hỏi phương án bảo vệ cả hai phần. Bảo Việt giới thiệu việc không yêu cầu đánh giá giá trị nhà hay kê khai danh mục đồ dùng khi tham gia, nhưng người mua vẫn cần chứng minh tài sản và tổn thất khi yêu cầu bồi thường. Với nhà thuê, cần đối chiếu trách nhiệm theo hợp đồng thuê. Thùy có thể hỗ trợ lựa chọn phạm vi phù hợp.
Khi có tổn thất, cần làm gì?
Ưu tiên an toàn con người, gọi cơ quan chức năng khi cần và hạn chế tổn thất. Liên hệ Bảo Việt sớm, chụp hiện trường, giữ chứng từ và ghi lại diễn biến sự cố.
Bảo Việt hướng dẫn thông báo trong 24 giờ; mẫu thông báo bằng văn bản nêu mốc một tuần. Hồ sơ chi tiết cần cung cấp trong 30 ngày, trừ khi được đồng ý gia hạn. Tránh tự thỏa thuận trách nhiệm với bên thứ ba khi chưa được chấp thuận.
Câu hỏi thường gặp
Chung cư đã có bảo hiểm tòa nhà, có cần mua thêm? Hãy kiểm tra hợp đồng hiện có bảo vệ phần sở hữu chung, căn hộ riêng hay nội thất.
Người thuê nhà có mua được không? Có thể nếu có quyền lợi bảo hiểm hoặc trách nhiệm tài sản hợp pháp được Bảo Việt chấp thuận.
Mất điện thoại hoặc máy tính xách tay có được chi trả? Không nên mặc định có, vì hai loại này nằm trong nhóm loại trừ.
Bão làm hỏng mái nhà có chắc được chi trả? Cần xét nguyên nhân, hiện trạng nhà, loại trừ và hạn mức.
Có cần giữ hóa đơn đồ dùng? Nên giữ hóa đơn, ảnh và chứng từ sở hữu để hỗ trợ chứng minh tổn thất.
Chủ động bảo vệ thành quả đã xây dựng
Bảo hiểm Nhà tư nhân giúp gia đình cân nhắc cách dự phòng chi phí khắc phục thiệt hại vật chất, bảo vệ phần tài sản tích lũy đã xây dựng.
Bạn có nhà phố, căn hộ hoặc nhà cho thuê? Hãy liên hệ Thùy – Lá Chắn Bảo Hiểm để kiểm tra tài sản, quyền lợi và phương án phù hợp.
Cùng Thùy làm rõ bước đầu tiên
Chia sẻ điều bạn đang muốn chuẩn bị hoặc bảo vệ. Mình sẽ cùng bạn làm rõ nhu cầu và các điểm cần lưu ý trước khi lựa chọn chương trình bảo hiểm phù hợp.