Bảo hiểm nhà ở Bảo Việt: bảo vệ ngôi nhà và đồ đạc bên trong, cần lưu ý gì?
Nhà là tài sản lớn nhất của nhiều gia đình, nhưng lại hay bị "để sau" khi nói chuyện bảo hiểm. Nghe thì xa vời, cho đến mùa mưa bão, một lần chập điện hay ống nước vỡ giữa đêm.
Hiểu nhanh về sản phẩm
Người mua: chỉ là cá nhân, không áp dụng cho tổ chức. Bạn là chủ sở hữu nhà, hoặc là người thuê đứng tên trên hợp đồng thuê nhà.
Loại nhà: nhà ở xây bằng gạch, đá, xi măng, hoặc căn hộ chung cư, tại Việt Nam.
Thời hạn: 1 năm hoặc 2 năm.
Hai phần mục: (I) Ngôi nhà và (II) Tài sản bên trong. Phần II chỉ mua được khi đã mua Phần I.
Cơ chế: bồi thường chi phí sửa chữa, thay thế hoặc xây mới, trong giới hạn bồi thường ghi trên giấy chứng nhận.
Theo tờ rơi của Bảo Việt, sản phẩm không yêu cầu đánh giá giá trị thực tế ngôi nhà và không yêu cầu kê khai danh mục tài sản bên trong khi tham gia. Nghe nhẹ nhàng, nhưng phần “lưu ý” bên dưới vẫn rất quan trọng.
Phần I và Phần II khác nhau thế nào?
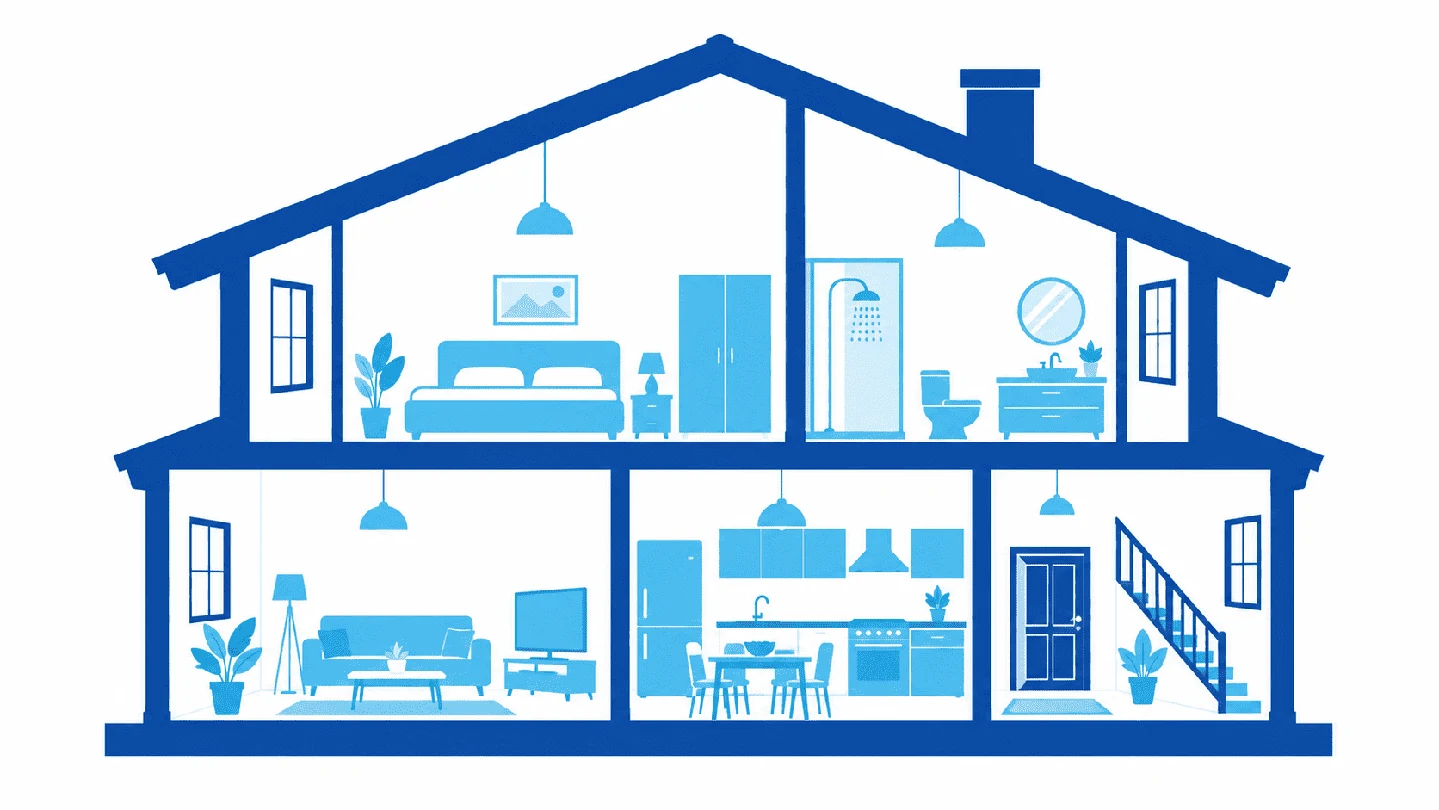
Phần I, Ngôi nhà: bảo vệ kết cấu như tường, cửa sổ, trần, sàn, đường ống và các bộ phận lắp cố định từ lúc xây dựng. Giới hạn bồi thường chọn từ 300 triệu đến 5 tỷ đồng.
Phần II, Tài sản bên trong: bảo vệ đồ đạc, thiết bị điện gia dụng, các hạng mục nâng cấp, cải tạo, gia cố. Giới hạn từ 100 triệu đến 1 tỷ đồng, và mỗi đồ vật tối đa 50 triệu đồng.
Hai phần bổ sung cho nhau. Có thể chỉ mua Phần I, nhưng nếu bạn lo cả đồ đạc thì nên cân nhắc cả hai.
Những rủi ro được bảo hiểm
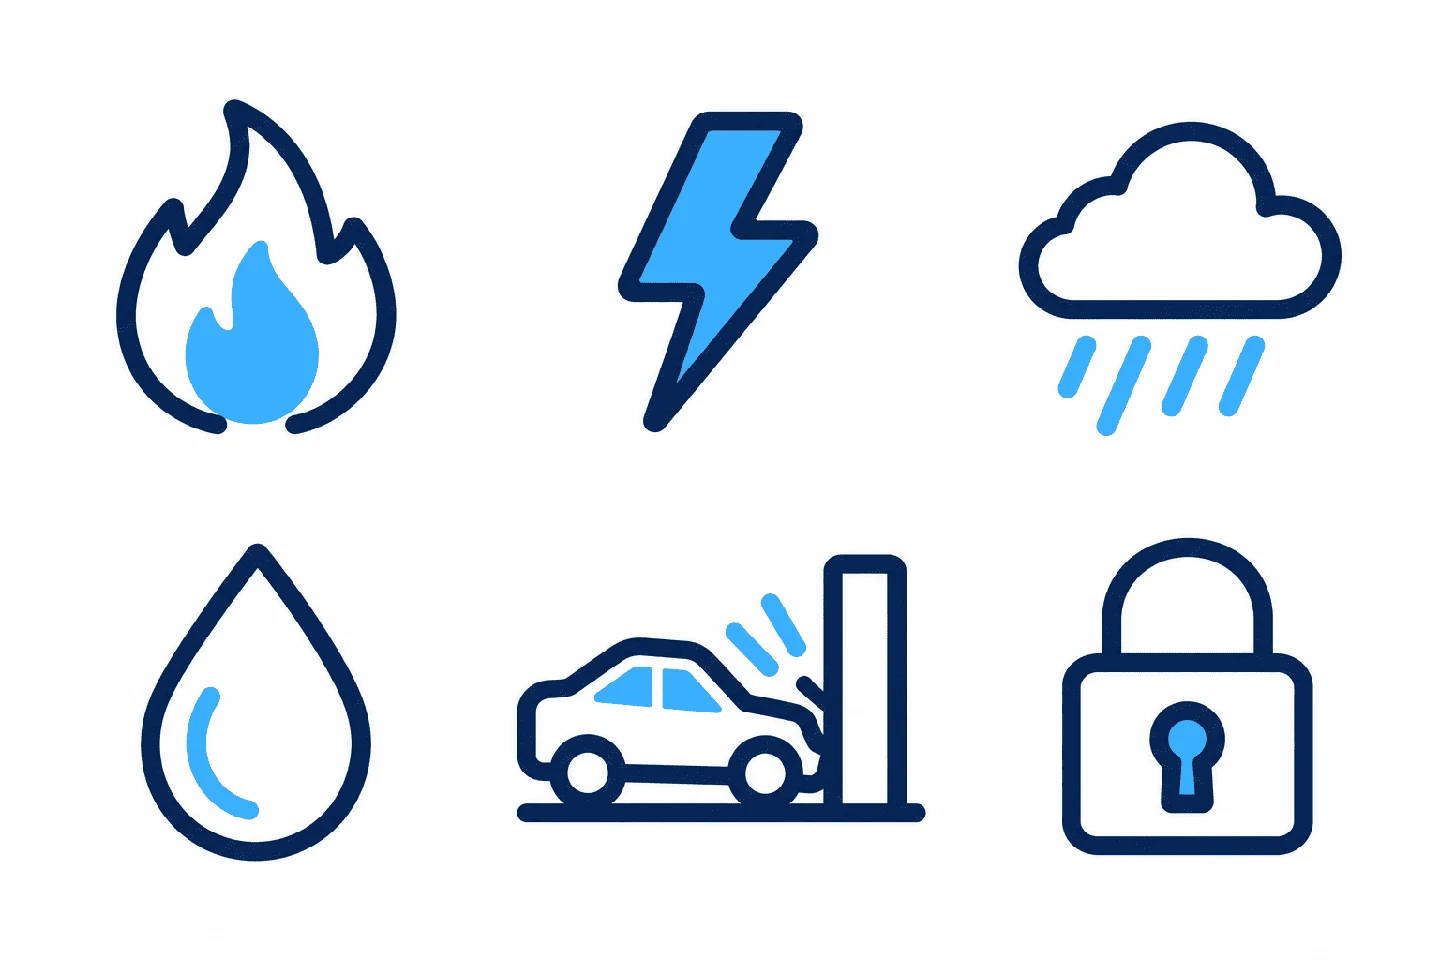
Theo quy tắc, bảo hiểm bồi thường thiệt hại do:
Cháy (do nổ hoặc nguyên nhân khác) và sét đánh trực tiếp.
Nổ đối với trang thiết bị chỉ dùng cho sinh hoạt.
Giông, bão, lũ lụt (kể cả nước biển tràn).
Vỡ hoặc tràn nước từ bể chứa, thiết bị chứa nước, đường ống.
Va chạm vào ngôi nhà bởi phương tiện đường bộ, ngựa hoặc gia súc không thuộc sở hữu của bạn hay người nhà.
Trộm cướp, với điều kiện có dấu hiệu dùng vũ lực và đột nhập hoặc tẩu thoát khỏi ngôi nhà.
Có thêm một quyền lợi mở rộng: chi phí thuê nhà sau tổn thất, nhưng tối đa 5% giới hạn bồi thường phần ngôi nhà và không quá 30 ngày trong thời hạn bảo hiểm. Đừng hiểu là “miễn phí thuê nhà không giới hạn” nhé.
Phí bảo hiểm: thông tin tham khảo
Dưới đây là số liệu theo bảng quyền lợi và biểu phí trong tờ rơi và quy tắc của Bảo Việt (đã gồm 10% VAT theo tài liệu). Đây chỉ là thông tin tham khảo, bạn cần đối chiếu biểu phí hiện hành khi nhận báo giá.
Phần I, Ngôi nhà (giới hạn bồi thường 300 triệu đến 5 tỷ): tỷ lệ phí 0,09%/năm hoặc 0,15% cho 2 năm.
Phần II, Tài sản bên trong:
| Giới hạn bồi thường | Mỗi đồ vật | Phí 1 năm | Phí 2 năm |
| 100 triệu | 50 triệu | 180.000 đ | 300.000 đ |
| 300 triệu | 50 triệu | 510.000 đ | 860.000 đ |
| 500 triệu | 50 triệu | 800.000 đ | 1.360.000 đ |
| 750 triệu | 50 triệu | 1.125.000 đ | 1.910.000 đ |
| 1 tỷ | 50 triệu | 1.400.000 đ | 2.380.000 đ |
Ví dụ tính minh họa theo tỷ lệ phí: giới hạn Phần I là 1 tỷ đồng thì 1 tỷ × 0,09% = 900.000 đ/năm. Phí chính thức do Bảo Việt báo.
Mức khấu trừ: phần bạn tự chịu
Mỗi vụ tổn thất, bạn tự chịu một khoản trước khi bảo hiểm chi trả:
Phần I: 5.000.000 đ/vụ.
Phần II: 2.000.000 đ/vụ.
Nghĩa là thiệt hại nhỏ có thể không đủ để làm hồ sơ. Bạn nên biết điều này ngay từ đầu.
Bồi thường: cần làm gì khi có sự cố?
Theo hướng dẫn, bạn cần thông báo cho Bảo Việt ngay, trong vòng 24 giờ sau khi phát hiện tổn thất, để được hỗ trợ nhanh. Sau đó:
Làm bước hạn chế tổn thất, tìm lại tài sản bị mất, báo công an nếu thiệt hại do phá hoại hoặc ác ý.
Gửi thông báo thiệt hại theo mẫu trong 1 tuần, và nộp hồ sơ khiếu nại chi tiết trong 30 ngày.
Hồ sơ gồm: thông báo thiệt hại và yêu cầu bồi thường, bản tường trình (nếu mất trộm hoặc nguyên nhân chưa rõ), giấy tờ chứng minh quyền sở hữu hoặc quyền sử dụng nhà và tài sản, báo giá sửa chữa hoặc thay thế.
Nếu thiếu giấy tờ, báo ngay cho Bảo Việt. Bảo Việt sẽ đưa phương án phù hợp trong 05 ngày làm việc.
Với tài sản bên trong, Bảo Việt bồi thường theo giá trị thay thế mới, không trừ khấu hao. Đồ cũ cũng được tính, nhưng thay bằng món mới tương tự, không tốt hơn.
7 điều cần chú ý trước khi mua
Khai đúng, khai đủ. Hợp đồng sẽ mất hiệu lực nếu khai sai lệch, hoặc không khai thông tin quan trọng.
Nhớ báo khi có thay đổi. Bạn phải báo bằng văn bản khi chuyển quyền sở hữu nhà, đổi mục đích sử dụng, để nhà bỏ trống hơn 30 ngày, hoặc chuyển tài sản đi nơi khác. Không báo thì hợp đồng cũng có thể mất hiệu lực.
Một số tài sản không được bảo hiểm. Gồm vàng bạc, trang sức, đá quý, tranh nghệ thuật, tiền mặt, giấy tờ có giá, vật nuôi, quần áo và đồ mang theo người (kể cả điện thoại, laptop), tài sản đã dỡ bỏ, cất kho hoặc hết giá trị sử dụng.
Trộm phải có dấu hiệu đột nhập hoặc dùng vũ lực. Mất đồ mà không có dấu hiệu này thì khó được xem xét.
Thiết bị ngoài trời không nằm trong rủi ro giông, bão, lũ lụt. Ví dụ cổng, hàng rào, mái hiên, biển hiệu, ăng-ten, máy móc ngoài trời thuộc nhóm loại trừ.
Có những rủi ro bị loại trừ. Như động đất, núi lửa (với cháy và nổ), lún hoặc sụt lở đất, chiến tranh, khủng bố, bạo động, ô nhiễm và hao mòn.
Không có bảo hiểm dưới giá trị. Hợp đồng không áp dụng bảo hiểm dưới giá trị, nên bạn nên chọn giới hạn sát với giá trị xây dựng thực tế của nhà, để tránh thiếu khi cần.
Ai nên cân nhắc?
Có thể phù hợp nếu bạn sở hữu nhà hoặc căn hộ, sống ở khu hay có mưa bão, ngập, hoặc có nhiều đồ điện trong nhà. Người thuê nhà đứng tên hợp đồng thuê cũng tham gia được, miễn hợp đồng thuê quy định bạn chịu trách nhiệm với ngôi nhà.
Nên hỏi kỹ trước nếu nhà chưa hoàn thiện hoặc đang sửa chữa, nhà hay bỏ trống dài ngày, hoặc tài sản giá trị chủ yếu là trang sức, tiền mặt, điện thoại, laptop. Những thứ này nằm ngoài phạm vi.
Xác định giá trị thế nào cho vừa?
Ngôi nhà: nên dựa trên giá trị xây dựng trên thị trường hiện tại hoặc dự đoán gần, có tính đến biến động giá trong thời hạn bảo hiểm.
Tài sản bên trong: nên ước tính theo nguyên giá khi mua mới, không trừ khấu hao.
Bảo Việt cũng khuyên bạn giữ lại hóa đơn mua hàng, vì đó là bằng chứng sở hữu tốt nhất. Lưu ý: giá trên hóa đơn chỉ để chứng minh quyền sở hữu, không dùng để tính số tiền bồi thường.
Câu hỏi thường gặp
Nhà đã mua bảo hiểm Phần I, có cần Phần II không?
Tùy bạn. Phần I bảo vệ kết cấu nhà, Phần II bảo vệ đồ đạc, thiết bị bên trong. Hai phần bổ sung cho nhau, bạn có thể chỉ mua Phần I.
Tôi thuê nhà thì mua được không?
Được, nếu hợp đồng thuê quy định rõ bạn chịu trách nhiệm trông coi và bồi thường thiệt hại vật chất cho ngôi nhà. Bạn cũng có thể mua cho tài sản bên trong thuộc sở hữu hoặc trách nhiệm của mình.
Tôi cho thuê nhà thì sao?
Bạn mua được cho ngôi nhà. Tài sản bên trong thuộc sở hữu của bạn cũng mua được.
Mua bảo hiểm cho nhà của người thân được không?
Bạn có thể mua cho vợ/chồng, bố mẹ, bố mẹ vợ/chồng, con, với điều kiện người được bảo hiểm là chủ sở hữu nhà hoặc người đứng tên thuê nhà.
Thông tin trên trang có phải cam kết bồi thường không?
Không. Quyền lợi thực tế căn cứ hợp đồng, quy tắc, điều khoản và hồ sơ do Bảo Việt xem xét.
Bạn muốn rà soát nhu cầu cùng Thùy?
Mỗi ngôi nhà một hoàn cảnh. Nếu bạn muốn xác định giá trị nhà, chọn Phần I hay cả hai phần, và nhận báo giá theo biểu phí hiện hành, hãy để lại thông tin. Thùy sẽ giải thích rõ, không tạo áp lực.
Lá Chắn Bảo Hiểm không phải website chính thức của Bảo Việt. Quyền lợi, phí và quy tắc nêu trên theo tài liệu sản phẩm Nhà tư nhân của Bảo Việt; vui lòng đối chiếu tài liệu hiện hành trước khi tham gia.
Tiếp tục tìm hiểu
Cùng Thùy làm rõ bước đầu tiên
Chia sẻ điều bạn đang muốn chuẩn bị. Mình sẽ cùng bạn làm rõ nhu cầu và các điểm cần đọc trước khi lựa chọn.