Để con lớn lên, cả gia đình cũng cần một nền tảng vững vàng
Khi gia đình có con, mỗi quyết định tài chính thường mang thêm một phần trách nhiệm: tiền sinh hoạt, chăm sóc sức khỏe, học hành và những dự định cho tương lai của con.
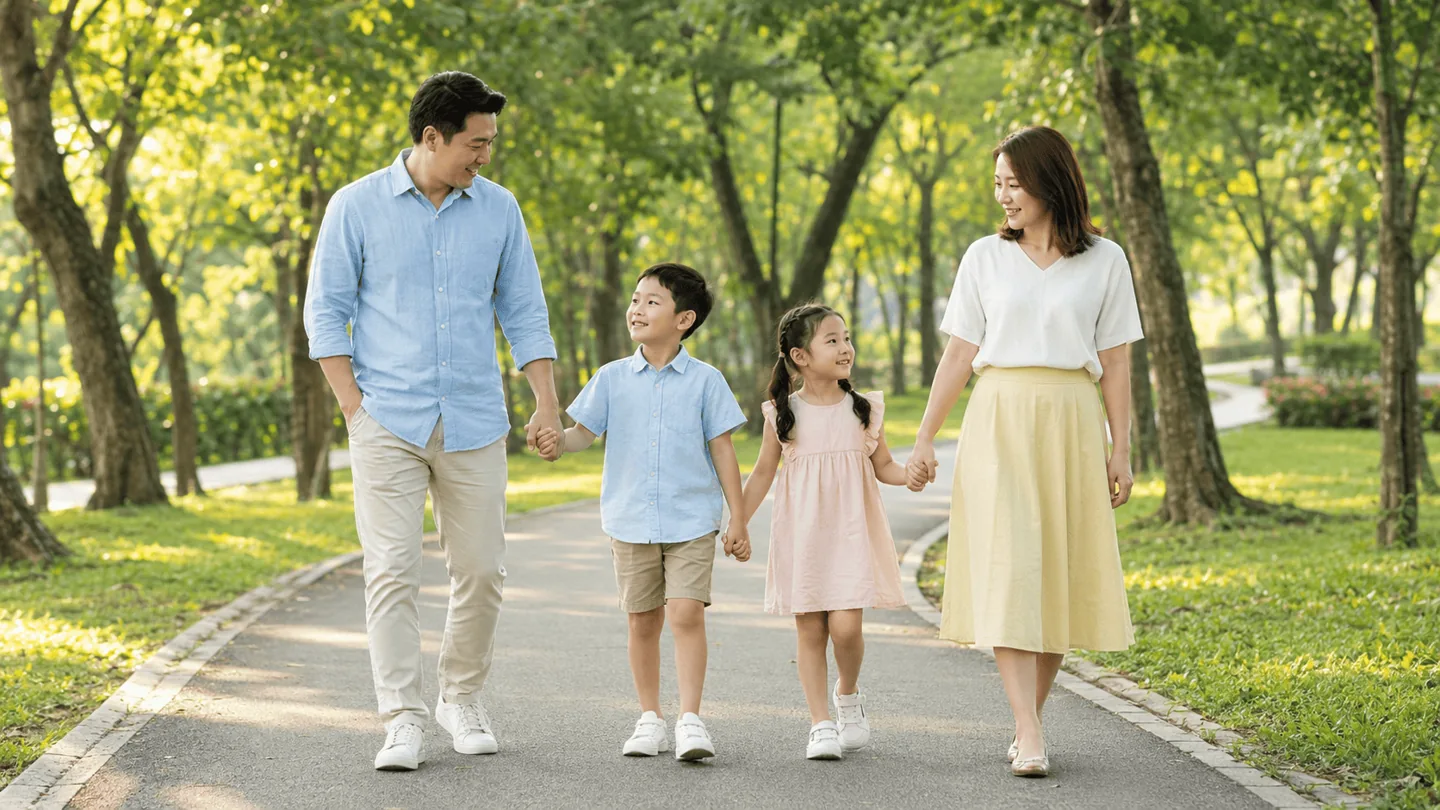
Lo cho con cũng cần tính đến người đang chăm sóc con
Khi nghĩ đến bảo hiểm cho gia đình, mình muốn bắt đầu bằng hai câu hỏi: nếu con phải điều trị, gia đình sẽ xoay xở thế nào; và nếu bố hoặc mẹ phải nghỉ làm, những khoản chi cho con sẽ được duy trì ra sao?
Một người nghỉ làm để chăm con cũng đóng góp rất nhiều, dù không trực tiếp tạo ra thu nhập. Nếu người ấy cần điều trị, gia đình có thể phát sinh thêm chi phí chăm sóc và hỗ trợ.
Vì vậy, mình sẽ cùng bạn xem quyền lợi đang có của từng thành viên và ngân sách chung, rồi mới bàn đến sản phẩm.
Sức khỏe của con và bố mẹ
Xem nhu cầu khám chữa bệnh, nơi gia đình thường điều trị và khả năng tự chi trả. Quyền lợi nội trú, ngoại trú hay nha khoa cần được xem riêng theo từng chương trình.
Tai nạn trong sinh hoạt và di chuyển
Khi con đi học, vui chơi hoặc bố mẹ đi làm, gia đình có thể cân nhắc bảo hiểm tai nạn phù hợp độ tuổi và hoạt động thực tế. Phạm vi bảo vệ phụ thuộc điều khoản.
Biến cố sức khỏe lớn của bố mẹ
Bệnh hiểm nghèo hoặc ung thư có thể tạo áp lực lên chi phí điều trị và sinh hoạt. Hãy xem bệnh được bảo hiểm, điều kiện chi trả và mức bảo vệ trước khi lựa chọn.
Mái ấm và những chuyến đi cùng con
Khi có nhà, xe hoặc kế hoạch du lịch, hãy xem rủi ro của tài sản và hành trình đó. Chọn từng nhóm theo nhu cầu, không cần mua một gói cho mọi tình huống.
Ngân sách có hạn thì nên bắt đầu từ đâu?
Mình sẽ cùng bạn kiểm tra BHYT và quyền lợi công ty của từng thành viên trước, rồi nhìn vào quỹ dự phòng, chi phí sinh hoạt và các khoản vay đang có.
Sau đó, hãy cân đối giữa nhu cầu điều trị của con và mức bảo vệ của người đang tạo ra thu nhập hoặc chăm sóc gia đình. Không có một thứ tự mua cố định phù hợp với mọi nhà.
Một khoản phí phù hợp là khoản gia đình có thể duy trì, kể cả trong những tháng thu nhập giảm. Mình ưu tiên kế hoạch dùng được lâu dài hơn là nhiều quyền lợi nhưng khó theo tiếp.
Ba tình huống để bạn tự kiểm tra
Gia đình có con nhỏ
Hãy xem điều kiện nhận bảo hiểm theo độ tuổi, nhu cầu nội trú và ngoại trú, thời gian chờ, bệnh bị loại trừ và phần đồng chi trả. Không phải mọi lần con ốm đều được thanh toán.
Gia đình có con đang đi học
Có thể rà soát bảo hiểm tai nạn hoặc sức khỏe đã tham gia qua trường và gia đình. So sánh phạm vi, hạn mức và điều kiện chi trả trước khi bổ sung.
Gia đình phụ thuộc nhiều vào một nguồn thu nhập
Ngoài viện phí, cần tính đến chi phí sống, chăm sóc con và khoản vay nếu người tạo thu nhập gặp biến cố. Bảo hiểm sức khỏe không tự động thay thế tiền lương bị gián đoạn.
Chuẩn bị cho tương lai của con bắt đầu từ sự ổn định của gia đình
Nếu bạn muốn chuẩn bị cho những rủi ro dài hạn của bố mẹ, trách nhiệm với con hoặc khoản vay, bảo hiểm nhân thọ là một nhóm giải pháp có thể tìm hiểu thêm.
Mình sẽ cùng bạn làm rõ nhu cầu bảo vệ trước, rồi mới xem mục tiêu tích lũy nếu có. Cần tách rõ quyền lợi bảo vệ, phần cam kết và phần minh họa, các khoản phí, thời hạn đóng phí và ảnh hưởng khi dừng hợp đồng sớm.
Kế hoạch học hành của con cũng nên có khoản tiết kiệm riêng. Không mặc nhiên xem một hợp đồng bảo hiểm là giải pháp bảo đảm toàn bộ học phí tương lai.
Trước khi chọn bảo hiểm cho con
Kiểm tra độ tuổi và điều kiện tham gia: mỗi sản phẩm có yêu cầu riêng; không mặc nhiên mọi trẻ đều được chấp thuận.
Đọc thời gian chờ và loại trừ: cần khai báo trung thực theo yêu cầu; việc con đang có bệnh hoặc triệu chứng phải được xem theo hồ sơ và điều khoản.
So sánh mức tự chi trả: xem hạn mức mỗi lần, mỗi ngày, mỗi năm và đồng chi trả nếu có.
Xem cách dùng quyền lợi: bệnh viện dự định đến có phù hợp không; bảo lãnh viện phí và bồi hoàn cần hồ sơ gì. Có bảo lãnh không đồng nghĩa mọi chi phí đều được chấp nhận.
Chưa biết gia đình mình nên bắt đầu từ đâu?
Bạn không cần biết tên sản phẩm trước. Chỉ cần cho mình biết độ tuổi các thành viên, điều bạn đang lo và quyền lợi gia đình đã có.
Lá Chắn sẽ giúp bạn xác định những nhóm giải pháp nên tìm hiểu trước.
Nếu bạn chưa biết nên ưu tiên bảo vệ ai, chọn nhóm nào hoặc dành ngân sách bao nhiêu, cứ chia sẻ tình hình hiện tại với mình.
Mình sẽ cùng bạn xem trước đâu là rủi ro đáng quan tâm, rồi mới nói đến sản phẩm.
Lưu ý: Gợi ý trên trang mang tính định hướng. Việc chấp nhận bảo hiểm và chi trả quyền lợi do doanh nghiệp bảo hiểm quyết định theo hợp đồng và hồ sơ thực tế.
Nhóm bảo hiểm nên tìm hiểu
Sức khỏe & viện phí
Tìm hiểu cách các quyền lợi sức khỏe hoạt động, xem những sản phẩm đang được giới thiệu và mở trang chi tiết để đọc điều kiện áp…
Xem nhóm bảo hiểm →Bệnh hiểm nghèo & ung thư
Khi được chẩn đoán mắc bệnh thuộc phạm vi bảo hiểm, một khoản hỗ trợ tài chính có thể giúp bạn chủ động hơn với kế hoạch điều…
Xem nhóm bảo hiểm →Tai nạn
Một tai nạn có thể làm gián đoạn công việc, sinh hoạt và kế hoạch của cả nhà. Khi tìm hiểu bảo hiểm tai nạn, bạn có thể…
Xem nhóm bảo hiểm →Du lịch
Mỗi chuyến đi, mỗi kế hoạch sống xa nhà lại cần một cách chuẩn bị khác nhau. Nếu bạn đi chơi hay công tác vài ngày, mình sẽ…
Xem nhóm bảo hiểm →Nhà & tài sản
Nhà không chỉ là nơi mình trở về, mà còn là tài sản gia đình vun đắp qua nhiều năm. Nếu có sự cố làm hư hỏng ngôi…
Xem nhóm bảo hiểm →Chuẩn bị cho những kế hoạch phía trước
Nhìn xa hơn rủi ro trước mắt: bảo vệ khả năng tạo thu nhập và chuẩn bị cho mục tiêu tương lai.
Xem Kế hoạch dài hạnChưa biết bắt đầu từ đâu?
Bạn không cần biết tên sản phẩm trước. Chỉ cần bắt đầu từ nhu cầu của mình.
Tìm gợi ý theo nhu cầu →Cùng Thùy làm rõ bước đầu tiên
Chia sẻ điều bạn đang muốn chuẩn bị. Mình sẽ cùng bạn làm rõ nhu cầu và các điểm cần đọc trước khi lựa chọn.